
В этой главе представлены основные результаты Глобального инновационного индекса (ГИИ) 2026 года и выделены наиболее успешные экономики среди стран с различным уровнем доходов и по регионам мира. В ней также указаны лидеры в области инноваций и страны, демонстрирующие инновационные результаты выше ожидаемых для своего уровня развития.
Рейтинги ГИИ 2026 основаны преимущественно на данных 2024–2026 годов (около 80 процентов всех показателей). В дополнении I даны подробные рекомендации о том, как грамотно интерпретировать результаты оценки, и разъясняются методологические особенности, которые необходимо учитывать при прямом сравнении годовых рейтингов.
Кто входит в число лидеров инновационного развития в 2026 году?
Швейцария, Швеция и Соединенные Штаты Америки остаются тремя ведущими инновационными экономиками мира. Несмотря на глобальные экономические и геополитические потрясения, состав 25 лидеров в сфере инноваций остается стабильным, но не неизменным.
Швейцария (удерживает 1-е место рейтинга 16-й год подряд), Швеция и Соединенные Штаты Америки остаются тремя ведущими инновационными экономиками мира. На фоне масштабных геополитических и экономических потрясений сенсационным выглядит то, что верхняя часть рейтинга остается стабильной. Список передовых в инновационном отношении экономик в целом совпадает с 2025 годом. Ни одна новая экономика не вошла в топ-15, а на долю Европы вновь приходится больше всего стран в группе лидеров — 14 из 25, при этом Королевство Нидерландов поднялось на 7-ю позицию, а Австрия — на 18-ю. Главная черта списка лидеров 2026 года — стабильность: в нем нет новых «лиц».
Азия также прочно закрепилась на верхних строчках рейтинга: в топ-25 входят пять экономик из этого региона. Республика Корея и Сингапур надежно закрепились на 4-м и 5-м местах соответственно, Китай удерживает 10-ю строчку, являясь единственной страной со средним уровнем дохода среди лидеров инноваций, Япония занимает 12-е место, а Гонконг (Китай) поднялся на 14-е (рисунок 1). Присутствие этих азиатских стран в верхней части рейтинга — сложившаяся практика, а не явление, характерное только для этого года.
Модель Республики Корея строится на исключительно сильном фундаменте корпоративных исследований и разработок в технологической области: страна занимает 1-е место по объему НИОКР в коммерческом секторе, числу исследователей, занятых в бизнесе, и количеству патентов по стране происхождения изобретателя, полученных по линии РСТ, а также 2-е место по общим расходам на НИОКР. Подъем Сеула на 4-е место среди ведущих инновационных кластеров мира подтверждает эту картину. Сингапур по-прежнему обеспечивает самые благоприятные условия для инновационных ресурсов (1-е место). Устойчивая позиция Китая в первой десятке остается самым наглядным долгосрочным структурным сдвигом.
Сохраняющееся 12-е место Японии отражает силу ее промышленного и инновационного потенциала — одного из мощнейших в мире. Япония занимает 1-е место по показателю «Сложность производства и экспорта», 3-е место — по семействам патентов-аналогов и 3-е место по НИОКР в коммерческом секторе. Токио – Иокогама сохраняет вторую строчку в рейтинге ведущих инновационных кластеров мира, что прямо указывает на глобальный вес патентной, исследовательской и венчурной деятельности Японии.

Эстония (17-е место) — одна из тех стран, которые последовательно демонстрируют долгосрочное повышение позиций в Индексе. Ее модель развития по-прежнему опирается на внедрение цифровых технологий и масштабирование операций с нематериальными активами: Эстония занимает 2-е место по уровню использования ИКТ, 3-е — по импорту ИКТ-услуг, 6-е — по экспорту услуг в сфере ИКТ и 1-е — по оценке стоимости компаний-единорогов.
Несмотря на преемственность, динамика очевидна: Австралия, Канада и Новая Зеландия возвращают себе утраченные позиции
На фоне преемственности в верхней части рейтинга Канада (16-е место), Австралия (20-е место) и Новая Зеландия (24-е место) вновь карабкаются вверх по итоговой таблице, приближаясь к своим показателям до пандемии COVID-19. Восстановление этих стран идет по схожей модели: каждая из них представляет собой зрелую инновационную систему, которая возвращает позиции за счет укрепления академической системы, укрепления связей между университетами и частным сектором и возвращения к прежнему уровню инвестиций в исследования. В Канаде восстановление подкрепляется расходами на НИОКР, размер которых в 2025 году составил порядка 1,8 процента от ВВП, и ростом корпоративных расходов на исследования и разработки (18-е место).
Австралия возвращается в первую двадцатку благодаря 13-му месту по объему инновационных ресурсов и 24-му по инновационным результатам. Эта позитивная динамика обусловлена наличием университетов мирового уровня (4-е место), развитием сотрудничествамежду университетами и промышленностью в области НИОКР (6-е место) и качественным развитием кластеров (5-е место), а также дальнейшей интеграцией в систему международного обмена знаниями с помощью корпоративных инвесторов в НИОКР (15-е место) и активным использованием системы платежей за ИС (12-е место) и поступлений от ИС (16-е место). Растет также сложность производства и экспорта (72-е место), хотя и с более низкого уровня.
Новая Зеландия поднялась на 24-е место: это обусловлено общим укреплением инновационных ресурсов (17-е место), а также целенаправленным развитием показателей «Институты» (3-е место) и «Эффективность правительства» (5-е место). Успехи по уровню развития высшего образования (21-е место), числу выпускников естественно-научных и инженерных специальностей (51-е место), экологической устойчивости (30-е место) и объему глобальных корпоративных инвесторов в НИОКР (30-е место) способствовали закреплению этого прогресса.
За годы существования ГИИ превратился из методики сравнительного анализа в рабочий инструмент для формирования инновационной политики. В ходе опроса, проводившегося ВОИС в 2025–2026 годах, 78 процентов ответивших государств-членов (93 из 120) сообщили, что чаще всего используют ГИИ для совершенствования инновационных экосистем и политики (63 процента), повышения качества инновационных данных (53 процента) или как справочное пособие при разработке экономических планов и стратегий (41 процент).
Использование этого доклада широко распространено среди государств — членов ВОИС. Заявленный уровень использования наиболее высок среди государств-членов в Азиатско-Тихоокеанском регионе (85 процентов); за ними следуют страны с переходной и развитой экономикой (80 процентов), страны Латинской Америки и Карибского бассейна, а также Африки (по 74 процента) и арабские страны (69 процентов). В разбивке по уровню дохода ГИИ, согласно ответам на опрос, наиболее активно используется экономиками с уровнем дохода ниже среднего (89 процентов).
В стремлении поддержать сложившееся сотрудничество группа, отвечающая за подготовку ГИИ в ВОИС, ежегодно организует до 80 национальных и региональных мероприятий и помогает правительствам в создании межведомственных целевых групп.
ГИИ продвигает подход к разработке политики, основанный на фактических данных, и использует для этого два этапа:
анализ: объединение усилий политиков, специалистов по статистике и представителей инновационного сектора для оценки национальных инновационных показателей;
реагирование: выявление сильных и слабых сторон и последующая разработка скоординированной политики с привлечением государственного и частного секторов.
Основные направления внедрения
Для внедрения инновационной политики необходимо наличие четырех ключевых элементов:
Интеграция в государственную политику: включение задач инновационного развития и приоритетов интеллектуальной собственности (ИС) в национальные экономические стратегии и формирование межведомственных групп, работающих по принципу единой государственной стратегии под руководством высшего звена управления.
Взаимодействие с заинтересованными сторонами: широкие консультации со стартапами, университетами, крупными компаниями, партнерами в области ИС и инновационными кластерами и увязка национальной политики в сфере ИС с общей инновационной стратегией.
Конкретные результаты: постановка четких количественных задач, позволяющих отслеживать прогресс и корректировать меры политики.
Реалистичные цели: стремление к последовательному совершенствованию системы, а не погоня за быстрым ростом в рейтинге и понимание, что политика способна принести результаты не сразу.
Сервис по анализу инновационных экосистем и данных об инновациях в рамках ГИИ—2026 позволяет пользователям сформировать краткие справки и статистические профили экономик и с их помощью сравнить показатели стран; отслеживать временные ряды по каждому показателю и изучать микроданные о нематериальных активах, ведущих университетах и брендах. В последние годы в систему добавлены обзоры по кластерам и регионам, например, по Ассоциации государств Юго-Восточной Азии (АСЕАН) или наименее развитым странам (НРС); кроме того, доступны для скачивания исходные наборы данных, включая данные из Системы отслеживания инноваций.
ВОИС также продолжает работу с экономиками, заинтересованными в подключении к ГИИ. По запросу команда ГИИ готовит панель мониторинга, которая показывает потенциальному участнику, в каких данных имеются пробелы или они устарели, а также сколько и какие именно показатели нужно предоставить для того, чтобы соответствовать требованиям. После тщательного изучения всех пробелов на предмет расстановки приоритетов ВОИС помогает соответствующей стране установить контакт с поставщиками необходимых данных. Этот подход показывает себя лучше всего, когда соответствующая страна сохраняет активное участие на протяжении всего процесса. В 2026 году к ГИИ присоединился Бутан: страна прошла весь процесс, кратко описанный выше.
Расширение применения на субнациональном уровне
ГИИ также способствует совершенствованию методики оценки инноваций и разработки инновационной политики на субнациональном уровне, будь то региональный, областной или муниципальный уровень. Рейтинг инновационных кластеров ГИИ помогает определить географические районы мира с наибольшей концентрацией изобретателей, авторов научных публикаций и венчурных сделок. Разработанный ВОИС инструмент «Обеспечение возможности измерения показателей инновационной деятельности на субнациональном уровне» помогает государствам-членам разработать собственные субнациональные метрики или индексы. В нем указано, какие показатели ГИИ применимы на субнациональном уровне, проанализированы индексы, существующие в Бразилии, Вьетнаме, Европейском союзе, Индии, Китае и Колумбии, а также обозначены новые источники больших данных, подходящие для количественной оценки инноваций на местах.
Новые подходы к оценке инноваций
Для совершенствования методики оценки инноваций в 2024 году начала работу лаборатория данных ВОИС GII iLens Innovation Data Lab. В рамках семинаров, проведенных по линии этого проекта в 2025 и 2026 годах, рассматривались показатели венчурного капитала и прямых инвестиций, стартапы и быстрорастущие компании, фундаментальные исследования, в частности секвенирование генома, ограничения данных в преломлении к ИИ, а также оценка индустриализации и инвестиций. Опираясь на новые источники и методы сбора данных, включая веб-скрапинг и геопространственный анализ, лаборатория делится своими изысканиями, которые вносят вклад в следующие издания ГИИ и расширяют комплект инструментов, доступных для количественной оценки инноваций.
В 2026 году ряд экономик вышли на новые рубежи в рейтинге ГИИ
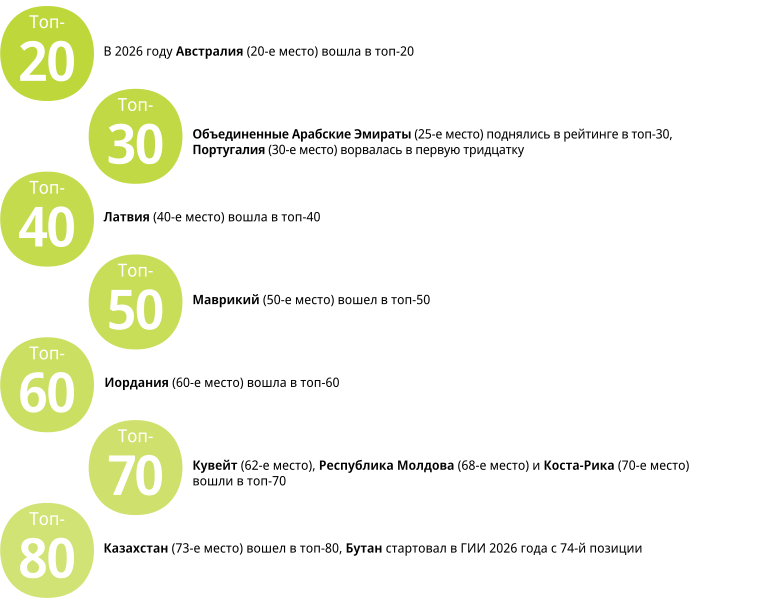
Ряд экономик достигли важного рубежа в рейтинге 2026 года (рисунок 2). Если говорить о верхней части рейтинга, Португалия (30-е место) вошла в топ-30 благодаря экосистеме, сочетающей в себе диверсификацию отечественной промышленности (1-е место), научную деятельность (11-е место по числу научно-технических статей), исследовательскую базу (12-е место), расходы бизнеса на НИОКР (16-е место) и финансирование стартапов и компаний в фазе стремительного роста (19-е место). Две страны Балтии поднялись в рейтинге. Литва поднялась вверх в рамках топ-40, заняв 32-е место, а Латвия замкнула список 40 ведущих инновационных экономик.
 Примечание. При сравнении рейтингов ГИИ по годам нужно учитывать произошедшие изменения в модели составления ГИИ и доступность данных.
В топ-70 ворвался Кувейт, заняв 62-е место. Этот успех опирается на созданные в стране благоприятные условия для инноваций, в частности доступ к ИКТ (4-е место) и использование ИКТ (3-е место), наряду с укреплением показателей финансирования и инвестиций. Республика Молдова поднялась на 68-е место: в ее случае более ограниченные инновационные ресурсы (94-е место) сочетаются со сравнительно высокими результатами, полученными благодаря показателю «Цифровые технологии» (51-е место).
Топ-70 замыкает Коста-Рика (70-е место). Эта позиция отражает результаты страны по показателю «Развитие глобальной, сервисно ориентированной экосистемы», подкрепленные лидерством в области проектов ПИИ в новые предприятия в сфере НИОКР и высоких технологий (1-е место), что свидетельствует о привлекательности страны для инновационноемких инвестиций, экспорта ИКТ-услуг (14-е место) и роста производительности (17-е место).
В рамках топ-80 на 73-е место поднялся Казахстан, продемонстрировав наибольший прогресс в Центральной и Южной Азии. За ним следует Бутан (74-е место), впервые представленный в ГИИ.
Швейцария, Китай, Индия и Руанда являются лидерами в своих группах дохода; Таиланд набирает темпы среди экономик с уровнем дохода выше среднего; Казахстан, Бутан и Саудовская Аравия выходят на верхние позиции в своих регионах
ГИИ 2026 года не только отслеживает динамику развития лидеров в области инноваций, но и фиксирует заметные сдвиги в различных группах дохода и регионах мира. Швейцария, Китай, Индия и Руанда являются лидерами в своих группах (таблица 1).
Среди всех стран со средним уровнем дохода Китай по-прежнему занимает самое высокое место в общем рейтинге (10-е) и является единственной экономикой этой категории в топ-30. Малайзия (34-е место) и Индия (38-е место) по-прежнему входят в топ-40, в то время как Вьетнам (43-е место), Таиланд (44-е место), Турция (45-е место), Филиппины (52-е место), Марокко (54-е место) и Индонезия (55-е место) укрепляют растущее присутствие стран со средним уровнем дохода в верхней половине рейтинга.

Среди экономик с низким уровнем дохода наиболее значительный прогресс демонстрирует Руанда, поднявшаяся на 96-е место; второй результат в этой группе показал Мадагаскар, поднявшийся на 113-е место.
В Северной Африке и Западной Азии также отмечается значительный рост: Саудовская Аравия (42-е место) заняла четвертое место в своем регионе. В частности, Тунис поднялся на 71-е место, Египет — на 83-е, Азербайджан — на 85-е, Ливан — на 86-е, а Алжир — на 111-е. В Юго-Восточной Азии, Восточной Азии и Океании Вьетнам занял 43-е место, Таиланд — 44-е, Монголия — 72-е, а Камбоджа — 93-е. Центральная и Южная Азия укрепила свои позиции благодаря улучшению показателей ряда экономик. Лидером региона остается Индия (38-е место в рейтинге), вторую строчку занимает Казахстан (73-е место), третью — Бутан (74-е место). Кыргызстан и Пакистан поднялись на четыре позиции, заняв соответственно 92-е и 95-е места. Непал поднялся на 104-е место, а Бангладеш — на 105-е.
В регионе Латинской Америки и Карибского бассейна лидируют Чили (51-е место), Бразилия (53-е место), Мексика (65-е место), Уругвай (66-е место) и Коста-Рика (70-е). Эквадор (106-е место) и Тринидад и Тобаго (107-е место) поднялись на семь позиций, в то время как Гондурас (116-е место), Гватемала (120-е место), Никарагуа (124-е место) и Боливарианская Республика Венесуэла (127-е место) также улучшили свое положение в рейтинге. В странах Африки к югу от Сахары отмечаются одни из самых значительных взлетов отдельно взятых стран. Маврикий занимает лидирующую позицию в регионе, находясь на 50-м месте рейтинга, за ним следуют Южная Африка (63-е место), Ботсвана (82-е место) и Сенегал (90-е место). Кения улучшила свой результат, поднявшись на пять строчек и заняв 97-ю позицию.
Кто демонстрирует наибольшую динамику развития? Наконец, пришло время ответить на вопрос, кто показал наибольшую динамику инновационного развития в 2026 году.
Ряд стран со средним уровнем дохода уже обосновались в верхней части рейтинга ГИИ, заняв разные места в топ-40, однако двигаться вверх становится сложнее
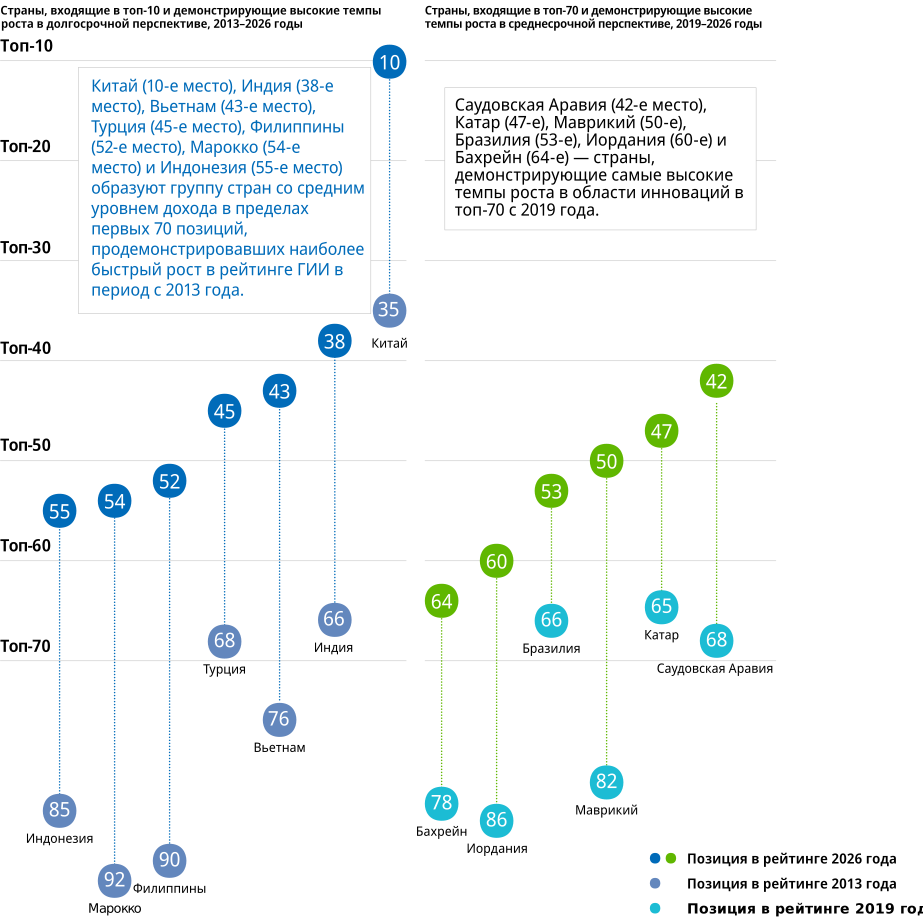
Китай (10-е место), Индия (38-е место), Вьетнам (43-е место), Турция (45-е место), Филиппины (52-е место), Марокко (54-е место) и Индонезия (55-е место), будучи странами со средним уровнем дохода, входят в топ-70 ГИИ и демонстрируют наиболее уверенную положительную динамику в долгосрочной перспективе с 2013 года (рис. 3). Все они шли к этому результату разными путями, но их объединяет одна общая черта: в этих странах были созданы предприятия, отрасли и производственные сети, способные трансформировать отдельные сильные стороны в инновационные результаты. В ряде случаев инновационные результаты уже превосходят ожидания исходя из объема вкладываемых в инновации ресурсов. Китай занимает 5-е место по получаемым результатам и 22-е — по объему инновационных ресурсов, Индия — 25-е и 49-е места соответственно, Вьетнам — 35-е и 54-е, Филиппины — 49-е и 69-е, Марокко — 46-е и 76-е соответственно. Таким образом, можно констатировать, что их рост зависит не только от увеличения ресурсов, вкладываемых в инновации, но и от увязки собственного потенциала с рынком через глобальные цепочки создания стоимости, торговлю высокотехнологичной продукцией, оказываемые цифровые услуги, дизайн, брендинг, интеллектуальную собственность и деятельность стартапов. Этот вывод помогает объяснить прогресс соответствующих стран, но в то же время он указывает на существующий барьер: для продвижения выше 40-го или 50-го места указанным государствам нужны более широкие научно-исследовательские возможности, более масштабные корпоративные НИОКР, более прочные связи между фундаментальными исследованиями и промышленностью и более активное наращивание фонда знаний на национальном уровне.
 Примечание. На сравнение рейтингов ГИИ по годам могут влиять изменения в методике оценки и колебания, связанные с доступностью данных. Модель ГИИ периодически совершенствуется, что необходимо учитывать при интерпретации динамики показателей за длительный период.
Сравнительный анализ с медианными показателями стран с высоким и средним уровнем дохода показывает, в каких областях сокращение отставания наиболее заметно (вставка 2). Семь стран со средним уровнем дохода, демонстрирующие наибольшую динамику инновационного развития, наиболее приблизились к странам с высоким уровнем дохода по показателям, связанным с производством и экспортом, и в меньшей степени по показателям, касающимся поддержки стартапов и доступа к финансированию. Конвергенция слабее в тех сегментах инновационной системы, где потенциал формируется медленнее: НИОКР, исследовательская и академическая инфраструктура, научные статьи и связи с частным сектором. Фактически это и есть потолок для большинства стран со средним уровнем дохода, демонстрирующих интенсивные темпы инновационного развития. Исключением является Китай. Эта страна достигла уровня экономик с высоким доходом по большинству показателей, включая расходы на НИОКР, корпоративные НИОКР, высокотехнологичное производство и использование интеллектуальной собственности, что и объясняет попадание в первую десятку инновационных лидеров.
Для большинства других экономик со средним уровнем дохода, последовательно улучшающих свои показатели в рейтинге, продвижение выше топ-40 или топ-50 требует больше, чем просто успешное развитие таких показателей, как глобальные производственные связи, экспорт и использование интеллектуальной собственности. Марокко и Вьетнам демонстрируют одни из самых динамичных темпов роста за последнее время: Вьетнам вернулся к допандемическому уровню, а Марокко достигло наивысшей за всю историю своего участия в ГИИ позиции, заняв 54-е место. Индия и Филиппины совершили грандиозный скачок и уже находятся на уровне топ-40 и топ-50. Индонезия за последние три года упрочила свои позиции на 55-м месте, тогда как Турция опустилась вниз за пару последних лет. Основным фактором, сдерживающим развитие большинства этих экономик, по-прежнему является недостаточная глубина и размах инновационной системы: научно-исследовательский потенциал, качество университетского образования, научная продукция, научно-исследовательские и опытно-конструкторские работы (НИОКР) в частном секторе, патентование и связи между наукой и промышленностью пока недостаточно сильны по всей экосистеме инноваций.
Семь стран со средним уровнем дохода, демонстрирующие долгосрочный рост инновационной активности и указанные на рисунке 3 (Китай (10-е место), Индия (38-е), Вьетнам (43-е), Турция (45-е), Филиппины (52-е), Марокко (54-е) и Индонезия (55-е)), приблизились к показателям инновационной активности стран с высоким уровнем дохода, однако этот процесс протекает неравномерно.
Чтобы проанализировать, в каких областях происходит конвергенция, в этой вставке сравниваются результаты работы их систем по 25 показателям, сгруппированным в пять категорий: научная база, НИОКР, стартапы и экосистема финансирования, производство и экспорт и интеллектуальная собственность. Каждый показатель обозначен как «Выше», «Среднее» или «Ниже» в зависимости от того, достигает ли экономика медианы стран с высоким уровнем дохода, находится между медианами стран со средним и высоким уровнем дохода или же ниже медианы стран со средним уровнем дохода (таблица 2.1).

Данное сравнение указывает на выборочную, а не на единообразную конвергенцию. Все страны, демонстрирующие долгосрочный рост (кроме Китая), пока не достигли показателей стран с высоким уровнем дохода по всем параметрам инновационной системы. Однако каждая из них сформировала уникальный набор мощностей, который способствует повышению ее позиций в рейтинге. Для этих стран следующий этап догоняющего развития будет зависеть от того, удастся ли им дополнить свои сильные стороны более развитыми исследовательскими системами, более масштабным процессом создания знаний и более прочными связями внутри инновационной экосистемы.
В этой связи можно выделить три основных момента. Во-первых, наибольшая конвергенция наблюдается в сфере финансирования стартапов, производства и экспорта, а также интеллектуальной собственности, тогда как наименьшая — в области научной базы и НИОКР, где глубокий исследовательский потенциал формируется медленно и большинство стран, демонстрирующих рост, остаются в среднем диапазоне. Фактически это и есть потолок для процесса догоняющего развития стран со средним уровнем дохода. Во-вторых, Китай является исключением, подтверждающим правило. Ему удалось пробить «стеклянный потолок» благодаря формированию исследовательской базы и достижению уровня экономик с высоким доходом по 21 из 25 показателей, тогда как остальным представителям этой группы пока не удалось показать аналогичные результаты. В-третьих, положение остальных стран, набирающих очки в итоговом рейтинге, неодинаково. Индия демонстрирует второй по разнообразию профиль, однако по-прежнему отстает по числу исследователей и научных статей; Вьетнам и Филиппины лидируют в сфере производства и торговли, однако отстают по количеству собственных изобретений; еще ряд стран демонстрируют более высокие темпы роста производства, экспорта и показателей ИС, чем показатели создания научно-исследовательской базы, необходимой для поддержания этого прогресса. Продолжат ли эти экономики подниматься или выйдут на плато, будет зависеть от того, смогут ли они дополнить свои рыночные преимущества научно-исследовательскими системами, которые формируются медленнее, но благодаря которым Китай сумел выйти в лидеры рейтинга.
В отличие от Китая, о котором подробно говорится в вставке 2, путь Индии в большей степени ориентирован на цифровые услуги, венчурный капитал и предпринимательство. Страна обладает одним из наиболее разнообразных профилей среди семи экономик со средним уровнем дохода, демонстрирующих динамичное развитие инновационного потенциала (вставка 2). Она занимает 1-е место в мире по экспорту услуг в сфере ИКТ, 4-е место по объему венчурных сделок на поздних стадиях и демонстрирует высокие результаты по интенсивности использования нематериальных активов (13-е место). Эти возможности позволили ей занять 15-е место по показателям «Результаты в области знаний и технологий», хотя дальнейший прогресс будет зависеть от распространения исследований, освоения технологий и корпоративных инноваций за пределами ведущих секторов цифровых технологий и стартапов.
Вьетнам и Филиппины продвинулись вперед за счет интеграции в международные производственные и сервисные сети. Обе экономики достигли уровня стран с высоким доходом по показателям высокотехнологичного производства и высокотехнологичного экспорта, а также по оценке стоимости компаний-единорогов и глобальным брендам. Вьетнам лидирует как по экспорту высокотехнологичной, так и творческой продукции и занимает 3-е место по импорту высокотехнологичной продукции, тогда как Филиппины занимают 4-е место по экспорту высокотехнологичной продукции, 6-е — по импорту высокотехнологичной продукции и 23-е — по высокотехнологичному производству. Для них следующим шагом должен стать переход к развитию деятельности с большей добавленной стоимостью в рамках этих сетей за счет расширения собственных научных исследований, патентования и генерирования знаний своими силами. Обе страны по-прежнему находятся ниже медианы стран со средним уровнем дохода по числу научных статей и патентов, полученных по линии PCT, что свидетельствует о том, что их сильные стороны в рамках международного производственного процесса все еще превосходят внутренние возможности в области создания знаний и изобретений.
Турция следует по пути большей промышленной ориентации и освоения потенциала нематериальных активов. Она особенно сильна в сфере НИОКР и интеллектуальной собственности. Высокие показатели в области диверсификации собственной промышленности (5-е место), промышленного дизайна (6-е место), товарных знаков (7-е место) и результатов творческой деятельности (28-е место) свидетельствуют о мощном потенциале в сфере производства, дизайна и брендинга. Хорошие результаты по числу исследовательских кадров (8-е место) и уровню зачисления в вузы (9-е место) создают дополнительную основу для перехода к более технологичному производству и росту производительности труда. Однако, чтобы раскрыть этот потенциал в полной мере, необходимо последовательно развивать благоприятные условия в более широком плане, включая показатели образования (77-е место), высшего образования (58-е место), нормативно-правовой среды (102-е место) и делового климата (103-е место).
Индонезия добилась прогресса благодаря своему обширному внутреннему рынку (7-е место), развивающейся цифровой экономике и активизации условий для финансирования стартапов: показатели финансирования стартапов и компаний, находящихся в фазе стремительного роста, занимают 12-е место, а венчурные сделки на поздних стадиях — 26-е место, что сопоставимо с результатами стран с высоким уровнем дохода. Однако национальная база НИОКР остается относительно слабой. Расходы Индонезии на НИОКР в процентах от ВВП в 2020 году — по последним доступным данным — составили всего 0,3 процента; объем НИОКР, выполняемых предприятиями, — лишь 0,02 процента, а доля исследователей, занятых в частном секторе, не превышает 4,4 процента от общего числа исследователей. Следующий этап развития страны будет зависеть от укрепления исследовательского потенциала и связей между университетами, стартапами и компаниями с уже сложившейся репутацией.
Помимо стран, демонстрирующих долгосрочную положительную динамику инновационного развития, с 2019 года усиливается еще одна группа государств, траектория развития которых определяется инвестициями, цифровой трансформацией и развитием сферы услуг
Саудовская Аравия (42-е место), Катар (47-е место), Маврикий (50-е место), Бразилия (53-е место), Иордания (60-е место) и Бахрейн (64-е место) продемонстрировали одни из самых уверенных долгосрочных темпов роста с 2019 года среди стран, входящих в топ-70 ГИИ.
Во многом динамика развития стран Персидского залива Западной Азии обусловлена объемом ресурсов, вкладываемых в инновации. Улучшение позиций Саудовской Аравии подкрепляется высокими темпами внедрения цифровых технологий, что проявляется в мировом лидерстве этой страны по использованию ИКТ (1-е место) и уровню развития государственных онлайн-услуг (4-е место). Страна также становится более заметной на инновационной карте мира: в 2026 году Эр-Рияд вошел в сотню ведущих инновационных кластеров, заняв 92-е место, что свидетельствует о растущей концентрации научной, технологической и венчурной деятельности. Сильные стороны Катара в немалой степени определяются кадровым потенциалом и развитой инфраструктурой (16-е место), а также лидерством по показателю «Доля иностранных студентов» (1-е место). Иордания вошла в топ-60 благодаря ориентации на науку: страна демонстрирует превосходные результаты в научной деятельности, занимая 1-е место по числу научно-технических статей, и в целом показывает исключительные успехи для масштаба своей системы в целом. Прогресс Бахрейна, в свою очередь, отражает благоприятные условия, созданные благодаря уровню развития цифровой связи: страна занимает 1-е место по доступу к ИКТ, 10-е — по использованию ИКТ и демонстрирует дополнительные преимущества в сфере онлайн-услуг государственных органов (23-е место) и расходов на компьютерное программное обеспечение (23-е место). Более того, уровень развития инфраструктуры в целом (2-е место) и деловой климат (6-е место) входят в число лучших в мире.
Помимо экономик стран Персидского залива Западной Азии, высокое место Маврикия (50-е) иллюстрирует, как небольшая страна сумела добиться относительного успеха, опираясь на развитие сферы услуг, цифровой связи и инвестиций для диверсификации своего инновационного развития. Маврикий создал конкурентоспособную сервисную площадку, основанную на ИКТ, финансовых и других специализированных услугах, экспорте творческой продукции и коммерческой деятельности, опирающейся на цифровые технологии. Это объясняет высокие показатели страны в таких сферах, как экспорт культурных и творческих услуг (6-е место), использование ИКТ (25-е место), число венчурных инвесторов (6-е место), капитализация рынка (25-е место) и проекты ПИИ в новые предприятия в сфере НИОКР и высоких технологий (23-е место). Следующим шагом развития должно стать движение вверх по цепочке создания стоимости — от оказания услуг по передаче функций третьей стороне и вспомогательных услуг к производству цифровых продуктов с более высокой добавленной стоимостью, оказанию услуг в сфере данных, развитию финансовых технологий, программного обеспечения и творческих отраслей для африканских и мировых рынков.
В 2026 году Бразилия сохранила свои позиции благодаря сочетанию таких факторов, как наличие крупного внутреннего рынка (8-е место), а также преимуществ в области науки, предпринимательства и использования нематериальных активов на уровне выше, чем в других странах Латинской Америки. Отличные результаты в категориях «Товарные знаки» (8-е место), «Платежи за интеллектуальную собственность» (13-е место), «Венчурные сделки на поздних стадиях» (16-е место), «Корпоративные инвесторы в НИОКР» (23-е место) и «Полезные модели» (24-е место) поддерживают экосистему, отличающуюся сильной научной и коммерческой деятельностью. Неизменное присутствие Сан-Паулу в числе ведущих мировых инновационных кластеров (49-е место в рейтинге 2026 года) укрепляет роль Бразилии как главного центра исследований, технологий и стартапов в Латинской Америке. Перед Бразилией по-прежнему стоит задача найти оптимальный способ преобразования своих сильных сторон в рост производительности в более широком контексте (рост производительности труда в стране остается низким — 94-е место), увеличить объем НИОКР, выполняемых предприятиями (36-е место), улучшить деловой климат (129-е место) и обеспечить большую доступность человеческого капитала для поддержки инноваций (например, по числу выпускников естественных и инженерных специальностей страна занимает 101-е место) — особенно за пределами Сан-Паулу и других крупных центров.
Какие экономики достигают большего при меньших ресурсах? Экономики, демонстрирующие инновационные результаты выше ожидаемых, и экономики, эффективно преобразующие ресурсы в результаты
Индия и Вьетнам демонстрируют инновационные результаты выше ожидаемых дольше других стран. В 2026 году в группу государств, демонстрирующих результаты выше ожиданий, вернулись Мозамбик, Пакистан и Республика Молдова, а Бутан стал ее полноправным участником c момента присоединения к ГИИ
Неожиданно высокие результаты инновационной деятельности отдельных стран свидетельствуют о том, что инновации не линейны: уровень дохода не всегда определяет результаты. В ГИИ 2026 года указана 21 страна, чьи результаты превышают ожидания, если учитывать уровень экономического развития. Таким образом, по сравнению с 2025 годом эта группа приросла 4-мя новыми членами (рисунок 4). Дольше всех опережающие темпы инноваций демонстрируют Индия и Вьетнам: они остаются в группе передовиков 16 лет подряд. За ними следует Республика Молдова, которая 15 раз входила в эту категорию и в 2026 году вернулась после краткосрочного отсутствия; Руанда и Украина показывали опережающие результаты на протяжении 14 лет. 12 раз в группу входил Таиланд, 11 раз — Малави, 10 раз — Иордания, Мадагаскар и Мозамбик. В 2026 году в группу опережающего развития вернулись Мозамбик и Пакистан, а Бутан стал ее членом с момента своего первого появления в рейтинге ГИИ. В текущем году 10 из 21 страны с опережающими темпами инноваций улучшили свои позиции в рейтинге: речь идет об Иордании, Мадагаскаре, Марокко, Пакистане, Республике Молдова, Руанде, Таиланде, Тунисе, Узбекистане и Вьетнаме.
Результаты выше ожидаемых в основном сосредоточены в группе стран со средним уровнем дохода: 10 из 21 — это страны с доходом ниже среднего, шесть — с доходом выше среднего и еще пять — с низким уровнем дохода. Наибольшее число таких стран приходится на Африку к югу от Сахары (7 стран), далее следуют регионы Центральной и Южной Азии, Юго-Восточной Азии, Восточной Азии и Океании (по 4 страны в каждом регионе). На долю Северной Африки и Западной Азии приходится три страны, на долю Европы — две, а Бразилия остается единственной страной с опережающими темпами в Латинской Америке и Карибском бассейне (таблица 2).

Ряд экономик демонстрирует результаты выше ожидаемых на протяжении длительного времени. Южная Африка (63-е место) девять лет подряд входит в группу стран с опережающими темпами развития инноваций, Сенегал (90-е место) присутствует в ней в девятый раз за всю историю ГИИ. Филиппины (52-е место) и Марокко (54-е место) фигурировали в этой категории восемь раз, а Бразилия (53-е место) не покидала ее шесть лет подряд. Индонезия (55-е место) и Узбекистан (77-е место) демонстрируют результаты выше ожиданий уже пять лет подряд.
Бутан дебютировал в рейтинге ГИИ с инновационным профилем, в котором сочетаются относительно сильные позиции по уровню развития институциональной (36-е место) и нормативной среды (52-е место) и высокие показатели цифровой модернизации и экологической устойчивости (3-е место). Страна демонстрирует высокий уровень валового накопления капитала (1-е место) и использования низкоуглеродных источников энергии (2-е место), а также относительно высокие показатели по объему расходов на программное обеспечение (21-е место) и импорту высоких технологий (23-е место). Цифровая трансформация и диверсификация экономики являются приоритетами государственной политики, хотя использование ИКТ (92-е место) по-прежнему представляет собой проблему. Таким образом, задача Бутана в области инноваций заключается в том, чтобы использовать свои сильные институты, базу чистой энергии и амбиции в цифровой сфере для создания небольшой дифференцированной экосистемы, ориентированной на устойчивые инвестиции, творческие отрасли и цифровые услуги.

Узбекистан поднялся на две позиции и пятый год подряд сохраняет статус страны с результатами выше ожидаемых. Его экосистема сочетает в себе благоприятные условия для ведения бизнеса (8-е место) с растущим потенциалом человеческого капитала и сильными сторонами в сфере интеллектуальной собственности (например, по показателю «Полезные модели» страна занимает 14-е место). Узбекистан занимает 3-е место по показателю «Политика в области предпринимательства и его культура», 4-е — по финансированию стартапов и компаний в фазе стремительного роста, 7-е — по росту производительности труда и 12-е — по валовому накоплению капитала.
Пакистан поднялся на 95-е место и в четвертый раз вернул себе статус страны с опережающими темпами развития инноваций. Его сильные стороны сосредоточены в сфере цифровой экономики: разработка мобильных приложений (10-е место), экспорт ИКТ-услуг (15-е место), импорт высоких технологий (19-е место) и расходы на программное обеспечение (33-е место). Относительно высокие показатели научной продукции (49-е место) и качества университетов (47-е место) поддерживают развитие цифровой экономики.
Мозамбик (129-е место) возвращается в группу стран с результатами выше уровня ожидания в десятый раз. Его профиль сочетает сильные стороны в сферах инвестиций, демографии, образования и творческой деятельности. Страна занимает 4-е место по объему поступающих прямых иностранныхинвестиций (ПИИ), 6-е — по демографическому профилю молодого населения, 19-е — по расходам на образование и использованию низкоуглеродных источников энергии, а также 27-е — в сфере микрофинансирования. В 2026 году инновационные результаты страны стали более разноплановыми: отмечается рост численности промышленных образцов (42-е место), а также объема экспорта творческой продукции (69-е место).
В другой части графика расположились 39 стран (+1 по сравнению с 2025 годом), показатели которых в 2026 году не соответствуют ожиданиям, если учитывать их уровень экономического развития.
Наибольшую долю в этой группе занимают страны Латинской Америки и Карибского бассейна (14 экономик), за ними следуют страны Африки к югу от Сахары (9) и страны Северной Африки и Западной Азии (7). В эту группу также входят шесть европейских экономик, по две экономики из Юго-Восточной Азии, Восточной Азии и Океании, а также одна экономика из Центральной и Южной Азии. В этой категории по-прежнему находятся несколько стран с высоким уровнем дохода из регионов Северной Африки и Западной Азии, в том числе Саудовская Аравия (42-е место), Катар (47-е место), Кувейт (62-е место), Бахрейн (64-е место) и Оман (69-е место); это прямо указывает на разрыв между создаваемыми благоприятными условиями и фактическими результатами, которые обеспечивает инновационная деятельность на данный момент. В других странах результаты ниже уровня ожиданий нередко отражают неравномерность развития различных компонентов инновационной системы. Важно отметить, что, поскольку данная классификация основана на уровне дохода, ее не следует интерпретировать как указывающую на отсутствие значительных преимуществ в области инноваций.
Китай демонстрирует инновационные результаты, сопоставимые с показателями стран с высоким уровнем дохода, в то время как ряд других государств, например Марокко, Пакистан, Мадагаскар и Зимбабве, демонстрируют результаты выше ожидаемых при более ограниченных инновационных ресурсах.
Показатель «развития опережающими темпами» позволяет сопоставлять результаты инновационной деятельности с уровнем дохода. Однако в данном разделе предпринята попытка ответить на другой вопрос: насколько эффективно инновационные ресурсы преобразуются в результаты.
На рисунке 5 страны распределены по четырем квадрантам в зависимости от того, находятся ли их показатели вкладываемых ресурсов и получаемых результатов выше или ниже глобальной медианы, что позволяет продемонстрировать их абсолютное положение в инновационном ландшафте. Затем с помощью медианы дается оценка уровня результатов, обычно соответствующего данному показателю ресурсов. Страны, расположенные выше этой линии, производят больше результатов, чем ожидается с учетом вкладываемых ресурсов, а страны, находящиеся ниже линии, не вполне раскрыли свой потенциал с точки зрения трансформации создаваемых возможностей в инновационные результаты.
Швейцария (1-е место) сочетает оба аспекта эффективности: она занимает 2-е место по инновационным ресурсам и 1-е место по инновационным результатам, демонстрируя показатель результативности примерно на 11 пунктов выше уровня, прогнозируемого для уровня инновационных вложений. Швеция (2-е место), Соединенные Штаты Америки (3-е место), Республика Корея (4-е место) и Соединенное Королевство (6-е место) также находятся в квадранте «большой объем ресурсов / высокие результаты». Соединенное Королевство демонстрирует особенно высокую эффективность, занимая 10-е место по объему ресурсов и 4-е — по результатам. Германия (11-е место) и Италия (27-е место) также показывают относительно высокие результаты, занимая соответственно 8-е и 16-е места, несмотря на более низкие позиции по объему ресурсов — 14-е и 36-е места.
Китай является наиболее заметным отклонением от нормы, демонстрируя наибольшее положительное отклонение от медианы. Его инновационные результаты превышают результаты ряда стран с более высоким уровнем вкладываемых ресурсов, в том числе Сингапура (5-е место), Германии (11-е место) и Австралии (20-е место). Сингапур (5-е место) по-прежнему остается лидером по объему вложений в инновации, занимая 1-е место по ресурсам и 9-е место по результатам: это наглядный пример того, что значительные вложения не всегда автоматически приводят к пропорционально более высоким результатам по всем направлениям развития системы.
Ряд стран со средним уровнем дохода сочетают вложения ниже медианы или умеренные значения с результатами, значительно превышающими ожидания. Так, Индия (38-е место) занимает 49-е место по ресурсам и 25-е — по результатам; Марокко (54-е место) — 76-е и 46-е места соответственно; а Исламская Республика Иран (81-е место) — 104-е место по вложениям и 58-е — по результатам. Вьетнам (43-е место), Турция (45-е место), Тунис (71-е место) и Мексика (65-е место) демонстрируют аналогичную динамику. Среди стран с более ограниченной ресурсной базой выше линии регрессии также расположились Пакистан (95-е место), Мадагаскар (113-е место), Нигерия (118-е место) и Зимбабве (132-е место): это говорит о сравнительно высоких результатах по сравнению с вкладываемыми ресурсами.

Квадрант «большой объем ресурсов / невысокие результаты» — сигнал совершенно другого плана, характеризующий выбранный курс. Объединенные Арабские Эмираты (25-е место) занимают 12-е место по объему вкладываемых ресурсов, но 42-е — по результатам, Саудовская Аравия (42-е место) — 30-е и 62-е места соответственно, Катар (47-е место) — 33-е и 67-е. Эти страны создали прочную институциональную, инфраструктурную и инвестиционную основу; следующим этапом для них должно стать преобразование этих активов в масштабируемые результаты.
В каких областях наблюдается дисбаланс инновационных систем?
Лидеры в области инноваций обладают сбалансированными инновационными экосистемами, в то время как страны с развивающейся экономикой, такие как Руанда, Алжир, Камбоджа и Пакистан, должны опираться на свои уникальные преимущества для того, чтобы повысить эффективность инновационной деятельности в целом.
Большинство стран, входящих в топ-25 ГИИ, демонстрируют относительно сбалансированный характер своих инновационных экосистем и занимают высокие позиции по целому ряду компонентов ресурсных показателей и показателей результатов. Примером сбалансированной экосистемы могут служить системы Швейцарии, Швеции, Соединенных Штатов Америки, Республики Корея и Сингапура. Китай (10-е место) выделяется среди лидеров тем, что занимает сравнительно невысокое место по компоненту «Институты» (48-е).
В странах, расположившихся в рейтинге ГИИ ниже, более значительные расхождения между компонентами указывают на вектор развития инновационных систем. Например, по уровню развития институтов Руанда (96-е место в общем рейтинге) занимает 26-е место , Азербайджан (85-е место) — 36-е, а Ботсвана (82-е место) — 41-е. Аналогичным образом компонент «Человеческий капитал и исследования» является относительной хорошо развитым в Алжире (39-е место по сравнению со 111-м в общем рейтинге), Тунисе (45-е место по сравнению со 71-м), Перу (53-е место по сравнению с 80-м), Исламской Республике Иран (56-е место по сравнению с 81-м) и Кыргызстане (64-е место по сравнению с 92-м) (таблица 3).

Более высокий рейтинг по компоненту «Уровень развития рынка» указывает на благоприятные условия для финансирования, инвестиций или торговли. Босния и Герцеговина занимает 23-е место по этому показателю, несмотря на то что в общем рейтинге государство находится на 84-й позиции, Камбоджа — 31-е место по сравнению с 93-м в общем рейтинге, а Никарагуа — 36-е по сравнению со 124-м. Компонент «Уровень развития бизнеса» отражает сравнительно хорошо развитый потенциал компаний, наличие работников умственного труда и инновационных связей. По этому параметру Камерун занимает 39-е место по сравнению с 121-м в общем рейтинге, Малави — 50-е по сравнению с 126-м, Коста-Рика — 40-е по сравнению с 70-м, Ботсвана — 59-е по сравнению с 82-м.
Напротив, Исламская Республика Иран (81-е место в общем рейтинге) занимает 54-е место по компоненту «Результаты в области знаний и технологий» и 64-е по компоненту «Результаты творческой деятельности», но показывает значительно более скромные результаты по компонентам «Инфраструктура» (91-е место) и «Институты» (136-е место).
Такие диспропорции не обязательно являются слабыми сторонами. Скорее, они указывают на преимущества, на которые могут опираться те или иные страны в процессе развития: системы, ориентированные на ресурсы, нуждаются в более надежных каналах связи между институтами и инвестициями с одной стороны и коммерциализацией — с другой, в то время как системы, ориентированные на результаты, могут двигаться вперед за счет укрепления инфраструктуры, научно-исследовательской базы и финансовых основ для сохранения имеющихся сильных сторон.
Традиционными показателями прямых иностранных инвестиций (ПИИ) являются накопленный объем и поток; они отражают объемы вложенного капитала. ГИИ уже давно отслеживает их с помощью показателя 5.3.4 «Поступление прямых иностранных инвестиций (ПИИ)», основанного на данных Международного валютного фонда (МВФ) по платежному балансу. Эти данные необходимы, однако они носят преимущественно ретроспективный характер: как правило, они публикуются с задержкой в один год или более, имеют высокую степень агрегирования и не отражают интенсивность инноваций и общий характер инвестиций; другими словами, приобретение действующего производственного предприятия или доли в реестре учитывается так же, как и покупка нового центра обработки данных для ИИ.
Чтобы дополнить эту информацию более перспективным и целевым индикатором, составители ГИИ 2026 года совместно с аналитической структурой FT Locations ввели новый показатель 5.3.5 — «Проекты ПИИ в новые предприятия в сфере НИОКР и высоких технологий», основанный на данных об анонсированных инвестиционных проектах в новые предприятия согласно базе fDi Markets компании FT Locations. ПИИ в новые предприятия — это трансграничные инвестиции в новый проект по созданию материальной инфраструктуры или расширение уже существующего проекта, в результате которых создаются новые рабочие места и привлекаются инвестиции в основной капитал. Согласно нашему определению НИОКР и высоких технологий, объявления об инвестиционных проектах включаются в данный показатель, если в базе fDi Markets соответствующая деятельность классифицируется как НИОКР или проектирование, опытно-конструкторские работы и испытания или если они относятся к высокотехнологичным секторам, таким как полупроводники, биотехнологии и фармацевтика, а также программное обеспечение и услуги в сфере информационных технологий (ИТ)
В 2025 году компании объявили о запуске почти 6000 проектов в сфере НИОКР и высоких технологий по всему миру, из них 1201 проект относится к НИОКР и 4769 — к сфере высоких технологий. Это составляет примерно одну треть от общего числа новых проектов всех видов (порядка 16 500), зафиксированных в разных странах в 2025 году.
Первый вывод очевиден: решения компаний о размещении инвестиций в НИОКР и высокие технологии связано с ограниченным числом экономик. Десять ведущих стран-получателей привлекли 58 процентов таких проектов ( рисунок 3.1), причем лидирующие позиции занимают Соединенные Штаты Америки, Индия и Объединенные Арабские Эмираты. Концентрация еще более очевидна в отношении исходящих инвестиционных потоков: на долю 10 ведущих стран-источников приходится 70 процентов всех объявленных проектов; лидером являются Соединенные Штаты Америки (источник каждого четвертого проекта в мире), далее следуют Германия и Соединенное Королевство.
На рисунке 3.1 (см. вставку) проиллюстрирована эта двусторонняя география: на графике показаны инвестиции, анонсированные в 2025 году, которые поступили в каждую страну, и инвестиции, которые «ушли» из этой же страны, причем размер круга указывает на общий объем объявленных капиталовложений. Шестнадцать экономик находятся выше среднемирового уровня по обеим осям — именно они образуют глобальные инвестиционные центры, указанные в правом верхнем квадранте. Четырнадцать из них — это страны с высоким уровнем дохода. Единственными исключениями являются Китай и Индия. Семь глобальных инвестиционных центров находятся в Европе, пять — в Восточной и Юго-Восточной Азии и Океании (Австралия, Китай, Япония, Республика Корея и Сингапур); Северная Америка представлена Соединенными Штатами Америки и Канадой; Объединенные Арабские Эмираты замыкают эту группу.

В правом нижнем квадранте расположились 14 так называемых очагов привлечения инвестиций — это страны, показатели которых превышают среднемировой уровень по притоку, но не оттоку инвестиций. Десять из них являются странами со средним уровнем дохода, но важнее другое — эта группа является наиболее географически рассредоточенной: пять стран относятся к Юго-Восточной Азии (Индонезия, Малайзия, Филиппины, Таиланд и Вьетнам), три — к Латинской Америке (Бразилия, Колумбия и Мексика), три — к Северной Африке и Западной Азии (Катар, Саудовская Аравия и Турция), Польша и Португалия — к Европе, при этом Южная Африка — единственная страна Африки к югу от Сахары, имеющая показатель выше среднемирового по каждой из осей. В сущности применительно к этим странам можно говорить об одностороннем потоке инвестиций: в 2025 году Индонезия привлекла 59 инвестиционных проектов, но сама объявила об экспорте капитала всего один раз, а Филиппины привлекли 43 проекта, а сами анонсировали лишь три. Самым активным очагом привлечения инвестиций является Мексика: в 2025 году она привлекла 188 проектов при всего шести объявлениях об экспорте капитала. Далее в порядке убывания следуют Саудовская Аравия (149 против 19) и Польша (119 против 19) — второе и третье место среди получателей инвестиций в этом квадранте. В Бразилии (111 против 36) и Турции (88 против 32) на один проект экспорта капитала приходится примерно три входящих инвестиционных проекта, что максимально приближает их среди всех членов группы очагов к статусу инвестиционного центра.
Остальные квадранты дополняют общую картину: восемь стран, являясь лидерами по объему экспорта капитала, вкладывают за рубежом гораздо больше, чем привлекают сами. Все они относятся к группе стран с высоким уровнем дохода: Швейцария, Швеция, Дания, Израиль и Гонконг (Китай). Все остальные страны — формирующиеся инвесторы — пока не достигли среднемирового уровня по обеим осям.
Что региональные тенденции говорят нам о географии инноваций?
Центральная и Южная Азия укрепляют свои лидерские позиции по сравнению с Латинской Америкой и Карибским бассейном за счет более высоких показателей инновационных результатов, при этом региональный разрыв все больше отражает эффективность преобразования вкладываемых ресурсов в конкретные инновационные результаты.
Северная Америка остается ведущим инновационным регионом мира в 2026 году, демонстрируя самый высокий средний балл ГИИ и явное лидерство как по инновационным ресурсам, так и по инновационным результатам (рисунок 6). Европа занимает второе место благодаря высоким результатам в рамках компонентов «Институты», «Человеческий капитал и исследования», «Инфраструктура» и «Результаты творческой деятельности», а Юго-Восточная Азия, Восточная Азия и Океания находится на третьей позиции. Этот регион по-прежнему выделяется уровнем развития институтов, инфраструктуры и рынка.
Северная Африка и Западная Азия занимают четвертое место. Этот регион демонстрирует сравнительно высокие показатели по компонентам «Институты» и «Инфраструктура», хотя разрыв между ресурсами и результатами остается значительным.

Центральная и Южная Азия укрепляет свои позиции по сравнению с Латинской Америкой и Карибским бассейном. Средний уровень ресурсов, вкладываемых обоими регионами, уже практически идентичен (Центральная и Южная Азия лишь немного опережает Латинскую Америку и Карибский бассейн), однако по результатам первый явно превосходит второй. Латинская Америка и Карибский бассейн имеют относительное преимущество по уровню развития бизнеса, что позволяет предположить, что главная проблема региона заключается не в отсутствии потенциала частного сектора, а в более эффективном увязывании соответствующих мощностей с исследованиями, коммерциализацией и созданием технологий.
Африка к югу от Сахары демонстрирует более низкие показатели, чем другие регионы, однако ее инновационный профиль более разнообразный, чем следует из общего среднего показателя. Регион показывает относительно неплохие результаты по компоненту «Институты», где средний балл близок к показателям Центральной и Южной Азии, а также Латинской Америки и Карибского бассейна, а уровень развития бизнеса превосходит аналогичный показатель Центральной и Южной Азии. Больше всего регион отстает по таким компонентам, как «Человеческий капитал и исследования», «Инфраструктура», а также по обоим компонентам, оценивающим инновационные результаты.
В следующих разделах анализируются важнейшие изменения в семи регионах мира.
Северная Америка
Северная Америка остается мировым лидером в области инноваций во главе с Соединенными Штатами Америки, которые сохраняют за собой 3-е место в мировом рейтинге, и Канадой, поднявшейся на одну позицию в итоговой таблице и обосновавшейся на 16-м месте.
Соединенные Штаты Америки лидируют по уровню развития рынка (1-е место) и занимают 2-е место по уровню развития бизнеса, чему способствует наличие крупнейших в мире корпоративных инвесторов в НИОКР (1-е место), высокий уровень расходов бизнеса на НИОКР и объем НИОКР, выполняемых предприятиями (по обоим показателям — 4-е место), взаимодействие университетов и промышленности в области НИОКР (2-е место), объем венчурных инвестиций на поздних стадиях (1-е место), оценка стоимости компаний-единорогов (1-е место), расходы на программное обеспечение (1-е место) и интенсивность использования нематериальных активов (1-е место). Многими из этих преимуществ обладает и Канада: страна демонстрирует заметные успехи по числу исследовательских кадров (9-е место), объему венчурных инвестиций на поздних стадиях (8-е место) и расходам на программное обеспечение (6-е место). Обе экономики выигрывают благодаря наличию сильных институтов (обе входят в мировой рейтинг топ-20), университетов мирового уровня — США занимают 1-е место в мире, а Канада — 6-е, а также тесных международных связей и плотному сотрудничеству частного сектора с университетами: обе страны входят в топ-10 по уровню взаимодействия университетов и промышленности, а также по международному сотрудничеству (6-е и 7-е места соответственно). Улучшение рейтинга Канады в итоговой таблице является частью более широкой тенденции возрождения зрелых инновационных систем, проявившейся в 2026 году.
На фоне в целом сильной позиции региона сохраняется горизонт возможностей для дальнейшего развития. Как в Соединенных Штатах Америки (67-е место), так и в Канаде (114-е место) есть резерв для улучшения показателей производительности труда; инвестиции в инфраструктуру по сравнению с общей инновационной эффективностью — еще одно направление для дальнейшего роста (33-е и 36-е места соответственно).
Инновационная деятельность по-прежнему сосредоточена в экосистемах ведущих мегаполисов. В Северной Америке расположены 23 из 100 ведущих мировых научно-технологических кластеров, причем 20 из них — в Соединенных Штатах Америки. Агломерация Сан-Хосе – Сан-Франциско занимает 3-е место в мире и 1-е по плотности инноваций. В Канаде по-прежнему находятся три инновационных кластера, входящих в топ-100: Торонто (36-е место), Монреаль (61-е место) и Ванкувер (67-е место), причем Монреаль в этом году улучшил свои показатели.
Европа
Европа остается регионом с наибольшей концентрацией ведущих инновационных экономик мира во главе со Швейцарией (1-е место), Швецией (2-е место), Соединенным Королевством (6-е место) и Королевством Нидерландов (7-е место). В 2026 году двенадцать европейских стран улучшили свои позиции. В частности, Италия поднялась на 27-е место, Испания — на 28-е, а Литва — на 32-е. Босния и Герцеговина продемонстрировала один из самых заметных успехов в регионе, поднявшись на восемь позиций и заняв 84-е место; второй по темпам роста в рейтинге стала Республика Молдова: она поднялась на шесть позиций и заняла 68-е место.
Европейский регион имеет сильные институты, исследовательские системы и промышленный потенциал, которые нередко усиливают друг друга. Так, Швейцария занимает 1-е место по объему результатов творческой деятельности, Швеция лидирует по числу исследователей, Германия удерживает 3-е место по числу глобальных корпоративных инвесторов в НИОКР, а Франция сохраняет 4-е место по интенсивности использования нематериальных активов. Эти возможности сконцентрированы в 30 европейских инновационных кластерах, входящих в топ-100, причем Кембридж, Оксфорд, Хельсинки и Эйндховен демонстрируют особенно впечатляющие показатели по сравнению с численностью населения.
Королевство Нидерландов, закрепившееся на 7-й позиции, сочетает отличные показатели по объему создаваемых знаний с развитой системой международных связей бизнеса. Кластер Амстердам – Роттердам по-прежнему входит в число крупнейших в мире, занимая 26-е место, а Эйндховен занимает 9-е место в мире по плотности инноваций, что свидетельствует об ориентации национальной экосистемы на патентование и развитие технологий.
Австрия, расположившаяся на 18-м месте, двигается вперед благодаря сбалансированной модели взаимодействия науки и промышленности. Страна занимает 7-е место по валовым расходам на НИОКР и объему НИОКР, выполняемых предприятиями, 8-е место по числу исследователей, 9-е место по числу совместных публикаций государственных научно-исследовательских учреждений и промышленных предприятий, 9-е место по уровню взаимодействия университетов и промышленности, а также международному сотрудничеству и 10-е по уровню сложности производства и экспорта — все эти показатели ставят Австрию в ряд сильнейших европейских инновационных систем. Италия поднялась в рейтинге на 27-е место, причем ее инновационные результаты (16-е место) заметно превосходят инновационные ресурсы (36-е место). Экосистема Италии характеризуется диверсификацией отечественной промышленности (2-е место), сертификацией качества (3-е место), объемом промышленных образцов (4-е место), численностью корпоративных инвесторов в НИОКР (12-е место), интенсивностью использования нематериальных активов (16-е место) и сложностью производства и экспорта (17-е место). Инновационные кластеры Милана (56-е место) и Рима (81-е место) укрепляют промышленный и творческий ландшафт страны.
Результаты текущего года подсвечивают сильные стороны Европы, но одновременно указывают на ее ключевую проблему в сфере инноваций. Регион действительно ведет научные исследования мирового уровня, имеет сильные институты, передовую промышленность и плотную сеть инновационных кластеров, однако его движение вперед будет зависеть от того, насколько последовательно эти сильные стороны будут трансформироваться в быстрорастущие компании, финансирование компаний в фазе стремительного роста, коммерциализацию технологий и рост производительности. Именно этот тезис был недвусмысленно сформулирован в ходе недавних дискуссий о конкурентоспособности Европы: в докладе Летта приводятся аргументы в пользу укрепления единого рынка, включая так называемую пятую свободу, которая предусматривает свободное движение исследований, инноваций, знаний и образования
Северная Африка и Западная Азия
Израиль остается лидером инноваций в регионе Северной Африки и Западной Азии (САЗА), занимая 15-е место; ниже в рейтинге расположились Объединенные Арабские Эмираты (25-е место), Кипр (29-е место) и Саудовская Аравия (42-е место).
В регионе прослеживается несколько инновационных систем разного типа. Израиль демонстрирует сверхстабильные показатели по объему расходов на НИОКР (1-е место), в 2024 году они составят 6,8 процента от ВВП страны; а также по объему НИОКР, выполняемых предприятиями (1-е место), по объему привлекаемого венчурного капитала (1-е место) и уровню сотрудничества между университетами и промышленностью (1-е место). 6-е место Турции по числу промышленных образцов и 7-е по числу товарных знаков, 5-е место Марокко по промышленным образцам и 1-е место Иордании по числу научных статей указывают на сферы специализации этих стран в области нематериальных активов, творчества и научных знаний. Следующим шагом для региона должно стать более системное преобразование этих благоприятных условий в научные исследования, корпоративные инновации и продукцию, конкурентоспособную на международном рынке.
Экономики стран Персидского залива Западной Азии продолжают подниматься в рейтинге: Объединенные Арабские Эмираты вошли в топ-25, Саудовская Аравия, Катар и Кувейт также улучшили свои показатели. Все это свидетельствует о том, что инвестиции в инновационный потенциал начинают приносить плоды.
В Западной Азии экономики стран Персидского залива продолжают подниматься в рейтинге по мере диверсификации экономики с опорой на знания и ухода от зависимости от сырьевого экспорта. Объединенные Арабские Эмираты поднялись на пять строчек и вошли в число 25 лидеров; Кувейт продемонстрировал одни из самых значительных темпов роста в регионе и поднялся на 11 позиций до 62-го места; Саудовская Аравия и Катар также улучшили свой итоговый рейтинг. Их прогресс основан на создании благоприятных условий, включая уровень развития цифрового правительства, внедрения ИКТ, инфраструктуры, высшего образования, привлечения квалифицированных кадров и финансирования стартапов. Объединенные Арабские Эмираты достигли наибольшего прогресса в преобразовании этой базы в более комплексную инновационную деятельность, продемонстрировав рост в таких сферах, как высокотехнологичное производство (48-е место), семейства патентов-аналогов (41-е место), объем поступлений в виде ПИИ (20-е место) и проекты ПИИ в новые предприятия в сфере НИОКР и высоких технологий (1-е место) (вставка 3). Успехи Саудовской Аравии связаны с оперативным внедрением цифровых технологий и более заметной географией инновационной деятельности (Эр-Рияд вошел в число 100 ведущих мировых инновационных кластеров); на этом фоне Катар обращает на себя внимание по уровню развития инфраструктуры (16-е место) и привлечения квалифицированных кадров из разных стран (страна занимает 1-е место по показателю «Доля иностранных студентов»), а Кувейт — по доступу к ИКТ (4-е место) и использованию этих технологий (3-е место).
Ключевой задачей для региона является эффективная модель преобразования инновационных ресурсов в результаты. Как показано на рисунке 5, Объединенные Арабские Эмираты, Саудовская Аравия и Катар по-прежнему находятся в той части инновационного ландшафта, которая характеризуется высокими вложениями при относительно низких результатах: условия для инноваций у них благоприятны, однако инновационные результаты пока отстают. Для стран этой группы в более широком плане следующий этап будет зависеть от того, удастся ли им преобразовать накопленный потенциал и инфраструктуру в более глубокие системы создания научных знаний, производства технологий и формирования интеллектуальной собственности, а также в компании, конкурентоспособные на мировом рынке.
Марокко идет в авангарде инновационного развития региона Северной Африки, Алжир, Египет и Тунис также улучшают свои позиции.
В 2026 году Марокко достигло наилучшего результата за свою историю участия в ГИИ: страна вышла на 54-е место и стала лидером рейтинга среди стран Северной Африки; свои позиции также улучшили Тунис (71-е место), Египет (83-е место) и Алжир (111-е место).
Подъем Марокко свидетельствует о модернизации промышленной базы во все более тесной увязке с использованием нематериальных активов частным сектором. Страна занимает 5-е место по численности промышленных образцов, 8-е — по интенсивности использования нематериальных активов и 16-е — по числу товарных знаков, наряду с прочной позицией в сфере высокотехнологичного производства (28-е место). Это свидетельствует о том, что компании все чаще дополняют производственные мощности дизайном, брендингом и дифференциацией продукции. Для сохранения положительной динамики Марокко нужно укрепить связи между университетами и промышленностью, расширить объем НИОКР в частном секторе и улучшить доступ к финансированию стартапов и компаний в фазе стремительного роста, поскольку показатели инвестиций и венчурного капитала остаются на относительно низком уровне.
Более высокое место в рейтинге Туниса вносит вклад в прогресс североафриканского региона в целом; главная сильная сторона этой страны — уровень ее человеческого капитала и исследований (45-е место), научной продукции и экспортно-ориентированных возможностей. Экономика страны остается относительно диверсифицированной и обладает преимуществами в таких областях, как количество выпускников естественно-научных и инженерных специальностей (1-е место), научная продукция (12-е место), экспорт высокотехнологичной продукции (38-е место), а также проекты ПИИ в новые предприятия в сфере НИОКР и высоких технологий (18-е место). На этой базе Тунис может проводить технологическую модернизацию и встраиваться в более наукоемкое производство. Основным сдерживающим фактором является то, что эта база пока не подкрепляется благоприятной деловой средой (124-е место), участием предприятий в НИОКР и глубокими инновационными связями (112-е место). С учетом этого для дальнейшего развития Тунису необходимо работать в направлении большего сближения кадрового потенциала, научно-исследовательской базы и экспортного потенциала с частным сектором, инвестициями и коммерциализацией, с тем чтобы научные и промышленные возможности стимулировали разработку технологий, инновации в бизнесе и экспорт продукции с более высокой добавленной стоимостью.
Египет (83-е место) поднялся в общем рейтинге на три позиции, вновь продемонстрировав более высокие инновационные результаты (75-е место) по сравнению с уровнем вложений (95-е место). Страна имеет крупный внутренний рынок (18-е место), значительную научную базу по сравнению с другими странами со средним уровнем дохода — ключевые показатели НИОКР находятся в верхней части рейтинга (научные кадры — 40-е место, цитируемые документы (Н-индекс) — 44-е место, качество университетов — 48-е место, число исследователей — 54-е место) и один из самых развитых предпринимательских секторов в Африке; более того, в последние годы ее экономика приобретает все более диверсифицированный характер (27-е место). В 2024 году расходы на НИОКР составили чуть более 1 процента от ВВП — по этому показателю страна уступает в регионе лишь Объединенным Арабским Эмиратам. Тем не менее инновационная экосистема по-прежнему в значительной степени сконцентрирована в Каире, который занимает 86-е место в мире среди инновационных кластеров. Объем НИОКР, выполняемых предприятиями, по-прежнему ограничен, как и доступ к венчурному капиталу (88-е место) и кредитование частного сектора (101-е место). Однако самые свежие показатели инвестиционной деятельности вселяют оптимизм: страна поднялась на 22-е место по объему поступающих прямых иностранных инвестиций и закрепилась на 41-м месте по объему венчурных инвестиций на поздних стадиях.
Алжир (111-е место) поднялся на четыре строчки вверх благодаря более высокому уровню вложений в инновации (99-е место). Его сильной стороной является образовательная система (3-е место): 2-е место по объему расходов на образование и уровню государственного финансирования на одного учащегося средней школы и 17-е место по числу выпускников естественно-научных и инженерных специальностей (17-е место). Важными преимуществами являются и высокие показатели по объему валового накопления капитала (5-е место), числу исследователей (44-е место) и качеству политики в области предпринимательства (43-е место). Дальнейшее развитие этих сильных сторон за счет повышения НИОКР, выполняемых предприятиями, а также показателей в области знаний и технологий (120-е место) будет способствовать формированию более сбалансированной инновационной картины.
Юго-Восточная Азия, Восточная Азия и Океания
Юго-Восточная и Восточная Азия, а также Океания остаются одним из самых динамичных регионов мира в сфере инноваций, демонстрируя значительное разнообразие результатов инновационной деятельности на уровне стран. Региональным лидером является Республика Корея: она занимает 4-е место в общемировом рейтинге; за ней следуют Сингапур (5-е место), Китай (10-е место), Япония (12-е место) и Гонконг (Китай) (14-е место).
В регионе зафиксирован самый высокий в мире уровень инвестиций в НИОКР: шесть государств входят в топ-25 по объему расходов на НИОКР от ВВП, причем лидирующие позиции занимают Республика Корея (5,1 процента от ВВП в 2024 году), Япония (3,6 процента) и Китай (2,7 процента). Инвестиции и потенциал корпоративных НИОКР имеют высокие показатели в большинстве стран региона, но компании из Китая (2-е место), Республики Корея (4-е место), Японии (7-е место), Австралии (15-е место) и Сингапура (21-е место) входят в число крупнейших частных инвесторов в НИОКР в глобальном масштабе. Частный сектор также активно вкладывается в НИОКР (более 50 процентов от общего объема расходов на НИОКР) в таких странах, как Таиланд (в 2023 году 67 процентов расходов на НИОКР были профинансированы частным сектором, 5-е место в мире), Вьетнам (58 процентов, 13-е место) и Малайзия (55 процентов, 19-е место).
Страны региона, занимающие ряд строчек в средней части рейтинга (Малайзия (34-е место), Вьетнам (43-е место), Таиланд (44-е место), Филиппины (52-е место) и Индонезия (55-е место)), тесно интегрированы в региональные и глобальные цепочки создания добавленной стоимости и обладают общими преимуществами в сфере торговли высокотехнологичной продукцией, высокотехнологичного производства (Малайзия занимает 17-е место в мире), оказания услуг в области ИКТ (Филиппины занимают 18-е место по экспорту ИКТ-услуг) и активного развития стартапов. Индонезия занимает 26-е место по объему венчурных сделок на поздних стадиях развития, а Вьетнам — 34-е место по стоимости компаний-единорогов, что соответствует 1,2 процента ВВП страны. Все более очевидным конкурентным преимуществом региона становится продукция творческой деятельности: Вьетнам занимает 5-е место в мире по созданию мобильных приложений, а Малайзия (16-е место), Таиланд (27-е место), Вьетнам (28-е место) и Филиппины (30-е место) входят в первую тридцатку по стоимости брендов.
Монголия и Камбоджа продемонстрировали в этом году одни из самых убедительных темпов роста в итоговой таблице среди стран своего региона.
Монголия поднялась на 72-е место, что объясняется главным образом улучшением результатов инновационной деятельности (57-е место). Прогресс особенно заметен в такой области, как «Результаты творческой деятельности» (41-е место): этому способствуют исключительные результаты по показателям «Товарные знаки» и «Промышленные образцы» (3-е место в мире), что в свою очередь стимулирует развитие нематериальных активов (8-е место).
Камбоджа расположилась на 93-й строчке рейтинга. Ее главной сильной стороной остается «Уровень развития рынка» (31-е место); показатель «Уровень развития бизнеса» демонстрирует заметный рост — хотя и на низком уровне (117-е место); это свидетельствует о более высоких показателях по числу совместных публикаций государственных научно-исследовательских учреждений и промышленных предприятий (78-е место) и уровню развития кластеров (69-е место).
Центральная и Южная Азия
Лидером рейтинга среди стран Центральной и Южной Азии является Индия: она занимает 38-е место в итоговой таблице, заметно обгоняя Казахстан (73-е место), Бутан (74-е место, новый участник) и Узбекистан (77-е место). Казахстан демонстрирует самый значительный рост в регионе (страна поднялась на восемь позиций в рейтинге), в то время как Кыргызстан и Пакистан добавили по четыре позиции и занимают 92-е и 95-е места соответственно.
Регион характеризуется богатой палитрой инновационных активов. Индия лидирует по экспорту ИКТ-услуг (1-е место) и занимает высокие места по объему венчурных сделок на поздних стадиях (4-е место) (вставка 2); Пакистан демонстрирует уверенные результаты по экспорту ИКТ-услуг (15-е место) и разработке мобильных приложений (10-е место). Преимущества в области человеческого капитала проявляются в числе выпускников естественно-научных и инженерных специальностей в Узбекистане (2-е место) и Исламской Республике Иран (9-е место) и доле иностранных студентов в Бутане (4-е место). Другая особенность региона — доступ к капиталу: Исламская Республика Иран занимает 2-е место по валовому накоплению капитала, а Непал (3-е место), Бангладеш (12-е место) и Кыргызстан (15-е место) демонстрируют убедительные показатели в области микрофинансирования. Полезные модели (1-е место) и использование низкоуглеродных источников энергии (12-е место) в случае Таджикистана, а также энергоэффективность в случае Шри-Ланки (10-е место по показателю ВВП на единицу использования энергии) — примеры дополнительных областей специализации конкретных стран. Задача региона заключается в том, чтобы более тесно увязать такие сильные стороны за счет инвестиций в исследования, инфраструктуру и инновационные связи.
Кыргызстан поднялся на 92-е место благодаря более высоким результатам в области знаний и технологий (79-е место). Его профиль сочетает в себе высокие темпы роста производительности труда (2-е место), экспорт культурных и творческих услуг (17-е место), расходы на образование (8-е место), микрофинансирование (15-е место) и высокую долю иностранных студентов (16-е место).
Латинская Америка и Карибский бассейн
В регионе Латинской Америки и Карибского бассейна лидирующие позиции по-прежнему занимает Чили (51-е место): эта страна опережает Бразилию (53-е место), Мексику (65-е место), Уругвай (66-е место) и Коста-Рику (70-е место). Бразилия остается единственной страной региона, показатели которой превосходят ожидания с учетом ее уровня развития, причем этот статус она удерживает шестой год подряд. Наибольший прогресс продемонстрировали Боливарианская Республика Венесуэла (достигла 127-го места), Эквадор (106-е место), Тринидад и Тобаго (107-е место) и Никарагуа (124-е место).
Латинская Америка и Карибский бассейн обладают значительными инновационными активами: Бразилия имеет самую развитую в регионе научную базу и сектор НИОКР, Мексика обладает преимуществами в сфере производства и экспорта, а более мелкие экономики, такие как Уругвай и Коста-Рика, опираются на сферу услуг, институциональную базу и цифровую связь. Однако эти сильные стороны по-прежнему сосредоточены в небольшой группе стран и не превратились в мощный локомотив развития региона. Бразилия остается единственной страной региона с опережающими для своего уровня результатами в сфере инноваций и расходами на НИОКР выше 1 процента от ВВП.
Основная проблема заключается не только в том, как трансформировать инновационные ресурсы в результаты, но и в ограниченной доступности самих инновационных ресурсов. Многие экономики региона демонстрируют более высокие показатели по инновационным вложениям, чем по получаемым результатам: Чили занимает 41-е место по ресурсам и 70-е — по результатам; Уругвай — 56-е и 77-е соответственно; Коста-Рика — 62-е и 76-е; а Тринидад и Тобаго — 96-е и 121-е. Этот разрыв отражает слабую взаимосвязь между процессами создания знаний, предприятиями, финансированием, интеллектуальной собственностью и международными рынками. В регионе существует ряд авторитетных университетов, в первую очередь в Аргентине, Бразилии, Чили, Колумбии и Мексике, однако сотрудничество между вузами и промышленностью во многих странах все еще налажено очень слабо. Научная деятельность, НИОКР в частном секторе, масштабирование финансирования и координация на уровне учреждений также развиваются неравномерно. Венчурный капитал и деятельность стартапов так же высоко концентрирована: Аргентина, Бразилия, Чили, Колумбия и Мексика лидируют по объему венчурных сделок на поздних стадиях, в то время как Бразилия и Колумбия более отчетливо выделяются по показателю «Оценка стоимости компаний-единорогов» и показателям, связанным со стартапами В целом регион обладает реальным инновационным потенциалом, однако исследования, предпринимательство и доступ к рынкам пока не связаны между собой настолько тесно, чтобы идеи бесшовно трансформировались в технологии, экспорт, бренды и рост производительности.
Уругвай (66-е место) поднялся на две позиции благодаря сочетанию сильных институтов (29-е место), стабильности политики в сфере ведения бизнеса (7-е место), использованию низкоуглеродных источников энергии (10-е место) и экспорту ИКТ-услуг (16-е место). Производство художественных фильмов (9-е место) и экспорт культурных и творческих услуг (23-е место) укрепляют экосистему страны, ориентированную на сферу услуг.
Аргентина (75-е место) поднялась на две строчки в общем инновационном рейтинге: результаты ее инновационной деятельности (66-е место) заметно превышают вкладываемые ресурсы (83-е место). Показатели уровня зачисления в вузы (8-е место), ожидаемой продолжительности обучения (9-е место), товарных знаков (25-е место), масштаба внутреннего рынка (28-е место) и качества высших учебных заведений (38-е место) обеспечивают разноплановую основу для развития.
Эквадор (106-е место) добавил семь позиций в общем рейтинге благодаря уровню развития государственных онлайн-услуг (25-е место), микрофинансирования (29-е место), числу товарных знаков (38-е место), уровню зачисления в вузы (48-е место) и расходов на программное обеспечение (50-е место).
Африка к югу от Сахары
Маврикий возглавляет рейтинг стран Африки к югу от Сахары, занимая 50-е место; за ним следуют Южная Африка (63-е место), Ботсвана (82-е место) и Сенегал (90-е место). Руанда демонстрирует самый значительный рост в регионе, поднявшись на 96-е место; далее в порядке убывания темпов роста стали Мадагаскар (113-е место), Ботсвана и Кения (97-е место).
В 2026 году инновационная деятельность в странах Африки к югу от Сахары стала более заметной: ряд стран демонстрирует значительный прогресс.
Инновационная деятельность в странах Африки к югу от Сахары по-прежнему развивается неравномерно, однако в 2026 году она стала более заметной: вырисовываются явные лидеры, страны с опережающими темпами развития инноваций, области специализации и более качественные разнообразные данные. Несмотря на все еще низкие среднерегиональные показатели, ряд стабильных факторов способствует будущему росту инновационной деятельности. Инвестиции в образование являются заметной сильной стороной Намибии (1-е место), Ботсваны (3-е место), Мавритании (4-е место), Лесото (10-е место), Мозамбика (19-е место) и Буркина-Фасо (30-е место), а хорошие показатели по уровню накопления капитала способствует развитию экосистем в Объединенной Республике Танзания (7-е место), Анголе (13-е место), Замбии (17-е место) и Чаде (30-е место). Еще одна общая черта стран региона — широкий доступ к микрофинансированию: по этому показателю особенно выделяются Того (5-е место), Лесото (9-е место), Сенегал (10-е место), Бенин (22-е место) и Кот-д’Ивуар (32-е место). Молодое население стран региона обеспечивает долгосрочный потенциал в случае Нигера (1-е место), Мали (2-е место), Демократической Республики Конго (4-е место), Бурунди (5-е место), Уганды (7-е место), Эфиопии (19-е место) и Ганы (26-е место).
Более того, формируются области большей специализации. Малави демонстрирует высокие показатели по импорту услуг в сфере ИКТ (1-е место), Кабо-Верде — по росту производительности труда (11-е место), Нигерия — по оценке стоимости компаний-единорогов (19-е место), а Камерун — по качеству политики в области предпринимательства и его культуре (19-е место). Вокруг ряда центров формируется небольшой, но реальный слой стартапов и венчурного капитала: такие страны, как Кения, Маврикий, Нигерия и Руанда, привлекают частный капитал, хотя финансирование предприятий на ранних этапах еще весьма ограничено. Первое появление в ГИИ Демократической Республики Конго (137-е место) и Чада (139-е место) свидетельствует о более качественном сборе данных в области инноваций и позволяет расширить базу данных, на основе которых проводится оценка региона. В целом показатели инновационной деятельности в странах Африки к югу от Сахары неоднородны: они сочетают в себе пробелы в квалификации, инфраструктуре и результатах деятельности с четко оформленными центрами, которые успешно инвестируют в образование, работают в сферах предпринимательства, финансов, цифровой деятельности и совершенствуют системы данных.
Ботсвана обращает на себя внимание благодаря получаемым результатам инновационной деятельности. Увеличение числа товарных знаков в этой стране (18-е место) свидетельствует о растущем использовании нематериальных активов, в то время как расходы на образование (3-е место), валовое накопление капитала (9-е место), микрофинансирование (16-е место) и рыночная капитализация (24-е место) обеспечивают прочную основу для развития. Увеличение объема поступающих ПИИ (49-е место) и рост производительности труда (47-е место) способствуют дальнейшему укреплению позиций страны.
В Руанде прогресс обусловлен более высокими показателями по компоненту «Институты» (26-е место) и более тесной увязкой финансовой и научно-исследовательской систем. Страна занимает 2-е место по показателю «Стабильность политики», 31-е — по объему привлекаемого венчурного капитала, 24-е — по уровню микрофинансирования и 44-е — по сотрудничеству между университетами и промышленностью в области НИОКР; все это способствует росту производительности труда (10-е), повышению числа полезных моделей (26-е место) и научных публикаций (47-е место).
Подъем Кении отражает развитие предпринимательской и технологической экосистемы. Страна удерживает 8-е место по показателю «Полезные модели», 30-е — по объему привлекаемого венчурного капитала, 34-е — по объему венчурных сделок на поздних стадиях, 30-е по экспорту ИКТ-услуг и 11-е — по уровню использования низкоуглеродных источников энергии. Рост показателей «Импорт высоких технологий» (29-е место), «Промышленные образцы» (59-е место) и «Создание мобильных приложений» (61-е место) свидетельствует о расширении инновационной деятельности.
Несмотря на сравнительно скромные инновационные ресурсы (130-е место), Мадагаскар демонстрирует высокие показатели в таких областях, как промышленные образцы (15-е место), товарные знаки (22-е место) и экспорт услуг в сфере ИКТ (29-е место), а также продолжает наращивать темпы экспорта культурных и творческих услуг (68-е место) и число патентов по стране происхождения изобретателя, полученных по линии РСТ (81-е место), хотя и на относительно более низком уровне.
Заключение
Глобальный инновационный индекс 2026 года позволяет сделать четыре общих вывода о текущем состоянии глобальных инноваций.
Во-первых, глобальная инновационная деятельность в государствах-лидерах, будучи вполне устойчивой, все же не статична. Швейцария, Швеция и Соединенные Штаты Америки по-прежнему возглавляют рейтинг, а Европа остается регионом с наибольшей концентрацией лидеров в области инноваций. Азия прочно закрепилась в верхней части рейтинга, причем Китай замыкает топ-10, являясь единственной страной со средним уровнем дохода среди лидеров инновационной деятельности. Несмотря на эту стабильность, динамика все же присутствует: Королевство Нидерландов поднялось в рейтинге, Канада, Австралия и Новая Зеландия восстановили утраченные ранее позиции, а Объединенные Арабские Эмираты вошли в топ-25. Таким образом, верхняя часть рейтинга ГИИ остается структурно единообразной, но характеризуется высокой конкуренцией.
Во-вторых, среди стран со средним уровнем дохода оформилась тенденция догоняющего инновационного развития, однако инновационный «стеклянный потолок» становится все более очевидным. Страны, демонстрирующие самый быстрый рост в долгосрочной перспективе с 2013 года — Китай, Индия, Индонезия, Марокко, Филиппины, Турция и Вьетнам, — преуспели за счет создания конкурентоспособных компаний, развития экспортных секторов, цифровых услуг, финансирования стартапов, высокотехнологичного производства и более активного использования интеллектуальной собственности. Эти сильные стороны помогли им попасть в верхнюю часть рейтинга ГИИ, однако не все продолжают двигаться вперед одинаково быстро. Для многих следующий шаг сопряжен с трудностями другого порядка: чтобы подняться выше топ-40 или топ-50, нужно иметь более сильную научно-исследовательскую базу, более качественные университеты, более интенсивные НИОКР в частном секторе, более активную патентную деятельность, более тесные связи между научно-исследовательскими учреждениями и промышленными предприятиями и собственную систему формирования научных знаний. Исключение составляет Китай: страна олицетворяет собой этот вызов, гармонично сочетая коммерческие и производственные мощности с научно-исследовательским потенциалом и инвестиционной деятельностью, необходимыми для выхода в десятку лидеров. Новой группе стран, стремящихся последовательно наращивать положительную инновационную динамику (включая Саудовскую Аравию, Катар, Маврикий, Бразилию, Иорданию и Бахрейн), предстоит ответить на вопрос: смогут ли они избежать подобного застоя, превратив успехи последних лет в области инвестиций, цифровой инфраструктуры, услуг и научных результатов в более комплексные и устойчивые инновационные достижения.
В-третьих, инновационное развитие государств разнонаправлено в зависимости от региона и отрасли. Страны Персидского залива в регионе Западной Азии продолжают продвигаться вверх благодаря масштабным инвестициям в цифровую инфраструктуру, финансовый сектор, кадровый потенциал и диверсификацию экономики под руководством государства, причем Объединенные Арабские Эмираты лидируют по качеству преобразования инновационных ресурсов в инновационные результаты. На африканском континенте в авангарде развития идет Марокко, возглавляя подъем стран Северной Африки; в странах Африки к югу от Сахары набирают обороты Маврикий, Руанда и Мадагаскар; вокруг отдельных центров продолжает формироваться пока еще хрупкий, но уже заметный слой венчурных компаний и стартапов. Латинская Америка и Карибский бассейн могут похвастаться значительными инновационными активами в Бразилии, Чили, Мексике, Уругвае и Коста-Рике, однако весь этот потенциал остается сконцентрированным в отдельных точках и недостаточно мощным для того, чтобы обеспечить устойчивый региональный рост.
В-четвертых, инновационная деятельность определяется не только уровнем дохода. Пример стран с опережающими темпами развития инноваций образца 2026 года говорит о том, что экономики могут генерировать больше инноваций, чем можно было бы ожидать учитывая уровень их развития, если они опираются на свои сильные стороны. Индия и Вьетнам демонстрируют превосходные результаты много лет подряд, а Иордания, Малави, Руанда, Южная Африка, Таиланд и Украина подтверждают, что опережающие темпы роста могут сохраняться в различных регионах и группах дохода. Мозамбик, Пакистан и Республика Молдова вернулись в группу опережающих темпов, а Бутан вошел в нее с первого же года участия в рейтинге ГИИ. Комплексный вывод заключается в том, что успех в сфере инноваций зависит не только от ресурсов, но и от того, насколько эффективно экономики объединяют научные исследования, предприятия, финансы, навыки работников, институты и рынки в единую функциональную экосистему.
Подводя общий итог, нужно отметить, что инновационная политика должна больше ориентироваться на согласованность внутри системы. Убедительные показатели и высокие результаты по целым компонентам и отдельным индикаторам имеют большое значение, однако устойчивый прогресс зависит от того, насколько эффективно институты, навыки, инфраструктура, финансирование, компании и творческий потенциал усиливают друг друга. Исходя из этого лица, отвечающие за определение курса и выработку политики, должны отдавать приоритет не столько вопросу увеличения инновационных вложений или повышения рейтинга своей страны, сколько укреплению механизмов, позволяющих трансформировать инновационную деятельность в новые знания, большую производительность, конкурентоспособность и экономическую ценность в более широком смысле.