
Глобальные лидеры в области инноваций в 2026 году



Основные выводы
1. В 2025 году инвестиции в инновации в целом вновь демонстрируют положительную динамику после спада 2023 года, хотя по многим показателям рост остается ниже десятилетнего тренда
↑ В целом картина за 2025 год вселяет оптимизм: по всем четырем компонентам Системы отслеживания инноваций на глобальном уровне результаты демонстрируют более единообразную положительную динамику, чем в прошлых изданиях ГИИ; лишь три показателя изменились в сторону ухудшения: число сделок с венчурным капиталом (ВК), стоимость энергии из возобновляемых источников и температура планеты; все остальные параметры имеют положительный вектор; четыре показателя (научные публикации, сумма сделок с ВК, доступность лучевой терапии рака и производительность труда) росли быстрее, чем в течение последних десяти лет. По остальным показателям рост оставался ниже среднего значения последних десяти лет.

↑ Число научных публикаций достигло нового мирового рекорда: в прошлом году общий объем научных публикаций превысил 2,4 млн статей, увеличившись на 6,9 процента по сравнению с долгосрочной тенденцией.
↗ НИОКР продолжают расти по всему миру, Китай немного опережает Соединенные Штаты Америки: в 2024 году расходы на НИОКР по всему миру выросли в реальном выражении на 4,7 процента, причем Китай немного опередил Соединенные Штаты Америки по этому показателю. Ожидается, что в других странах мира рост составит порядка 2 процентов, причем соответствующая деятельность заметно расширится в экономиках со средним уровнем дохода, таких как Вьетнам, Египет, Индонезия и Малайзия.
В целом по миру емкость НИОКР составляет порядка 2 процентов от ВВП, что превышает показатель тридцатилетней давности (1,2 процента), однако положительная динамика ослабела.
Ожидается, что глобальные темпы НИОКР выйдут на 3,3 процента в 2025 году и 3,6 процента в 2026 году, что выше темпов роста ВВП.

↗ Корпоративные НИОКР достигли рекордного уровня: в прошлом году расходы на корпоративные НИОКР среди крупнейших мировых инвесторов достигли рекордных 1,5 трлн долл. США, увеличившись в реальном выражении на 5,8 процента по сравнению с 2024 годом. Этот рост все больше связан с компаниями, активно осваивающими программное обеспечение и искусственный интеллект (ИИ), хотя НИОКР в аэрокосмической и оборонной отраслях также резко пошли вверх.
↘ Объем сделок с венчурным капиталом (ВК) восстанавливается на фоне снижения венчурной активности: в прошлом году объем сделок с ВК вырос примерно на 28 процентов и достиг отметки 510 млрд долл. США — абсолютного максимума по темпам годового прироста с 2021 года. За тот же период доля ИИ в общей сумме глобальных сделок выросла до 77 процентов. При этом число сделок сократилось на 1,4 процента, что свидетельствует о снижении показателя четвертый год подряд. Тем не менее развитие рынка ВК продолжается за пределами освоенных центров: в прошлом году африканские стартапы привлекли порядка 3,2 млрд долл. США, что примерно на 40 процентов больше, чем в 2024 году.


↗ Число международных патентных заявок продолжает расти, хотя ниже десятилетнего тренда: объем патентных заявок, поданных по линии Договора о патентной кооперации (PCT), вырос на 0,7 процента в русле динамики последних двух лет.
2. Технический прогресс: развитие продолжается, но более медленными темпами
В 2025 году почти все рассматриваемые технологические направления показали рост, хотя и менее уверенный, чем на протяжении последнего десятилетия.
Эффективность супервычислительных мощностей и число транзисторов в передовых микросхемах выросли, хотя и ниже темпов роста в долгосрочной перспективе.
Средняя мировая цена аккумуляторной батареи снизилась до рекордно низкого уровня в 108 долл. США за кВт·ч, при этом самый низкий показатель был зафиксирован в Китае — 84 долл. США; на этом фоне впервые с 2014 года выросла стоимость солнечной и ветровой энергии.
Стоимость секвенирования генома снизилась примерно на 12 процентов, что соответствует тенденции последнего десятилетия, а число полученных разрешений на лекарственные средства вновь увеличилось, главным образом в онкологии и иммунологии, хотя и ниже среднего показателя на долгосрочную перспективу.
3. Внедрение технологий: более широкое распространение при неравномерном доступе
В 2025 году зафиксирован рост всех показателей по уровню внедрения технологий, однако ни один из них не достиг долгосрочного тренда — явный признак того, что распространение инноваций теряет темп.
Мировой парк электромобилей достиг 75 млн единиц, электромобили составили около четверти продаж новых автомобилей, а протяженность сети высокоскоростных железных дорог достигла 67 723 км: лидером в этой области стал Китай, нарастающая динамика отмечается в Азиатско-Тихоокеанском регионе и на Ближнем Востоке.
Сети 5G уже доступны 55 процентам населения планеты, хотя доступ остается неравномерным, а внедрение роботов в 2024 году выросло примерно на 9 процентов, составив 4,7 млн единиц, причем заметный вклад в этот процесс внесли экономики со средним уровнем дохода, такие как Вьетнам, Индия и Мексика.
Технологии лучевой терапии рака становятся все более доступными, однако они по-прежнему слабо распространены в экономиках с низким уровнем дохода.
4. Социально-экономическое воздействие: польза инноваций для общества по-прежнему ощутима, проблема изменения климата сохраняется
В 2025 году инновации вновь обеспечили рост благосостояния населения, однако проблема изменения климата сохраняется.
Производительность труда выросла на 2,7 процента и уже превышает десятилетний тренд; главный вопрос заключается в том, приведут ли инвестиции в ИИ к росту производительности экономики в более широком плане или их эффект будет сосредоточен в нескольких компаниях.
Доля населения мира с доходом менее 3 долл. США в день сократилась примерно до 10 процентов, а ожидаемая продолжительность жизни достигла 73,5 года по мере того, как набирает темпы восстановление после пандемии COVID-19.
Температуры, фиксируемые в разных уголках планеты, достигли второго по величине максимального значения за всю историю наблюдений, при этом первая половина 2026 года оказалась еще теплее.
5. Турбулентная обстановка на протяжении года не изменила состав лидеров в области инноваций: Швейцария, Швеция и Соединенные Штаты Америки вновь возглавляют рейтинг
В тройку мировых лидеров по уровню развития инновационной экономики по-прежнему входят Швейцария (1-е место, 16-й год подряд), Швеция (2-е место) и США (3-е место); первую пятерку замыкают Республика Корея (4-е место) и Сингапур (5-е место). Топ-15 остается неизменным.
Наибольшее число ведущих инновационных экономик по-прежнему приходится на Европу: 14 из 25 первых строчек рейтинга. Королевство Нидерландов поднялось на 7-е место, Австрия — на 18-е.
На долю Азии приходится пять строчек рейтинга: Китай (10-е) остается единственной страной со средним уровнем дохода в группе лидеров, Япония прочно удерживает 12-е место, а Гонконг (Китай) поднялся на 14-е.
За внешней стабильностью скрываются изменения: Объединенные Арабские Эмираты вошли в число 25 лидеров, а Канада (16-е место), Австралия (20-е место) и Новая Зеландия (24-е место) вернули себе утраченные позиции. Восстановление этих стран проходит по одной и той же схеме: зрелые инновационные системы укрепляют академическую базу, связь между вузами и промышленностью и капиталовложения в научные исследования.
6. Важных рубежей достиг ряд других стран, включая Португалию, Латвию, Кувейт и Коста-Рику; впервые в ГИИ проанализирована инновационная деятельность Бутана
В топ-30 вошла Португалия (30-е место).
Литва поднялась на 32-е место, а Латвия вошла в топ-40 (40-е место).
Кувейт (62-е место) и Коста-Рика (70-е место) вошли в топ-70, а Бутан, впервые включенный в рейтинг, оказался на 74-ом месте. Включение этой страны в ГИИ стало результатом многолетнего сотрудничества с ВОИС, направленного на улучшение доступности национальных показателей инновационной деятельности.
7. Страны со средним уровнем дохода продолжают улучшать свои позиции в рейтинге, однако «стеклянный потолок» в сфере инноваций становится все более очевидным
Среди стран со средним уровнем дохода наибольший прогресс с 2013 года продемонстрировали Китай (10-е место), Индия (38-е место), Вьетнам (43-е место), Турция (45-е место), Филиппины (52-е место), Марокко (54-е место) и Индонезия (55-е место). Марокко вышло на лучший показатель за всю историю своего участия в ГИИ, а Вьетнам вернулся на место, которое занимал до пандемии.
Инновационные результаты этой группы государств с переходной экономикой уже нередко превышают их вложения в инновации: Китай занимает 5-е место по получаемым результатам и 22-е — по объему инновационных ресурсов, Индия — 25-е место по результатам и 49-е по ресурсам, Вьетнам — 35-е место по результатам и 54-е по ресурсам.
Сравнение с медианными показателями стран с высоким и средним уровнем дохода указывает скорее на выборочную, чем на равномерную конвергенцию. Наибольшая конвергенция наблюдается в таких областях как «Производство и экспорт», «Финансирование стартапов» и «Интеллектуальная собственность», наименьшая — в связи с показателями «Научная база и НИОКР», где научно-исследовательский потенциал формируется медленно. Экономики, демонстрирующие долгосрочный рост, еще не достигли показателей стран с высоким уровнем дохода по всем параметрам инновационной системы. Исключением является Китай, который вышел на уровень стран с высоким доходом по 21 из 25 оцениваемых показателей.
При этом у каждой страны свой путь: Индия добивается успеха за счет развития показателей «Цифровые услуги» и «Венчурный капитал», будучи мировым лидером по экспорту услуг ИКТ; Вьетнам и Филиппины — за счет высокотехнологичного производства и торговли, хотя эти страны по-прежнему отстают по показателю «Собственные изобретения»; Турция — за счет промышленного дизайна и брендинга; Индонезия — за счет масштаба внутреннего рынка и финансирования стартапов при все еще слабой базе НИОКР (около 0,3 процента от ВВП).
Для этих стран следующий этап догоняющего развития будет зависеть от того, удастся ли им дополнить свои сильные стороны более развитыми исследовательскими системами, более масштабным процессом создания знаний и более прочными связями внутри инновационной экосистемы.
8. С 2019 года усиливаются позиции новой группы стран, развивающихся благодаря инвестициям, цифровой трансформации и развитию сферы услуг
Саудовская Аравия (42-е место), Катар (47-е место), Маврикий (50-е место), Бразилия (53-е место), Иордания (60-е место) и Бахрейн (64-е место) продемонстрировали одни из самых уверенных темпов роста с 2019 года среди стран, входящих в топ-70.
Экономики стран Персидского залива поднимаются все выше в рейтинге ГИИ за счет инвестиций в цифровую инфраструктуру, финансовый сектор и развитие кадрового потенциала в рамках целенаправленной государственной политики диверсификации: так, Саудовская Аравия является мировым лидером по использованию ИКТ, а Эр-Рияд входит в первую сотню инновационных кластеров; Катар занимает 1-е место по показателю «Доля иностранных студентов»; Бахрейн удерживает первую строчку по доступу к ИКТ на фоне одного из лучших результатов в мире по привлекательности деловой среды; Иордания идет по пути развития науки, занимая 1-е место по объему научных статей.
Маврикий служит примером успешной диверсификации малой страны за счет развития системы услуг: это государство занимает 6-е место по экспорту культурных и творческих услуг и по числу венчурных инвесторов.
Бразилия сочетает самую развитую в Латинской Америке научную и научно-исследовательскую базу с активной деятельностью в области товарных знаков и солидными объемами венчурных инвестиций на поздних стадиях; на этом фоне Сан-Паулу входит в число 100 ведущих инновационных кластеров.
Цель этой группы стран аналогична: избежать стагнации, превратив достижения последних лет в более масштабные и устойчивые результаты инновационной деятельности.

9. Примеры стран, демонстрирующих инновационную эффективность
Китай является наиболее ярким примером страны с высоким соотношением результатов и вложений в инновации даже по сравнению с экономиками с высоким уровнем дохода.
Ряд стран со средним уровнем дохода добиваются больших результатов меньшими средствами: так, Марокко занимает 76-е место по объему средств, вкладываемых в инновации, и 46-е по получаемым результатам; аналогичная модель отмечается у Исламской Республики Иран, Мексики, Туниса, Турции и Вьетнама; Мадагаскар, Нигерия, Пакистан и Зимбабве также производят больше, чем можно было бы ожидать исходя из их уровня вкладываемых ресурсов.
В Катаре, Саудовской Аравии и Объединенных Арабских Эмиратах сложилась противоположная ситуация: имеющуюся сильную институциональную, инфраструктурную и инвестиционную базу необходимо превратить в инновационные результаты.
10. Швейцария, Китай, Индия и Руанда лидируют в своих группах дохода; Африка набирает темпы
Высокие позиции Малайзии (34-е место), Вьетнама (43-е место), Таиланда (44-е место) и Турции (45-е место) подтверждают более широкую представленность стран со средним уровнем дохода в верхней части рейтинга.
Среди стран Европы позиции улучшили двенадцать государств, включая Италию (27-е место) и Испанию (28-е); основной задачей региона, о которой нередко говорят в контексте конкурентоспособности, является преобразование научно-исследовательского и промышленного потенциала в быстрорастущие компании, масштабирование финансирования и рост производительности труда.
Среди государств Латинской Америки и Карибского бассейна лидирует Чили (51-е место): страна опережает Бразилию (53-е место), Мексику (65-е место), Уругвай (66-е место) и Коста-Рику (70-е место). Активы по-прежнему сосредоточены в нескольких странах, а такие показатели как «Научные исследования», «Предпринимательство» и «Доступ к рынкам» еще не связаны достаточно тесно, чтобы сформировать точку роста на уровне региона.
Индия лидирует в Центральной и Южной Азии, опережая Казахстан (73-е место) и Бутан (74-е место). Регион укрепляет свои лидерские позиции по сравнению с Латинской Америкой и Карибским бассейном благодаря высоким показателям инновационных результатов.
Марокко идет в авангарде инновационного развития стран Северной Африки, сочетая модернизацию промышленности с коммерческим использованием нематериальных активов, будь то промышленный дизайн или товарные знаки или высокотехнологичное производство. Тунис делает ставку на человеческий капитал и науку, занимая 1-е место по числу выпускников научных и инженерных специальностей; Египет сочетает обширный внутренний рынок, значительную научную базу и расходы на НИОКР в размере выше 1 процента от ВВП; Алжир является одним из мировых лидеров по объему инвестиций в образование.
Страны Африки к югу от Сахары демонстрируют одну из самых перспективных тенденций по итогам года: Маврикий входит в топ-50; Южная Африка девятый год подряд показывает результаты выше уровня ожидания; Руанда демонстрирует самый значительный прогресс среди стран с низким уровнем дохода, опираясь на сильные институты (26-е место); а Ботсвана и Кения улучшают свои позиции благодаря более активному использованию товарных знаков, полезных моделей и промышленных образцов, а также формированию венчурного капитала вокруг отдельных производственных очагов.
11. Новый показатель «Проекты ПИИ в новые предприятия в сфере НИОКР и высоких технологий»: высокая концентрация инвестиций и формирование новых инвестиционных очагов среди экономик со средним уровнем дохода
В ГИИ 2026 года используется новый показатель, основанный на анонсированных инвестиционных проектах; он получил название «Проекты ПИИ в новые предприятия в сфере НИОКР и высоких технологий». В 2025 году компании объявили о реализации почти 6000 таких проектов, что составляет примерно одну треть от всех новых проектов в мире.
Для инвестиций характерна высокая степень концентрации: на 10 ведущих стран-получателей приходится 58 процентов проектов, причем лидерами среди них выступают США, Индия и Объединенные Арабские Эмираты.
Шестнадцать стран являются глобальными инвестиционными центрами: их показатели превышают среднемировые как по притоку, так и по оттоку капитала; из стран со средним уровнем дохода в этой группе представлены Китай и Индия. Четырнадцать государств, куда активно стекаются инвестиции (десять из них относятся к категории стран со средним уровнем дохода), привлекают гораздо больше иностранных средств, чем вкладывают за рубежом сами; лидером среди них является Мексика.
12. Двадцать одна страна демонстрирует инновационные результаты выше своего уровня развития: 16-й год подряд в этой категории лидируют Индия и Вьетнам
Составители ГИИ 2026 года выделили 21 страну с опережающими темпами инновационного развития: по сравнению с 2025 годом в группу вошли четыре новых государства. Индия и Вьетнам остаются лидерами по продолжительности пребывания в этом списке — 16 лет подряд, Республика Молдова вернулась после года отсутствия (15 лет в списке), Руанда и Украина остаются в нем уже 14 лет.
Бутан, Мозамбик и Пакистан также демонстрируют впечатляющие результаты.
Десять государств из этой категории относятся к группе стран с доходом ниже среднего; наибольшее число (семь) приходится на страны Африки к югу от Сахары, тогда как Бразилия шестой год подряд остается единственной страной с опережающими темпами инновационного развития в регионе Латинской Америки и Карибского бассейна.
Тридцать девять стран демонстрируют результаты ниже ожидаемых, причем большинство из них находятся в Латинской Америке и Карибском бассейне.
Неравномерные результаты по разным показателям нередко свидетельствуют не столько о слабых, сколько о сильных сторонах той или иной страны: Руанда занимает 26-е место по уровню развития институтов, Алжир — 39-е по развитию человеческого капитала и объему исследований, а Камбоджа — 31-е по уровню развития рынка, что значительно выше позиций соответствующих стран в общем рейтинге; задача состоит в создании каналов, которые позволят трансформировать эти сильные стороны в более масштабные результаты.
Комплексный вывод заключается в том, что успех в сфере инноваций зависит не только от ресурсов, но и от того, насколько эффективно экономики объединяют научные исследования, предприятия, финансы, навыки работников, институты и рынки в единую функциональную экосистему.
Полученные результаты позволяют сделать четыре вывода: лидеры инноваций сохраняют устойчивые, но не законсервированные позиции; процесс догоняющего развития стран со средним уровнем дохода продолжается, но упирается в «стеклянный потолок», который до сих пор удалось преодолеть только Китаю; инновационный импульс имеет разные региональные векторы, а уровень дохода сам по себе не определяет результаты инновационного развития.
С точки зрения политики это означает необходимость согласования элементов на уровне системы: приоритет заключается не в том, чтобы увеличить вложения или добиться более высокого места в рейтинге, но в том, чтобы укрепить механизмы и каналы, которые позволяют достичь взаимоусиления институтов, кадров, инфраструктуры, финансов, компаний и творческого потенциала.
13. Ведущие инновационные кластеры мира сосредоточены на шести континентах, при этом кластер Шэньчжэнь – Гонконг – Гуанчжоу второй год подряд занимает первое место в мировом рейтинге
Кластер Шэньчжэнь – Гонконг – Гуанчжоу (Китай и Гонконг, Китай) вновь возглавляет рейтинг 100 ведущих инновационных кластеров ГИИ, опережая кластеры Токио – Иокогама (Япония) и Сан-Хосе – Сан-Франциско (Соединенные Штаты Америки), Пекин (Китай) и Сеул (Республика Корея). Все пять ведущих кластеров сохранили свои позиции по сравнению с прошлым годом, что свидетельствует о стабильности состава лидеров в верхней части рейтинга.
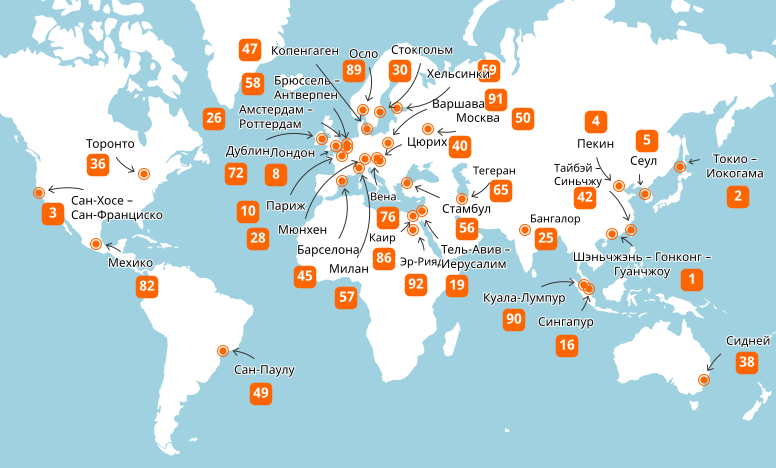
Источник: база данных Глобального инновационного индекса, ВОИС, 2026 год.
Китай и Соединенные Штаты Америки четвертый год подряд лидируют по числу инновационных кластеров: в этом году на долю Китая приходится 25 очагов инноваций, а на США — 20.
За ними следуют Германия, в активе которой семь кластеров (во главе с Мюнхеном, расположившимся на 28-ом месте), а также Индия (во главе с Бангалором, 25-е место) и Соединенное Королевство (во главе с Лондоном, 8-е место), насчитывающие по четыре кластера.
Помимо китайских и индийских кластеров в топ-100 вошел целый ряд кластеров, расположенных в странах со средним уровнем дохода: Сан-Паулу (49-е место, Бразилия); Каир (86-е место, Египет); Тегеран (65-е место, Исламская Республика Иран); Куала-Лумпур (90-е место, Малайзия); Мехико (82-е место, Мексика) и Стамбул (56-е место, Турция).
В первую сотню также вошел кластер Эр-Рияд (92-е место, Саудовская Аравия), а кластер Ниндэ (Китай) продемонстрировал наилучшую положительную динамику, поднявшись на 24 позиции в итоговой таблице (с 99-го на 75-е место).
14. Наивысшую инновационную плотность показали кластеры Сан-Хосе – Сан-Франциско и Кембридж; за ними с небольшим отставанием следует ряд инновационных хабов меньшего размера
Сан-Хосе – Сан-Франциско (США) и Кембридж (Соединенное Королевство) сохраняют две первые строчки рейтинга по показателю инновационной плотности в расчете на душу населения. Ниндэ (Китай) поднялся на 3-е место благодаря деятельности компании Contemporary Amperex Technology Co. (CATL).
Первую пятерку замыкают Бостон–Кембридж (США) и Оксфорд (Соединенное Королевство).
Тэджон (Республика Корея) вошел в первую десятку кластеров по плотности инноваций.
Эйндховен (8-е место, Королевство Нидерландов) и Хельсинки (9-е место, Финляндия) лидируют среди кластеров Европейского союза (ЕС) по этому показателю; в целом пять кластеров, расположенных в ЕС, вошли в топ-15 по инновационной плотности.
Очередное сравнение масштаба и плотности инновационной деятельности показывает, что только кластеры Сан-Хосе – Сан-Франциско и Бостон – Кембридж входят в мировую десятку лидеров по этим двум показателям. Самый большой разрыв отмечен у кластера Гетеборг (Швеция): 100-е место в мире в общем рейтинге, но 18-е по плотности инноваций; обратная ситуация сложилась в кластере Дели (Индия): 27-е место в мире, но 96-е по инновационной плотности.

В этом году в рамках специальной темы ГИИ рассматривается будущее наукоемкого предпринимательства
15. Волна фундаментальных исследований: с 2000 года создано более 30 000 стартапов, общая стоимость которых в настоящее время составляет 7,6 трлн долларов США
Наукоемкие предприятия распространены в медико-биологической сфере, в области полупроводников, робототехники, космоса, энергетики и передовых материалов; их силами передовые научные исследования трансформируются в новые компании и целые отрасли.
По данным нового интерактивного инструмента ВОИС Dealroom, первой глобальной базы данных наукоемких стартапов и спин-офф компаний, с 2000 года создано более 30 000 наукоемких предприятий, что в 9,5 раза больше, чем в 2010 году, и соответствует совокупному годовому росту на уровне 16 процентов. В 2025 году их доля среди всех стартапов с венчурным финансированием достигла 16 процентов — максимального показателя за последние 15 лет.
Отмечается концентрация на вершине, но у основания также продолжается развитие. Лидером являются США, на долю которых приходится 12 752 компании; далее следуют Китай (3466) и Соединенное Королевство (2133); при этом в период с 2020 по 2025 год рост доли Китая составил 138 процентов по сравнению с 30 процентами в США, а самые высокие темпы роста продемонстрировала Эстония; в группе стран со средним уровнем дохода лидируют Турция, Индия и Малайзия (в порядке убывания темпов роста).
Совокупная рыночная стоимость этих компаний составляет 7,6 трлн долларов США, что на 23 процента выше показателя 2024 года. В 2025 году фундаментальные исследования привлекли 122 млрд долларов США венчурного капитала; без учета мегасделок на сумму свыше 250 млн долларов США эта сумма составляет 36,5 процента от общемирового объема венчурного финансирования, что почти вдвое выше доли 2015 года. При этом структура инвестиций смещается от медико-биологических наук в сторону полупроводников и робототехники.
Университеты являются сердцевиной наукоемкого предпринимательства: более 40 процентов стартапов в области энергетики и медико-биологических наук, созданных с 2010 года, являются спин-оффами академических исследований, а такие американские учебные заведения, как Гарвард, Массачусетский технологический институт и Стэнфорд, — альма-матер 15 из 20 ведущих университетских спин-оффов.

16. Патенты имеют важнейшее значение для становления наукоемких стартапов, а их использование расширяется по мере развития компании
Учитывая, что между изобретением и первыми продажами продукта проходит несколько лет, патенты нередко являются единственным верифицируемым активом, которым располагает стартап для привлечения финансирования, налаживания партнерских отношений и заключения лицензионных соглашений: 50 процентов наукоемких стартапов имеют патенты: для сравнения среди стартапов других профилей этот показатель составляет 15,4 процента; за последнее десятилетие разрыв еще больше увеличился. Наибольшая концентрация патентов зафиксирована в секторах медицинского оборудования и цифрового здравоохранения.
Использование патентов растет по мере развития компании: от 43 процентов для предприятий на начальной стадии до 69 для более позднего этапа; самые высокие показатели отмечаются в Республике Корея, Финляндии и Японии. Лидерство по числу патентов имеет региональный характер: среди 20 патентообладателей из Восточной Азии 19 являются китайскими компаниями, во главе с ChangXin Memory, в активе которой 8311 семейств патентов-аналогов.
Аналогичная тенденция к увеличению числа патентов набирает обороты и среди стран со средним уровнем дохода: здесь лидируют малайзийская компания Lemonex (49 патентных семейств) и индийская Qure AI (37), опережая сальвадорскую Axonne (13), бразильскую HiLab и южноафриканскую LIQID Medical (по 10 у каждой); на этом фоне египетская Mogassam и кенийская Octavia Carbon возглавляют национальные рейтинги.

17. Фундаментальные исследования набирают обороты за пределами ведущих научных центров, однако развитие стартапов пробуксовывает на предсказуемых этапах развития
Фундаментальные исследования, будь то разработка вакцин на базе Института сыворотки крови в Индии, компании Biovac в Южной Африке или завода BioNTech по производству мРНК-вакцин в Руанде, набирают обороты за пределами ведущих научных центров.
Однако во многих странах с низким и средним уровнем дохода объем расходов на НИОКР составляет менее 0,5% от ВВП, а финансирование остается ограниченным: в Латинской Америке 72% наукоемких стартапов пробуксовывают на этапе достартового финансирования и лишь 19% выходят на стадию серии A.
Даже при рекордном финансировании стартапы замедляются на предсказуемых этапах развития: при переходе от научных исследований к подтверждению концепции, готовой для инвестиций, от пилотного проекта к коммерческому внедрению и от работоспособной технологии к прибыльной компании. Проблемы с привлечением финансирования на стадиях серии B и C, барьеры, связанные с регуляторами рынка, нехватка квалифицированных кадров и неопределенный спрос усугубляют ситуацию; в настоящее время ограничивающим фактором является не изобретательская деятельность, а промышленное внедрение.
18. Приоритеты политики: финансирование всего цикла внедрения и стимулирование спроса
Государственная политика способна повысить шансы на успех предприятия за счет финансирования всего цикла трансформации и стимулирования спроса. Помимо исследовательских грантов и частного капитала экосистемам необходимы средства на подтверждение концепции, пилотные и демонстрационные объекты, а также сверхдолгосрочные инвестиции для поздних стадий, предоставляемые с помощью комбинированных инструментов, таких как софинансирование, гарантии и транши «первых убытков».
Со стороны спроса государственные закупки, основанные на функциональных требованиях, обязательствах по скупке продукции и программах «якорных клиентов», превращают прорывные разработки в проекты, привлекательные для инвесторов. Не менее важны институты, обеспечивающие научную деятельность: профессиональная система передачи технологий; совместные лаборатории, испытательные площадки и процедуры сертификации; контролируемая среда, выходящая за рамки сектора финансовых технологий; а также архитектура интеллектуальной собственности (ИС), включающая доступную процедуру подачи заявок на регистрацию, патентные пулы и финансирование под залог ИС.
Кадры в сфере внедрения технологий дополняют эту цепочку, включая положения об отпусках для создания стартапов, такие как тунисский «Закон о стартапах», в соответствии с которым сотрудники могут взять отпуск продолжительностью до двух лет для создания предприятия с гарантированным правом на возвращение.
Разработка политики должна начинаться с анализа причин, по которым предприятия буксуют, и оценивать конечные результаты, такие как последующие инвестиции, а не число программ.
В заключение следует отметить, что анализ специальной темы ГИИ—2026 указывает на то, что волна фундаментальных исследований реальна и имеет глобальную природу, однако ее результативность не гарантирована: для превращения пилотных проектов в стабильный поток продуктов и процессов требуются финансирование на всех этапах, общая инфраструктура, работоспособные системы в области ИС и специалисты по коммерциализации.