
Ce chapitre est consacré à la présentation des principales conclusions de l’Indice mondial de l’innovation 2026, en mettant en avant les économies les plus performantes parmi les différents groupes de revenus et régions du monde. Il décrit les leaders de l’innovation et les pays qui se distinguent par des performances supérieures aux attentes compte tenu de leur niveau de développement.
Les classements de l’Indice mondial de l’innovation 2026 sont principalement établis à partir de données recueillies entre 2024 et 2026 (représentant plus de 80% de l’ensemble des données). L’annexe I fournit des indications détaillées sur la manière d’interpréter correctement les résultats, en expliquant les considérations méthodologiques qui influent sur les comparaisons directes établies entre les classements annuels.
Qui est à la pointe de l’innovation mondiale en 2026?
La Suisse, la Suède et les États-Unis d’Amérique restent les trois premières économies mondiales en matière d’innovation. Malgré les turbulences économiques et géopolitiques au niveau mondial, le classement des 25 premières économies à la pointe de l’innovation reste stable, sans pour autant être figé.
La Suisse – classée première pour la 16e année consécutive –, la Suède et les États-Unis restent les trois premières économies mondiales en matière d’innovation. Dans une période marquée par d’importantes turbulences géopolitiques et économiques, la caractéristique la plus frappante du haut du classement est sa stabilité. Les économies de tête sont globalement les mêmes qu’en 2025. Aucune nouvelle économie ne fait son entrée dans le classement des 15 premières économies, et l’Europe représente à nouveau la plus grande part du groupe de tête – avec 14 économies sur les 25 leaders de l’innovation –, le Royaume des Pays-Bas progressant à la 7e place et l’Autriche au 18e rang. Cette année, le principal constat à la pointe de l’innovation est la continuité, plutôt que l’émergence d’un nouvel acteur en particulier.
L’Asie est également solidement ancrée dans le haut du classement, avec cinq économies parmi les 25 premières. La République de Corée et Singapour consolident respectivement leurs 4e et 5e places, la Chine reste 10e – seule économie à revenu intermédiaire parmi les leaders de l’innovation –, le Japon occupe la 12e place et Hong Kong (Chine) grimpe à la 14e place (figure 1). Cette présence asiatique est désormais une constante du classement, et non pas une particularité propre à cette année.
Le modèle de la République de Corée repose sur une recherche-développement exceptionnelle dans le domaine technologique menée par les entreprises : le pays se classe premier en matière de recherche-développement (R-D) réalisée par les entreprises, de chercheurs employés par les entreprises et de brevets selon le PCT par origine de l’inventeur, et 2e au regard des dépenses globales de R-D. L’ascension de Séoul à la 4e place parmi les principaux pôles d’innovation au niveau mondial renforce ce tableau. Singapour continue d’offrir l’environnement global le plus favorable aux intrants d’innovation (première place). Le maintien de la Chine parmi les 10 premiers pays reste le changement structurel à long terme le plus marquant.
La présence continue du Japon à la 12e place témoigne de la force de son innovation industrielle et d’entreprise, qui compte parmi les plus solides au monde. Le Japon occupe la première place en matière de complexité de la production et des exportations, la 3e place en ce qui concerne les familles de brevets et la 3e place s’agissant de la R-D menée par les entreprises. Tokyo-Yokohama reste le deuxième pôle d’innovation mondial, ce qui témoigne du poids international des activités japonaises en matière de brevets, de recherche et de capital-risque.
L’Estonie (17e) reste l’un des pays de l’indice qui affiche la progression la plus régulière sur le long terme. Son modèle repose toujours sur l’adoption du numérique et les activités immatérielles évolutives : l’Estonie se classe 2e en matière d’utilisation des TIC, 3e pour les importations de services TIC, 6epour les exportations de services TIC et première au regard de la valorisation des licornes.
Derrière cette continuité, on observe tout de même une évolution : l’Australie, le Canada et la Nouvelle-Zélande regagnent du terrain
Derrière la stabilité observée en tête de l’Indice mondial de l’innovation, le Canada (16e), l’Australie (20e) et la Nouvelle-Zélande (24e) remontent dans le classement, se rapprochant ainsi de leurs positions d’avant la pandémie. Leurs reprises respectives suivent un schéma similaire : il s’agit dans chaque cas d’un système d’innovation mature qui regagne du terrain en renforçant son système universitaire, en améliorant les liens entre les universités et les entreprises, et en relançant les investissements dans la recherche. Au Canada, la reprise s’appuie sur des dépenses de R-D représentant environ 1,8% du PIB en 2025, ainsi que sur la croissance des dépenses de R‑D des entreprises (18e).

L’Australie fait son retour parmi les 20 premiers pays, ses intrants en matière d’innovation se hissant à la 13e place et ses extrants à la 24e. Ces progrès s’appuient sur des universités de classe mondiale (4e), une collaboration plus étroite entre les universités et l’industrie en matière de R‑D (6e) et une nette amélioration du développement des pôles de compétitivité (5e), parallèlement à une intégration accrue dans les flux internationaux de connaissances grâce aux entreprises investissant dans la R‑D (15e), ainsi qu’aux paiements (12e) et aux recettes (16e) liés à la propriété intellectuelle. La complexité de la production et des exportations s’est également améliorée (72e) – même si elle reste à un niveau inférieur.
La progression de la Nouvelle-Zélande à la 24e place s’explique par un renforcement général des facteurs d’innovation (17e), le pays étant classé 3e pour ce qui concerne les institutions et 5e pour l’efficacité du gouvernement. Les progrès enregistrés dans l’enseignement supérieur (21e), le nombre de diplômés en sciences et en ingénierie (51e), la durabilité écologique (30e) et le nombre d’investisseurs mondiaux en R‑D (30e) viennent renforcer cette amélioration.
Au fil du temps, l’Indice mondial de l’innovation est passé d’un simple exercice d’analyse comparative à un outil opérationnel au service des politiques d’innovation. Dans l’enquête 2025-2026 de l’OMPI, 78% des États membres ayant répondu (93 sur 120) ont déclaré utiliser l’Indice mondial de l’innovation le plus souvent pour améliorer les écosystèmes et les politiques d’innovation (63%), renforcer les données sur l’innovation (53%) ou s’en servir comme référence lors de l’élaboration de plans et de politiques économiques (41%).
Son adoption s’est généralisée parmi les États membres de l’OMPI. C’est en Asie et dans le Pacifique que l’utilisation déclarée est le plus élevée (85%), suivie par les économies en transition et les économies développées (80%), l’Amérique latine et les Caraïbes, ainsi que l’Afrique (74% chacune) et les pays arabes (69%). Par niveau de revenu, c’est parmi les économies à revenu intermédiaire inférieur que l’utilisation déclarée est le plus élevée (89%).
Pour soutenir cet engagement, l’équipe de l’Indice mondial de l’innovation de l’OMPI organise jusqu’à 80 événements nationaux et régionaux chaque année et aide les gouvernements à mettre en place des groupes de travail interministériels.
L’Indice mondial de l’innovation encourage l’élaboration de politiques fondées sur des données factuelles grâce à une approche en deux étapes :
Évaluation : réunir les décideurs politiques, les statisticiens et les acteurs de l’innovation pour analyser les performances nationales en matière d’innovation.
Réponse : recenser les forces et les faiblesses, puis concevoir des mesures politiques coordonnées avec les acteurs publics et privés.
Principales pratiques de mise en œuvre
Quatre pratiques décisives sont essentielles à la mise en œuvre d’une politique d’innovation :
Intégration des politiques : ancrer l’innovation et la propriété intellectuelle dans les cadres stratégiques nationaux de développement économique et mettre en place des groupes de travail interministériels adoptant une approche gouvernementale globale et rendant compte aux plus hautes instances dirigeantes.
Implication des parties prenantes : mener de larges consultations auprès des start-up, des universités, des grandes entreprises, des parties prenantes de la propriété intellectuelle et des pôles d’innovation, et aligner la politique nationale en matière de propriété intellectuelle sur la stratégie d’innovation globale.
Résultats mesurables : fixer des objectifs clairs et quantifiables afin de pouvoir suivre les progrès et ajuster les politiques.
Objectifs réalistes : viser une amélioration constante du système plutôt qu’une progression rapide dans le classement, et laisser aux effets des politiques le temps de se manifester.
L’explorateur de données et d’écosystèmes d’innovation de l’Indice mondial de l’innovation 2026 permet aux utilisateurs de générer des fiches d’information et des profils économiques, d’effectuer des comparaisons entre pays, de suivre les séries chronologiques sous-jacentes à chaque indicateur et d’explorer des microdonnées sur les actifs incorporels, les meilleures universités et les marques de premier plan. Dans les récentes éditions, des fiches sur les pôles d’innovation et les régions ont été ajoutées, notamment en ce qui concerne l’Association des nations de l’Asie du Sud-Est (ASEAN) ou les pays les moins avancés (PMA); les ensembles de données sous-jacents, y compris celles de l’outil de suivi de l’innovation mondiale, sont disponibles en téléchargement.
L’OMPI collabore également avec les économies souhaitant rejoindre l’Indice mondial de l’innovation. Sur demande, l’équipe de l’Indice mondial de l’innovation élabore un tableau de bord de suivi qui indique à un membre potentiel les données manquantes ou obsolètes, ainsi que le nombre et la nature des indicateurs qu’il devrait fournir pour satisfaire aux conditions requises. Après avoir soigneusement hiérarchisé ces insuffisances, l’OMPI met le pays concerné en relation avec les fournisseurs de données pertinents. Cette approche fonctionne mieux lorsque le pays concerné reste activement impliqué tout au long du processus. Le Bhoutan rejoindra l’Indice mondial de l’innovation en 2026, après avoir suivi un processus dédié de ce type.
Déploiement au niveau infranational
L’Indice mondial de l’innovation soutient également l’amélioration de la mesure de l’innovation et des politiques en la matière au niveau infranational, que ce soit à l’échelle régionale, provinciale ou municipale. Le classement des pôles d’innovation de l’Indice mondial de l’innovation permet de recenser les zones géographiques du monde entier qui présentent la plus forte densité d’inventeurs, d’auteurs scientifiques et d’opérations de capital-risque. L’instrument de l’OMPI intitulé Faciliter la mesure de l’innovation au niveau infranational aide les États membres qui souhaitent élaborer leurs propres indicateurs ou indices infranationaux. Elle précise quels indicateurs de l’Indice mondial de l’innovation sont pertinents au niveau infranational, passe en revue les indices existants au Brésil, en Chine, en Colombie, dans l’Union européenne, en Inde et au Viet Nam, et met en avant de nouvelles sources de mégadonnées adaptées à l’évaluation de l’innovation au niveau local.
Mesure innovante de l’innovation
Afin d’améliorer la mesure de l’innovation, l’OMPI administre le laboratoire iLens de données sur l’innovation, lancé en 2024. Les ateliers qu’il a tenus en 2025 et 2026 ont porté sur les indicateurs relatifs au capital-risque et au capital-investissement, les start-up et les entreprises à forte croissance, les sciences fondamentales telles que le séquençage du génome, les limites des données liées à l’IA, ainsi que la mesure de l’industrialisation et des investissements. S’appuyant sur de nouvelles sources de données et méthodes, notamment la récupération de données sur le Web et l’analyse géospatiale, les conclusions du laboratoire alimentent les futures éditions de l’Indice mondial de l’innovation et élargissent l’éventail d’outils disponibles pour mesurer l’innovation.
Plusieurs économies franchissent de nouvelles étapes importantes dans le classement en 2026
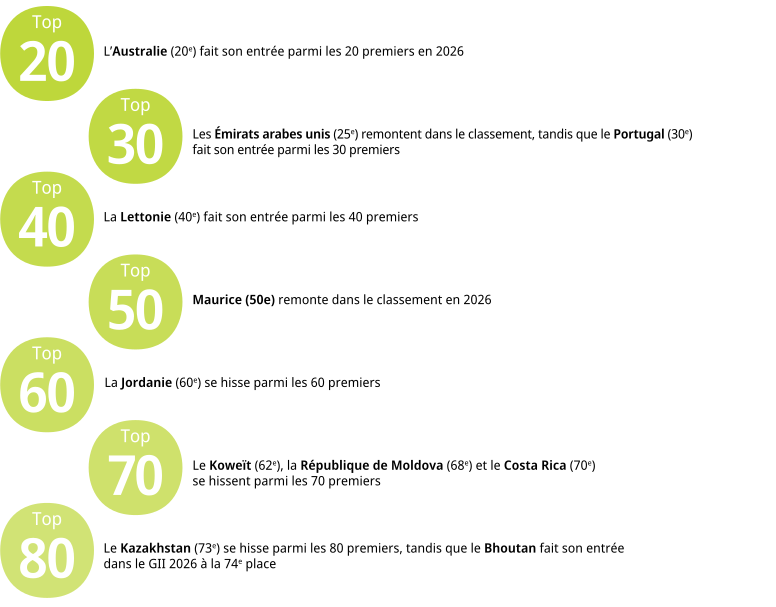
Plusieurs économies franchissent des seuils importants dans le classement en 2026 (figure 2). Dans le haut du classement, le Portugal (30e) fait son entrée parmi les 30 premières économies grâce à un écosystème alliant la diversification de l’industrie nationale (première place), la production scientifique – avec des articles scientifiques et techniques classés 11e, le nombre de chercheurs (12e), la R‑D financée par les entreprises (16e) et le financement des start-up et des entreprises en expansion (19e). Deux économies baltes ont progressé. La Lituanie continue de grimper dans le classement des 40 premières économies, se hissant à la 32e place, tandis que la Lettonie fait son entrée dans le classement, à la 40e place.
 Note : les comparaisons d’une année sur l’autre des classements de l’Indice mondial de l’innovation doivent prendre en considération les modifications apportées au modèle de l’Indice mondial de l’innovation au fil du temps, ainsi que la disponibilité des données.
Plus bas dans le classement, le Koweït fait son entrée parmi les 70 premières économies, à la 62e place. Ses progrès reposent sur des conditions favorables, notamment l’accès aux TIC (4e) et leur utilisation (3e), ainsi que sur le renforcement des indicateurs de financement et d’investissement. La République de Moldova remonte à la 68e place, combinant des intrants d’innovation plus limités (94e) à des extrants relativement solides, favorisés par le numérique (51e).
Le Costa Rica (70e) fait également son entrée parmi les 70 premières économies. Sa position témoigne d’un écosystème internationalisé et axé sur les services, soutenu par une R‑D dans des domaines novateurs et des investissements directs étrangers dans le secteur des hautes technologies (première place) – ce qui témoigne de son attractivité en tant que destination pour les investissements à forte intensité d’innovation, les exportations de services TIC (14e rang) et la croissance de sa productivité (17e rang).
Parmi les 80 premières économies, le Kazakhstan grimpe à la 73e place, enregistrant la plus forte progression en Asie centrale et du Sud. Juste derrière, le Bhoutan fait son entrée dans l’Indice mondial de l’innovation à la 74e place.
La Suisse, la Chine, l’Inde et le Rwanda sont en tête de leurs groupes de revenus respectifs; la Thaïlande progresse parmi les économies à revenu intermédiaire supérieur; tandis que le Kazakhstan, le Bhoutan et l’Arabie saoudite se hissent au sommet dans leurs régions
Au-delà du suivi des évolutions parmi les leaders de l’innovation, l’Indice mondial de l’innovation 2026 fait état de changements notables au sein des groupes de revenus et des différentes régions du monde. La Suisse, la Chine, l’Inde et le Rwanda sont en tête de leurs groupes de revenus respectifs (tableau 1).
La Chine reste l’économie à revenus intermédiaires la mieux classée, à la 10e place, la seule de ce type à figurer parmi les 30 premières économies. La Malaisie (34e) et l’Inde (38e) se maintiennent dans le classement des 40 premières économies, tandis que le Viet Nam (43e), la Thaïlande (44e), la Türkiye (45e), les Philippines (52e), le Maroc (54e) et l’Indonésie (55e) renforcent la présence croissante des économies à revenu intermédiaire dans la moitié supérieure du classement.

Parmi les économies à faibles revenus, le Rwanda enregistre la plus forte progression, se hissant à la 96e place, suivi de Madagascar, qui grimpe à la 113e place.
L’Afrique du Nord et l’Asie occidentale connaissent également une progression notable, l’Arabie saoudite (42e) atteignant la quatrième place dans la région. Plus particulièrement, la Tunisie se hisse à la 71e place, l’Égypte à la 83e place, l’Azerbaïdjan à la 85e, le Liban à la 86e et l’Algérie à la 111e. En Asie du Sud-Est, en Asie de l’Est et en Océanie, le Viet Nam se hisse à la 43e place, la Thaïlande à la 44e, la Mongolie à la 72e et le Cambodge à la 93e. L’Asie centrale et l’Asie du Sud renforcent leur position grâce à la progression enregistrée dans plusieurs économies. Dans la région, l’Inde reste en tête, à la 38e place, le Kazakhstan (73e) remonte à la deuxième place, suivi du Bhoutan (74e). Le Kirghizistan et le Pakistan gagnent chacun quatre places, se hissant respectivement aux 92e et 95e places. Le Népal grimpe à la 104e place et le Bangladesh à la 105e.
La région Amérique latine et Caraïbes est menée par le Chili (51e), le Brésil (53e), le Mexique (65e), l’Uruguay (66e) et le Costa Rica (70e). L’Équateur (106e) et la Trinité-et-Tobago (107e) gagnent chacun sept places, tandis que le Honduras (116e), le Guatemala (120e), le Nicaragua (124e) et la République bolivarienne du Venezuela (127e) progressent également. L’Afrique subsaharienne enregistre certaines des plus fortes progressions individuelles. Maurice arrive en tête de la région à la 50e place, suivie de l’Afrique du Sud (63e), du Botswana (82e) et le Sénégal (90e). Le Kenya gagne cinq places et se hisse à la 97e place.
Qui gagne en dynamisme? Et quels sont les pays qui progressent le plus en matière d’innovation en 2026?
Un groupe d’économies à revenu intermédiaire s’est hissé dans la moitié supérieure de l’Indice mondial de l’innovation, jusque parmi les 40 premières, mais le chemin reste semé d’embûches
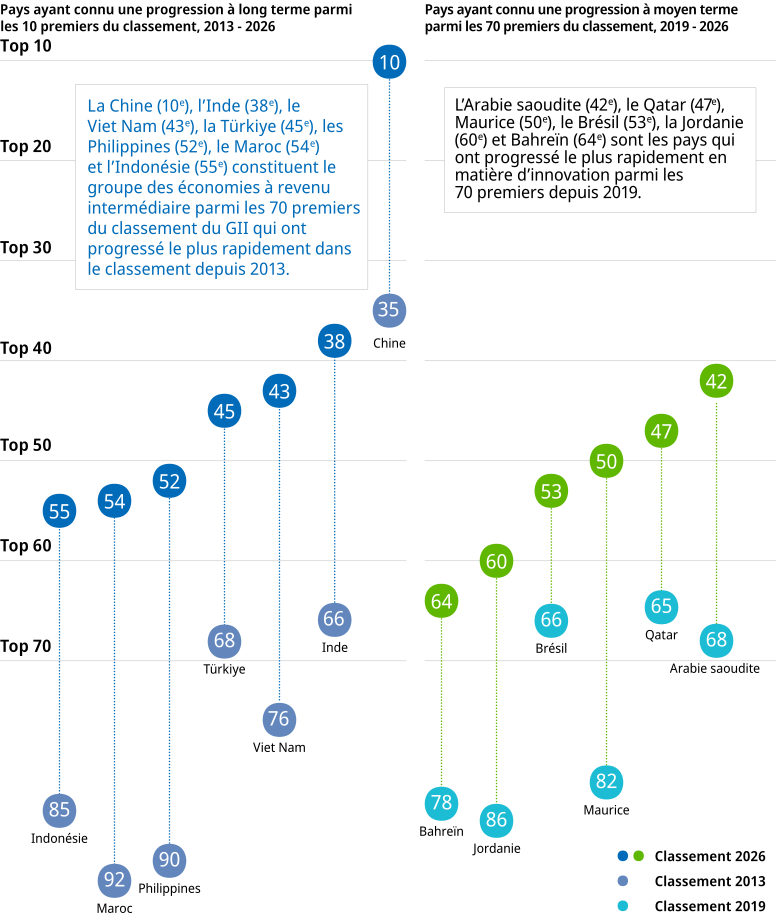
La Chine (10e), l’Inde (38e), le Viet Nam (43e), la Türkiye (45e), les Philippines (52e), le Maroc (54e) et l’Indonésie (55e) sont les économies à revenu intermédiaire figurant parmi les 70 premières de l’Indice mondial de l’innovation qui ont enregistré les progrès les plus considérables à long terme depuis 2013 (figure 3). Les progrès ont suivi des voies différentes, mais ces pays partagent une caractéristique commune : ils ont mis en place des entreprises, des secteurs et des réseaux de production capables de transformer certains atouts en résultats en matière d’innovation. Dans plusieurs cas, les résultats en matière d’innovation dépassent désormais le niveau que laissaient présager les efforts déployés dans ce domaine. La Chine se classe 5e en matière de résultats et 22e pour les intrants; l’Inde 25e et 49e respectivement; le Viet Nam 35e et 54e; les Philippines 49e et 69e; et le Maroc 46e et 76e. Leur progression a donc reposé non seulement sur une expansion des ressources consacrées à l’innovation, mais aussi sur la mise en relation des capacités nationales avec les marchés – par l’intermédiaire des chaînes de valeur mondiales, du commerce des technologies de pointe, des services numériques, des dessins et modèles, de l’image de marque, de la propriété intellectuelle et de l’activité des start-up. Mais si cela contribue à expliquer leurs progrès, cela met également en évidence le prochain obstacle : pour se hisser au-delà des 40 ou des 50 premières économies, il faut disposer de capacités de recherche plus étendues, d’une R‑D d’entreprise plus solide, de liens plus étroits entre la science et l’industrie, ainsi que d’une création de connaissances plus importante au niveau national.
Une analyse comparative par rapport aux données médianes des économies à revenu élevé ou intermédiaire indique à quel endroit ce rattrapage est le plus marqué (encadré 2). Les sept pays à revenu intermédiaire en progression se sont le plus rapprochés des économies à revenu élevé pour les indicateurs liés à la production et aux exportations, et dans une moindre mesure pour ceux liés à l’appui aux start-up et à l’accès au financement. La convergence est plus faible dans les volets du système d’innovation qui se développent plus lentement : la R‑D, les infrastructures de recherche et universitaires, la production et l’impact scientifiques, ainsi que leur connectivité avec le secteur privé. Il s’agit là du plafond effectif pour la plupart des économies à revenu intermédiaire en progression. La Chine fait figure d’exception. Elle atteint des niveaux de revenus élevés dans la plupart des domaines, notamment en matière de dépenses de R‑D, de R‑D des entreprises, d’industrie manufacturière de haute technologie et d’exploitation de la propriété intellectuelle, ce qui explique en partie pourquoi elle est la seule à figurer parmi les 10 économies les plus innovantes.
 Note : les changements concernant la méthodologie et la disponibilité des données peuvent avoir une incidence sur la comparaison des résultats des classements de l’Indice mondial de l’innovation d’une année sur l’autre. Le modèle de l’Indice mondial de l’innovation fait régulièrement l’objet d’améliorations et il convient de garder ce point à l’esprit lors de l’analyse des tendances en ce qui concerne les résultats sur le long terme.
Pour la plupart des autres pays à revenu intermédiaire en pleine ascension, figurer parmi les 40 ou 50 premières économies nécessite davantage que de bons résultats dans les réseaux de production mondiaux, les exportations et l’exploitation de la propriété intellectuelle. Le Maroc et le Viet Nam figurent toujours parmi les exemples les plus dynamiques de ces dernières années, le Viet Nam ayant retrouvé ses niveaux d’avant la pandémie et le Maroc ayant atteint son meilleur classement historique, à la 54e place. L’Inde et les Philippines ont enregistré une progression importante et se situent désormais aux alentours des 40 ou 50 premières économies. L’Indonésie s’est stabilisée autour de la 55e place au cours des trois dernières années, tandis que la Türkiye a reculé ces deux dernières années. Ce qui freine encore la plupart de ces économies, c’est la profondeur et l’étendue de leur système d’innovation : les capacités de recherche, la qualité des universités, la production scientifique, la R‑D des entreprises, les dépôts de demandes de brevet et les liens entre la science et l’industrie ne sont pas encore suffisamment solides dans l’ensemble.
Les sept économies à revenu intermédiaire qui progressent durablement en matière d’innovation, recensés dans la figure 3 – la Chine (10e), l’Inde (38e), le Viet Nam (43e), la Türkiye (45e), les Philippines (52e), le Maroc (54e) et l’Indonésie (55e) – se sont rapprochés des performances des pays à revenu élevé en matière d’innovation, mais de manière inégale.
Afin de déterminer où s’opère cette convergence, cet encadré compare leurs performances à travers 25 indicateurs regroupés dans cinq domaines : base de connaissances, R‑D, écosystème des start-up et du financement, production et exportations, et propriété intellectuelle. Chaque indicateur est classé comme “Élevé”, “Moyen” ou “Faible”, selon que l’économie atteint la médiane des économies à revenu élevé, se situe entre les médianes des économies à revenu intermédiaire et des économies à revenu élevé, ou se situe en dessous de la médiane des économies à revenu intermédiaire (tableau 2.1 de l’encadré).

Cette comparaison met en évidence une convergence sélective plutôt qu’uniforme. À l’exception de la Chine, les économies en progression à long terme n’ont pas encore atteint les résultats des économies à revenu élevé sur l’ensemble du système d’innovation. Au contraire, chacune a développé une combinaison distincte de capacités qui a appuyé sa progression dans le classement. La prochaine étape du rattrapage dépendra de la capacité à compléter ces atouts par des systèmes de recherche plus approfondis, une création de connaissances plus large et des liens plus solides au sein de l’écosystème d’innovation.
Trois points ressortent. Premièrement, la convergence a été le plus facile en matière de financement des start-up, de production et d’exportations, ainsi que de propriété intellectuelle, et le plus difficile en ce qui concerne la base de connaissances et la R‑D, domaines dans lesquels les capacités de recherche approfondie se développent lentement et où la plupart des pays en progression restent dans la fourchette moyenne. Il s’agit là du plafond effectif du rattrapage des économies à revenu intermédiaire. Deuxièmement, la Chine est l’exception qui confirme la règle. Elle a réussi à percer en se dotant de cette base de recherche, atteignant des niveaux de revenu élevés pour 21 des 25 indicateurs, contrairement aux autres économies. Troisièmement, la situation des autres économies en progression n’est pas homogène. L’Inde présente le deuxième profil le plus diversifié, mais reste à la traîne en matière de chercheurs et d’articles scientifiques; le Viet Nam et les Philippines sont en tête dans les domaines de la production et du commerce, mais à la traîne en matière d’innovation nationale; et plusieurs économies ont progressé plus rapidement en matière de production, d’exportations et de mesures de la propriété intellectuelle qu’en ce qui concerne les bases de recherche nécessaires pour appuyer ces progrès. Que ces économies continuent à progresser ou qu’elles atteignent un plateau dépendra de leur capacité à compléter leurs atouts commerciaux par des systèmes de recherche, dont la mise en place est plus lente et que la Chine a établis pour atteindre le sommet du classement.
Contrairement à la Chine, dont il est question plus en détail dans l’encadré 2, le parcours de l’Inde est davantage marqué par les services numériques, le capital-risque et l’esprit d’entreprise. Elle présente l’un des profils les plus diversifiés parmi les sept économies à revenu intermédiaire en progression (encadré 2). Elle occupe la (première) place mondiale au regard des exportations de services TIC, se classe 4e pour les opérations de capital-risque en phase avancée et affiche de solides performances en matière d’intensité en actifs incorporels (13e). Ces capacités ont permis à l’Inde d’atteindre la 15e place en matière de production de connaissances et de technologies, même si la poursuite de ses progrès dépendra de la généralisation de la recherche, de l’adoption des technologies et de l’innovation au niveau des entreprises au-delà de ses secteurs phares que sont le numérique et les start-up.
Le Viet Nam et les Philippines ont progressé grâce à leur intégration dans les réseaux internationaux de fabrication et de services. Ces deux pays atteignent des niveaux de revenus élevés dans l’industrie manufacturière de haute technologie et les exportations de haute technologie, ainsi que dans les indicateurs liés à la valorisation des licornes et aux marques mondiales. Le Viet Nam est en tête tant pour les exportations de haute technologie que pour celles d’œuvres de création, et se classe 3e pour les importations de haute technologie, tandis que les Philippines occupent la 4e place pour les exportations de haute technologie, la 6e pour les importations de haute technologie et la 23e pour l’industrie manufacturière de haute technologie. La prochaine étape pour ces économies consiste à accéder à des fonctions à plus forte valeur ajoutée au sein de ces réseaux en développant la recherche nationale, le dépôt de demandes de brevet et la création de savoirs. Toutes deux restent en dessous de la médiane des économies à revenu intermédiaire au regard des articles scientifiques et des dépôts de demandes de brevet selon le PCT, ce qui suggère que leurs atouts en matière de production internationale dépassent encore leurs capacités nationales de création de savoirs et d’invention.
La Türkiye suit une voie davantage axée sur l’industrie et les actifs incorporels. Elle est particulièrement performante en matière de R‑D et de propriété intellectuelle. La diversification de l’industrie nationale (5e), les dessins et modèles industriels (6e), les marques (7e) et la production d’œuvres de création (28e) témoignent de solides capacités dans les domaines de la fabrication, du design et de la création d’une image de marque. La qualité de l’équipe de recherche (8e) et le taux d’inscription dans l’enseignement supérieur (9e) constituent un fondement supplémentaire pour évoluer vers une production plus intensive en matière de technologie et une croissance de la productivité. Toutefois, ses atouts pourraient être durablement renforcés dans un environnement propice en général, à savoir l’éducation (77e), l’enseignement supérieur (58e), l’environnement réglementaire (102e) et l’environnement des affaires (103e).
L’Indonésie a progressé grâce à son vaste marché intérieur (7e), à son économie numérique en expansion et à un environnement de financement des start-up de plus en plus dynamique – le financement des start-up et des entreprises en phase d’expansion se classant au 12e rang et le capital-risque de phase avancée au 26e rang –, tous deux comparables au niveau des économies à revenu élevé. Cependant, sa base de R‑D reste relativement faible. Les dépenses de l’Indonésie en R‑D, exprimées en pourcentage du PIB, ne représentaient que 0,3% du PIB en 2020 – dernière donnée disponible; la R‑D menée par les entreprises ne représentait que 0,02% du PIB; et les chercheurs travaillant dans le secteur privé ne représentaient que 4,4% de l’ensemble des chercheurs. La prochaine phase de son développement dépendra du renforcement des capacités de recherche et des liens entre les universités, les start-up et les entreprises établies.
Depuis 2019, au-delà des pays qui progressent à long terme en matière d’innovation, un nouveau groupe a pris de l’ampleur, souvent grâce à l’investissement, à la transformation numérique et aux services
Depuis 2019, l’Arabie saoudite (42e), le Qatar (47e), Maurice (50e), le Brésil (53e), la Jordanie (60e) et Bahreïn (64e) ont enregistré certaines des progressions soutenues les plus marquantes parmi les économies désormais classées parmi les 70 économies les plus innovantes selon l’Indice mondial de l’innovation.
Une grande partie de la dynamique observée dans les économies du golfe d’Asie occidentale a été tirée par les intrants en matière d’innovation. La progression de l’Arabie saoudite s’appuie sur une adoption rapide du numérique, comme en témoignent sa position de leader mondial en matière d’utilisation des TIC (première) et ses services publics en ligne (4e). Sa géographie de l’innovation gagne également en visibilité : Riyad fait son entrée dans le classement mondial des 100 principaux pôles d’innovation à la 92e place en 2026, ce qui témoigne d’une concentration croissante des activités scientifiques, technologiques et de capital-risque. La force du Qatar repose davantage sur ses talents et ses infrastructures solides (16e), le pays occupant la première place en matière de mobilité entrante dans le secteur tertiaire (première). La Jordanie se hisse parmi les 60 premières économies grâce à une approche davantage axée sur la connaissance, excellant dans la production scientifique – elle se classe première au regard des articles scientifiques et techniques, et affiche des performances exceptionnelles par rapport à l’envergure globale de son système. Les progrès de Bahreïn témoignent également d’un environnement propice, articulé autour de la connectivité numérique : le pays se classe premier en matière d’accès aux TIC, 10e au regard de l’utilisation des TIC, et affiche des atouts supplémentaires dans les services publics en ligne (23e) et les dépenses en logiciels informatiques (23e). De plus, ses infrastructures générales (2e), et son environnement des affaires (6e) comptent parmi les meilleurs au monde.
Au-delà des économies du golfe d’Asie occidentale, la progression de Maurice à la 50e place témoigne du succès relatif d’une petite économie qui a su tirer parti des services, de la connectivité numérique et des investissements pour diversifier ses voies d’innovation. Maurice a mis en place une plateforme de services compétitive articulée autour des TIC, de services financiers et d’experts, d’exportations d’œuvres de création et d’activités commerciales fondées sur le numérique. Cela explique en partie pourquoi Maurice affiche d’excellents résultats en matière d’exportations de services culturels et créatifs (6e), d’utilisation des TIC (25e), d’investisseurs en capital-risque (6e), de capitalisation boursière (25e), ainsi que de R‑D dans des domaines novateurs et d’investissement étranger direct dans le secteur des hautes technologies (23e). La prochaine étape consiste à progresser davantage dans la chaîne de valeur, en passant de services externalisés et de services administratifs à des produits numériques à plus forte valeur ajoutée, des services de données, des technologies financières, des logiciels et des industries de la création destinés aux marchés africains et mondiaux.
Le Brésil se maintient cette année grâce à la combinaison d’un vaste marché intérieur (8e) et d’atouts en matière de science, d’entrepreneuriat et d’actifs incorporels qui le placent en tête des autres économies d’Amérique latine. Son activité intense en matière de marques (8e), la rémunération de la propriété intellectuelle (13e), le capital-risque de phase avancée (16e), les investisseurs en R‑D des entreprises (23e) et les modèles d’utilité (24e) soutiennent un écosystème qui excelle dans les domaines de la science et de l’activité commerciale. La présence continue de São Paulo parmi les principaux pôles d’innovation mondiaux – classée 49e en 2026 – renforce le rôle du Brésil en tant que principal pôle de recherche, de technologie et de start-up d’Amérique latine. Le défi du Brésil reste de transformer ces atouts en gains de productivité plus larges (la croissance de la productivité du travail reste faible – 94e rang), de renforcer la R‑D menée par le secteur privé (36e), d’améliorer son environnement des affaires (129e) et la disponibilité du capital humain au service de l’innovation (par exemple, les diplômés en sciences et en ingénierie, classés 101e) – en particulier en dehors de São Paulo et des autres grands pôles.
Quelles sont les économies qui parviennent à de meilleurs résultats avec moins de moyens?
L’Inde et le Viet Nam sont les économies figurant depuis le plus longtemps parmi les économies très performantes. Le Mozambique, le Pakistan et la République de Moldova réintègrent ce groupe en 2026, tandis que le Bhoutan se distingue dès sa première année d’appartenance à ce groupe.
Les performances exceptionnelles en matière d’innovation montrent que l’innovation ne suit pas une ligne droite allant du revenu aux résultats. L’Indice mondial de l’innovation 2026 recense 21 économies dont les performances dépassent les attentes compte tenu de leur niveau de développement économique, soit quatre de plus qu’en 2025 (figure 4). L’Inde et le Viet Nam sont les pays qui dépassent toutes les attentes en matière d’innovation depuis le plus longtemps, et conservent ce statut pour la seizième année consécutive. La République de Moldova suit avec 15 occurrences, réintégrant ce groupe en 2026, tandis que le Rwanda et l’Ukraine ont chacun affiché des performances supérieures aux attentes lors de 14 éditions. La Thaïlande a réalisé cette performance à 12 reprises, suivie du Malawi (11 fois) et de la Jordanie, de Madagascar et du Mozambique (10 fois chacune). Le Mozambique et le Pakistan réintègrent également ce groupe cette année, tandis que le Bhoutan y fait son entrée pour la première fois. Cette année, 10 des 21 pays affichant des performances supérieures à la moyenne ont amélioré leur classement : il s’agit de la Jordanie, de Madagascar, du Maroc, du Pakistan, de la République de Moldova, du Rwanda, de la Thaïlande, de la Tunisie, de l’Ouzbékistan et du Viet Nam.
Les performances supérieures à la moyenne se concentrent dans les économies à revenu intermédiaire : 10 des 21 économies concernées sont à revenu intermédiaire inférieur, six à revenu intermédiaire supérieur et cinq à faible revenu. L’Afrique subsaharienne compte le plus grand nombre de ces économies (sept), suivie par l’Asie centrale et du Sud, l’Asie du Sud-Est, l’Asie de l’Est et l’Océanie, avec quatre chacune. L’Afrique du Nord et l’Asie occidentale en comptent trois, l’Europe deux, et le Brésil reste la seule économie à afficher une performance supérieure à la moyenne en Amérique latine et dans les Caraïbes (tableau 2).
Plusieurs économies affichent des performances supérieures à la moyenne pendant de longues périodes. L’Afrique du Sud (63e) enregistre sa neuvième année consécutive de performances supérieures à la moyenne, tandis que le Sénégal (90e) en est à sa neuvième occurrence au total. Les Philippines (52e) et le Maroc (54e) ont chacun atteint huit occurrences dans ce classement, et le Brésil (53e) prolonge à six ans sa période ininterrompue de performances supérieures aux attentes. L’Indonésie (55e) et l’Ouzbékistan (77e) affichent désormais des performances supérieures aux attentes depuis cinq années consécutives.

Le Bhoutan fait son entrée dans l’Indice mondial de l’innovation avec un profil d’innovation alliant un environnement institutionnel (36e) et réglementaire (52e) relativement solide à une modernisation numérique et une durabilité écologique (3e). La formation brute de capital (premier) et l’utilisation d’énergies à faible émission de carbone (2e) sont élevées et le pays affiche des performances relativement solides en matière de dépenses en logiciels (21e) et d’importations de haute technologie (23e). La transformation numérique et la diversification économique constituent une priorité politique, même si l’utilisation des TIC (92e) reste un défi. Le défi du Bhoutan en matière d’innovation consiste donc à tirer parti de ses institutions solides, de sa base d’énergie propre et de ses ambitions numériques pour construire un écosystème, certes de petite taille, mais différencié, autour de l’investissement durable, des industries de la création et des services numériques.

L’Ouzbékistan gagne deux places et conserve son statut de pays très performant en matière d’innovation pour la cinquième année consécutive Son écosystème allie un environnement commercial favorable (8e) à un capital humain en pleine croissance et à des atouts en matière de propriété intellectuelle (par exemple, les modèles d’utilité occupent la 14e place). L’Ouzbékistan se classe 3e en matière de politiques et de culture entrepreneuriales, 4e au regard du financement des start-up et des entreprises en phase d’expansion, 7e en matière de croissance de la productivité du travail et 12e en matière de formation brute de capital.
Le Pakistan progresse à la 95e place et continue d’afficher des résultats supérieurs aux attentes pour la quatrième fois. Ses atouts se concentrent dans l’économie numérique : création d’applications mobiles (10e), exportations de services TIC (15e), importations de haute technologie (19e) et dépenses en logiciels (33e). Sa production scientifique relativement solide (49e) et la qualité de son enseignement universitaire (47e) soutiennent le développement de l’économie numérique.
Le Mozambique (129e) réintègre le groupe des pays affichant des résultats supérieurs aux attentes pour la dixième fois. Son profil combine des atouts en matière d’investissement, de démographie, d’éducation et d’activités de création. Il se classe 4e en ce qui concerne les flux nets d’investissements directs étrangers, 6e pour la jeunesse de sa population, 19e pour les dépenses d’éducation que pour l’utilisation d’énergies à faible émission de carbone, et 27e en matière de microfinance. Ses résultats en matière d’innovation se sont également diversifiés en 2026, avec une progression des dessins et modèles industriels (42e), ainsi que des exportations d’œuvres de création (69e).
À l’autre bout du spectre, 39 économies affichent en 2026 des performances inférieures aux attentes compte tenu de leur niveau de développement économique, soit une de plus qu’en 2025.
L’Amérique latine et les Caraïbes représentent la part la plus importante, avec 14 économies, suivies par l’Afrique subsaharienne avec neuf, puis par l’Afrique du Nord et l’Asie occidentale avec sept. Ce groupe comprend également six économies européennes, deux d’Asie du Sud-Est, d’Asie de l’Est et d’Océanie, et une d’Asie centrale et du Sud. Plusieurs économies à revenu élevé d’Afrique du Nord et d’Asie occidentale figurent toujours dans cette catégorie, notamment l’Arabie saoudite (42e), le Qatar (47e), le Koweït (62e), Bahreïn (64e) et Oman (69e), ce qui témoigne d’un décalage entre des conditions favorables solides et les extrants d’innovation actuellement générés. Dans d’autres économies, les performances inférieures aux attentes rendent souvent compte d’un développement inégal entre les différents piliers du système d’innovation. Il est important de noter que, ce classement étant effectué par rapport au niveau de revenu, il ne doit pas être interprété comme indiquant une absence d’atouts significatifs en matière d’innovation.
La Chine génère des résultats en matière d’innovation comparables à ceux des économies à revenu élevé, tandis que d’autres, tels que le Maroc, le Pakistan, Madagascar et le Zimbabwe, génèrent des résultats supérieurs aux attentes à partir d’intrants d’innovation plus limités
Pour établir des résultats supérieurs aux attentes, les performances en matière d’innovation sont comparées au niveau de revenu. Cette section pose une question différente : dans quelle mesure les intrants en matière d’innovation sont-ils efficacement convertis en extrants?
La figure 5 classe les économies en quatre quadrants selon que leurs scores en matière d’intrants et d’extrants sont supérieurs ou inférieurs à la médiane mondiale, montrant ainsi leur position absolue dans le paysage de l’innovation. Une droite estime ensuite le niveau d’extrants normalement associé à un score donné en matière d’intrants. Les économies situées au-dessus de la droite génèrent plus d’extrants que ce à quoi l’on pourrait s’attendre compte tenu de leurs intrants, tandis que celles situées en dessous ont la possibilité de convertir plus pleinement les conditions favorables en résultats d’innovation.
La Suisse (1re) combine ces deux dimensions des performances : elle se classe 2e en ce qui concerne les intrants d’innovation et première au regard des extrants d’innovation, générant un score d’extrants supérieur d’environ 11 points au niveau prévu par son niveau d’intrants d’innovation. La Suède (2e), les États-Unis d’Amérique (3e), la République de Corée (4e) et le Royaume-Uni (6e) occupent également le quadrant “intrants élevés/résultats élevés”. Le Royaume-Uni se montre particulièrement efficace, se classant 10e eu égard aux intrants, mais 4e au regard des résultats. L’Allemagne (11e) et l’Italie (27e) génèrent elles aussi des résultats relativement élevés, se classant respectivement 8e et 16e bien qu’elles occupent des rangs moins élevés en matière d’intrants 14e et 36e.
La Chine constitue la valeur extrême la plus marquante, enregistrant la distance positive la plus éloignée par rapport à la ligne. Son score de résultats dépasse celui de plusieurs économies présentant des niveaux d’intrants plus élevés, notamment Singapour (5e), l’Allemagne (11e) et l’Australie (20e). Singapour (5e) reste un leader en matière d’innovation, se classant première pour les intrants et 9e pour les résultats, ce qui montre que des intrants abondants ne produisent pas automatiquement des scores de résultats proportionnellement plus élevés dans toutes les dimensions.
Plusieurs économies à revenu intermédiaire combinent des intrants inférieurs à la médiane ou modérés avec des résultats nettement supérieurs aux attentes. L’Inde (38e) se classe 49e pour les intrants, mais 25e en ce qui concerne les résultats; le Maroc (54e) se classe respectivement 76e et 46e; et la République islamique d’Iran (81e) se classe 104e pour les intrants mais 58e pour les résultats. Le Viet Nam (43e), la Türkiye (45e), la Tunisie (71e) et le Mexique (65e) présentent une tendance similaire. Parmi les économies dont la base d’intrants est plus limitée, le Pakistan (95e), Madagascar (113e), le Nigéria (118e) et le Zimbabwe (132e) se situent également au-dessus de la droite de régression, ce qui indique une performance sur le plan des résultats relativement forte par rapport aux intrants disponibles.

Le quadrant “intrants élevés/résultats faibles” envoie un signal différent en matière de politique. Les Émirats arabes unis (25e) se classent 12e au regard des intrants, mais 42e en ce qui concerne les résultats, tandis que l’Arabie saoudite (42e) se classe respectivement 30e et 62e, et le Qatar (47e) se classe respectivement 33e et 67e. Ces économies ont jeté des bases solides sur les plans institutionnel, infrastructurel et en matière d’investissement; la prochaine étape consiste à convertir ces atouts en résultats évolutifs.
Où les systèmes d’innovation présentent-ils des déséquilibres?
Les leaders de l’innovation disposent d’écosystèmes d’innovation équilibrés, tandis que les économies émergentes telles que le Rwanda, l’Algérie, le Cambodge et le Pakistan peuvent s’appuyer sur des atouts remarquables pour améliorer leurs performances globales en matière d’innovation
La plupart des économies figurant parmi les 25 économies les plus innovantes de l’Indice mondial de l’innovation présentent un écosystème d’innovation relativement équilibré, avec de bons classements dans plusieurs piliers liés aux intrants et aux extrants. La Suisse, la Suède, les États-Unis d’Amérique, la République de Corée et Singapour sont des exemples d’un tel écosystème équilibré. La Chine (10e) se distingue parmi les leaders par un classement relativement plus faible dans le pilier “Institutions” (48e).
Plus bas dans le classement de l’indice, les écarts plus importants entre les piliers révèlent comment les systèmes d’innovation évoluent. Le Rwanda (96e) se classe 26e dans le pilier “Institutions”, l’Azerbaïdjan (85e) se classe 36e et le Botswana (82e) se situe à la 41e place. De même, le capital humain et la recherche constituent des points forts relatifs en Algérie (39e contre 111e au classement général), en Tunisie (45e contre 71e), au Pérou (53e contre 80e), en République islamique d’Iran (56e contre 81e) et au Kirghizistan (64e contre 92e) (tableau 3).

Un classement élevé en matière de sophistication du marché indique des conditions favorables au financement, à l’investissement ou au commerce. La Bosnie-Herzégovine se classe 23e dans ce pilier bien qu’elle occupe la 84e place au classement général, le Cambodge 31e contre 93e, et le Nicaragua 36e contre 124e. La sophistication des entreprises définit les capacités des entreprises qui sont relativement bien développées, la disponibilité de travailleurs du savoir et les liens en matière d’innovation. Le Cameroun se classe 39e contre 121e au classement général, le Malawi 50e contre 126e, le Costa Rica 40e contre 70e et le Botswana 59e contre 82e.
À l’inverse, la République islamique d’Iran (81e) se classe 54e dans le domaine de la production de connaissances et de technologies et 64e en ce qui concerne les produits créatifs, alors que ses classements dans les domaines des infrastructures (91e) et des institutions (136e) sont nettement inférieurs.
Ces déséquilibres ne constituent pas nécessairement des faiblesses. Ils mettent plutôt en évidence des atouts sur lesquels les économies peuvent s’appuyer : les systèmes axés sur les intrants ont besoin de canaux plus solides reliant les institutions et les investissements à la commercialisation, tandis que les systèmes axés sur les extrants peuvent se développer davantage en renforçant les infrastructures, la recherche et les bases de financement afin de pérenniser leurs atouts existants.
Les mesures traditionnelles de l’investissement direct étranger (IDE) – encours et flux – indiquent le volume de capitaux mobilisés. L’Indice mondial de l’innovation les suit depuis longtemps grâce à son indicateur des entrées nettes d’investissements directs étrangers (5.3.4), fondé sur les données de la balance des paiements du Fonds monétaire international (FMI). Ces données sont indispensables, mais elles ont un caractère plutôt rétrospectif : généralement publiées avec un décalage d’un an ou plus, elles sont très agrégées et ne permettent pas de distinguer l’intensité en innovation ni la nature générale de l’investissement – l’acquisition d’une usine de production existante ou d’une participation est enregistrée de la même manière que l’acquisition d’un nouveau centre de données dédié à l’IA.
Afin de compléter ces données par un indicateur plus prospectif et expressément axé sur l’innovation, l’Indice mondial de l’innovation 2026, en partenariat avec FT Locations introduit un nouvel indicateur, R‑D dans des domaines novateurs et des investissements directs étrangers dans le secteur des hautes technologies (5.3.5), fondé sur les projets d’investissement annoncés dans des domaines novateurs, tels qu’ils figurent dans la base de données fDi Markets de FT Locations. Les investissements directs étrangers dans le secteur des hautes technologies sont définis comme des investissements transfrontaliers dans un nouveau projet physique, ou l’extension d’un projet existant, qui génèrent de nouveaux emplois et des investissements en capital. Conformément à notre définition de la “R‑D et des hautes technologies” les annonces sont prises en considération dans l’indicateur lorsque fDi Markets classe leur activité commerciale comme relevant de la R‑D ou de la conception, du développement et des essais, ou lorsqu’elles relèvent de secteurs de haute technologie tels que les semi-conducteurs, la biotechnologie et l’industrie pharmaceutique, ainsi que les logiciels et les services informatiques
En 2025, les entreprises ont annoncé près de 6 000 projets de R‑D et de haute technologie à l’échelle mondiale – 1 201 projets de R‑D et 4 769 projets de haute technologie. Cela représente environ un tiers des quelque 16 500 projets novateurs de tout type enregistrés dans le monde en 2025.
Un premier message clair est que les décisions des entreprises quant à la localisation de leurs investissements en R‑D et dans les hautes technologies se concentrent sur un nombre restreint d’économies. Les dix principales économies de destination ont attiré 58% de ces projets (figure 3.1 de l’encadré), les États-Unis d’Amérique, l’Inde et les Émirats arabes unis arrivant en tête. La concentration est encore plus marquée en ce qui concerne les investissements sortants : les dix premières économies d’origine ont généré 70% de l’ensemble des annonces, avec en tête les États-Unis d’Amérique – à l’origine d’un projet sur quatre dans le monde –, suivis de l’Allemagne et du Royaume-Uni.
La figure 3.1 de l’encadré illustre cette géographie bidirectionnelle, en représentant les annonces de projets entrants de chaque économie en 2025 par rapport à ses annonces de projets sortants, la taille des bulles reflétant le montant total des investissements annoncés. Seize économies se situent au-dessus de la moyenne mondiale sur les deux axes, constituant les pôles d’investissement mondiaux du quadrant supérieur droit. Quatorze d’entre elles sont des économies à revenu élevé. La Chine et l’Inde constituent les seules exceptions. Sept pôles sont européens, cinq se situent en Asie de l’Est et du Sud-Est ainsi qu’en Océanie (Australie, Chine, Japon, République de Corée et Singapour), les États-Unis d’Amérique et le Canada représentent l’Amérique du Nord, et les Émirats arabes unis complètent le groupe.

Le quadrant inférieur droit regroupe les 14 pôles d’attraction des investissements, c’est-à-dire les économies qui se situent au-dessus de la moyenne mondiale eu égard aux investissements entrants, mais pas aux investissements sortants. Dix d’entre elles sont des économies à revenu intermédiaire, et ce groupe est le plus dispersé géographiquement : cinq économies en Asie du Sud-Est (Indonésie, Malaisie, Philippines, Thaïlande et Viet Nam), trois en Amérique latine (Brésil, Colombie et Mexique), trois en Afrique du Nord et en Asie occidentale (Qatar, Arabie saoudite et Türkiye), la Pologne et le Portugal en Europe, ainsi que l’Afrique du Sud, seule économie d’Afrique subsaharienne dépassant la moyenne mondiale sur l’un ou l’autre axe. Pour ces pôles d’attraction, les investissements constituent essentiellement un flux à sens unique : l’Indonésie a accueilli 59 projets en 2025 contre une seule annonce d’investissement à l’étranger, et les Philippines 43 contre trois. Le Mexique est le pôle d’attraction le plus puissant, avec 188 projets en 2025 contre seulement six annonces d’investissement à l’étranger. L’Arabie saoudite (149 contre 19) et la Pologne (119 contre 19) suivent en tant que deuxièmes plus grands bénéficiaires de ce quadrant. Le Brésil (111 contre 36) et la Türkiye (88 contre 32) annoncent environ un projet à l’étranger pour trois projets reçus, ce qui les place parmi les pôles d’attraction les plus près d’atteindre le statut de pôle d’innovation.
Les autres quadrants complètent le tableau : huit économies sont des leaders en matière d’investissements à l’étranger, investissant bien plus à l’étranger qu’elles ne reçoivent d’investissements – toutes sont à revenus élevés, parmi lesquelles la Suisse, la Suède, le Danemark, Israël et Hong Kong (Chine). Toutes les autres économies – des investisseurs émergents – ne se situent pas encore dans la moyenne mondiale sur les deux axes.
Que nous révèlent les tendances régionales sur la géographie de l’innovation?
L’Asie centrale et l’Asie du Sud consolident leur avance sur l’Amérique latine et les Caraïbes grâce à des résultats en matière d’innovation plus solides, tandis que les écarts régionaux reflètent de plus en plus l’efficacité avec laquelle les intrants d’innovation sont convertis en résultats
L’Amérique du Nord reste la région la plus innovante en 2026, avec le score moyen selon l’Indice mondial de l’innovation le plus élevé et une avance nette tant au niveau des intrants que des résultats d’innovation (figure 6). L’Europe suit, grâce à des atouts généralisés dans les domaines des institutions, du capital humain et de la recherche, des infrastructures et des produits créatifs, tandis que l’Asie du Sud-Est, l’Asie de l’Est et l’Océanie occupent la troisième place. Cette dernière continue de se démarquer par la qualité de ses institutions, de ses infrastructures et la sophistication de son marché.
L’Afrique du Nord et l’Asie occidentale occupent la 4e position. Leurs performances sont relativement solides en matière d’institutions et d’infrastructures, bien que l’écart entre les intrants et les extrants reste important.

L’Asie centrale et du Sud renforce sa position devant l’Amérique latine et les Caraïbes. Les scores moyens en matière d’intrants pour les deux régions sont désormais presque identiques – la première étant légèrement en tête –, mais l’Asie centrale et du Sud présente un avantage plus marqué au niveau des extrants. L’Amérique latine et les Caraïbes disposent d’un avantage relatif en matière de sophistication des entreprises, ce qui suggère que leur principal défi ne réside pas dans l’absence de capacités du secteur privé, mais dans la nécessité de les relier plus efficacement à la recherche, à la commercialisation et à la production technologique.
L’Afrique subsaharienne obtient des scores moins élevés que les autres régions, mais son profil d’innovation est plus varié que ne le laisse supposer la moyenne générale. La région affiche des performances relativement meilleures dans le domaine des institutions, avec un score moyen proche de ceux de l’Asie centrale et du Sud ainsi que de l’Amérique latine et des Caraïbes, et le niveau de sophistication de ses entreprises dépasse celui de l’Asie centrale et du Sud. Les écarts les plus importants de la région persistent dans les domaines du capital humain et de la recherche, des infrastructures, ainsi que dans les deux piliers liés aux résultats.
Les sections suivantes mettent en évidence les progrès économiques les plus significatifs dans les sept régions du monde.
Amérique du Nord
L’Amérique du Nord reste la région la plus performante au monde en matière d’innovation, emmenée par les États-Unis d’Amérique, qui conservent la 3e au classement mondial, tandis que le Canada gagne une place et se hisse à la 16e position.
Les États-Unis d’Amérique occupent la (première) place en matière de sophistication du marché et se classent à la 2e place pour la sophistication des entreprises, grâce à la présence des plus grands investisseurs privés en R‑D au monde (première place), à une solide R‑D financée et réalisée par les entreprises (4e place dans les deux cas), une collaboration entre les universités et les entreprises en matière de R‑D (2e), les opérations de capital-risque en phase avancée (première place), la valorisation des licornes (première place), les dépenses en logiciels (première place) et l’intensité en actifs incorporels (première place). Le Canada partage bon nombre de ces atouts, avec des performances notables en matière de qualité de l’équipe de recherche (9e), d’activité de capital-risque en phase avancée (8e) et de dépenses en logiciels (6e). Les deux économies bénéficient d’institutions solides (toutes deux classées parmi les 20 premières au monde), d’universités de classe mondiale – les États-Unis occupent la première place à l’échelle mondiale et le Canada la 6e – ainsi que de liens étroits entre le secteur privé et les universités et à l’international, les deux économies se classant parmi les 10 premières en matière d’engagement entre universités et entreprises et d’engagement international (respectivement 6e et 7e). La progression du Canada s’inscrit dans le cadre d’un redressement plus large des systèmes d’innovation matures en 2026.
Dans ce contexte de solidité générale, des axes d’amélioration subsistent. La croissance de la productivité du travail offre une marge de progression tant aux États-Unis d’Amérique (67e) qu’au Canada (114e), et les investissements dans les infrastructures par rapport à la performance globale en matière d’innovation constituent un autre axe de développement (respectivement 33e et 36e).
L’activité d’innovation reste concentrée dans les principaux écosystèmes métropolitains. L’Amérique du Nord abrite 23 des 100 principaux pôles scientifiques et technologiques mondiaux, dont 20 aux États-Unis d’Amérique. Le pôle de San José–San Francisco se classe 3e au niveau mondial et premier en matière d’intensité d’innovation. Le Canada compte toujours trois pôles d’innovation classés parmi les 100 premiers : Toronto (36e), Montréal (61e) et Vancouver (67e), Montréal ayant amélioré son classement cette année.
Europe
L’Europe reste la région qui concentre le plus grand nombre d’économies de pointe en matière d’innovation, avec en tête la Suisse (première), la Suède (2e), le Royaume-Uni (6e) et le Royaume des Pays-Bas (7e). Douze économies européennes améliorent leur position en 2026. L’Italie passe à la 27e place, l’Espagne à la 28e et la Lituanie à la 32e, entre autres. La Bosnie-Herzégovine enregistre l’une des plus fortes progressions de la région, gagnant huit places pour atteindre la 84e place, suivie par la République de Moldova, qui progresse de six places et se classe à la 68e place.
Dans toute la région, la solidité des institutions et celle des systèmes de recherche et des capacités industrielles se renforcent souvent mutuellement. La Suisse se classe première en matière de produits créatifs, la Suède première en nombre de chercheurs, l’Allemagne 3e parmi les investisseurs mondiaux en R‑D des entreprises et la France 4e en intensité d’actifs incorporels. Les 30 pôles d’innovation européens figurant parmi les 100 premiers concentrent ces capacités, Cambridge, Oxford, Helsinki et Eindhoven affichant des performances particulièrement solides par rapport à leur population.
Se hissant à la 7e place, le Royaume des Pays-Bas allie la création de connaissances à une forte connectivité d’entreprises au niveau international. Le pôle Amsterdam-Rotterdam figure toujours parmi les plus grands pôles mondiaux, occupant la 26e place, tandis qu’Eindhoven se classe 9e au niveau mondial eu égard à l’intensité d’innovation, ce qui témoigne d’un écosystème fortement axé sur les brevets et la technologie.
À la 18e place, l’Autriche progresse grâce à un modèle équilibré entre recherche et entreprises. Les dépenses brutes en R‑D et la R‑D réalisée par les entreprises se classent toutes deux à la 7e place, tandis que le nombre de chercheurs (8e), les publications conjointes entre les organismes de recherche publics et les entreprises (9e), la collaboration entre les universités et les entreprises ainsi que la collaboration internationale (9e) et la complexité de la production et des exportations (10e), placent tous l’Autriche parmi les systèmes d’innovation européens les plus performants. L’Italie progresse à la 27e place, avec des extrants (16e) nettement supérieurs aux intrants (36e). Son écosystème se caractérise par la diversification de son industrie nationale (2e), la certification de la qualité (3e), les dessins et modèles industriels (4e), les entreprises investissant dans la R‑D (12e), l’intensité en actifs incorporels (16e) et la complexité de la production et des exportations (17e). Les pôles d’innovation de Milan (56e) et de Rome (81e) renforcent ce paysage industriel et créatif.
Les résultats de cette année mettent en évidence les atouts de l’Europe, mais aussi son principal défi en matière d’innovation. Si l’Europe dispose d’une recherche de niveau mondial, d’institutions solides, d’une industrie de pointe et de pôles d’innovation denses, toute amélioration supplémentaire dépendra de sa capacité à transformer ces atouts de manière plus cohérente en entreprises à croissance rapide, en financement des entreprises en phase d’expansion, en technologies commercialisées et en croissance de la productivité. C’est également le message central qui ressort des récents débats sur la compétitivité européenne : le rapport Letta plaide en faveur d’un marché unique plus fort, incluant une “cinquième liberté” pour la recherche, l’innovation, le savoir et l’éducation
Afrique du Nord et Asie occidentale
Israël continue de dominer l’Afrique du Nord et l’Asie occidentale en se classant 15e, suivi des Émirats arabes unis (25e), de Chypre (29e) et de l’Arabie saoudite (42e).
La région regroupe plusieurs systèmes d’innovation distincts. Israël fonde ses performances sur ses dépenses de R‑D (première place) – représentant 6,8% de son PIB en 2024, la R‑D menée par les entreprises (première place), les capitaux à risque levés (première place) et la collaboration entre universités et entreprises (première place). Les dessins et modèles industriels de la Türkiye (6e) et ses marques (7e), les dessins et modèles industriels du Maroc (5e), ainsi que les articles scientifiques de la Jordanie (première place) témoignent d’atouts spécifiques en matière d’actifs incorporels, de créativité et de connaissances scientifiques. Dans toute la région, la prochaine étape consiste à traduire ces conditions favorables de manière plus cohérente en recherche, en innovation au niveau des entreprises et en résultats compétitifs à l’échelle internationale.
Les économies du golfe d’Asie occidentale continuent leur progression, les Émirats arabes unis rejoignant les 25 premières économies tandis que l’Arabie saoudite, le Qatar et le Koweït progressent également – les investissements dans les capacités d’innovation commençant à se refléter dans les classements
En Asie occidentale, les économies du Golfe poursuivent leur ascension en s’engageant dans une diversification fondée sur le savoir, au-delà de la dépendance à l’égard des ressources. Les Émirats arabes unis gagnent cinq places pour figurer parmi les 25 premières économies, tandis que le Koweït enregistre l’une des plus fortes progressions de la région, gagnant 11 places pour se hisser à la 62e; l’Arabie saoudite et le Qatar progressent également. Leurs progrès reposent sur des conditions favorables solides, notamment l’administration numérique, l’adoption des TIC, les infrastructures, l’enseignement supérieur, le recrutement des talents et le financement des start-up. Les Émirats arabes unis constituent l’économie qui a le mieux réussi à transformer ces fondements en une activité d’innovation plus large, ayant enregistré des progrès dans la fabrication de produits de haute technologie (48e), les familles de brevets (41e), les flux entrants d’investissements directs étrangers (20e) et la R‑D dans des domaines novateurs et les investissements directs étrangers dans le secteur des hautes technologies (première place) (encadré 3). L’ascension de l’Arabie saoudite est liée à son adoption rapide du numérique et à une géographie de l’innovation plus visible, Riyad entrant dans le classement mondial des 100 premiers pôles d’innovation, tandis que le Qatar se distingue par ses infrastructures (16e) et son attractivité internationale en matière de talents – se classant premier dans le domaine de la mobilité tertiaire entrante, et le Koweït par l’accès aux TIC (4e) et leur utilisation (3e).
La principale question aujourd’hui est la conversion des intrants d’innovation en extrants. Comme le montre la figure 5, les Émirats arabes unis, l’Arabie saoudite et le Qatar se situent toujours dans la partie du paysage de l’innovation caractérisée par des intrants élevés et des extrants plus faibles : leurs conditions favorables sont solides, mais les extrants en matière d’innovation n’ont pas encore atteint le même niveau. Pour l’ensemble du groupe, la prochaine étape consistera à transformer le renforcement des capacités et les infrastructures en une création de connaissances plus approfondie, en production technologique, en propriété intellectuelle et en entreprises compétitives à l’échelle mondiale.
Le Maroc est le fer de lance de l’essor de l’innovation en Afrique du Nord, tandis que l’Algérie, l’Égypte et la Tunisie progressent également
Le Maroc atteint son meilleur classement dans l’Indice mondial de l’innovation en 2026, à la 54e place, menant ainsi l’essor de l’Afrique du Nord, la Tunisie (71e), l’Égypte (83e) et l’Algérie (111e) progressant également.
L’ascension du Maroc fait apparaître une combinaison croissante de modernisation industrielle et d’utilisation des actifs incorporels par les entreprises. Il se classe 5e en matière de dessins et modèles industriels, 8e pour l’intensité des actifs incorporels et 16e en ce qui concerne les marques, tout en occupant une position solide dans le secteur de la fabrication de produits de haute technologie (28e). Cela suggère que les entreprises complètent de plus en plus leurs capacités de production au moyen des dessins et modèles, de la création d’une image de marque et de la différenciation des produits. Pour pérenniser ses progrès, le Maroc pourrait renforcer les liens entre l’université et les entreprises, développer la R‑D des entreprises et améliorer l’accès au financement des start-up et des entreprises en phase de croissance – les indicateurs relatifs à l’investissement et au capital-risque restant à des niveaux relativement bas.
La progression de la Tunisie s’inscrit dans l’élan général de progression de l’Afrique du Nord, ses principaux atouts résidant dans le capital humain et la recherche (45e), la production scientifique et ses capacités orientées vers l’exportation. Elle reste une économie relativement diversifiée qui présente des atouts au regard des diplômés en sciences et en ingénierie (première place), de la production scientifique (12e), des exportations de produits de haute technologie (38e), ainsi que de la R‑D dans des domaines novateurs et des investissements directs étrangers dans le secteur des hautes technologies (18e). Ces atouts constituent pour la Tunisie un socle favorisant la modernisation technologique et la participation à une production davantage axée sur le savoir. La principale contrainte réside dans le fait que cette base n’est pas encore soutenue par un environnement des affaires solide (124e), une participation du secteur privé à la R‑D ou des liens profonds avec l’innovation (112e). La prochaine étape consiste donc à relier plus efficacement les talents, la recherche et la base d’exportation de la Tunisie aux entreprises, aux investissements et à la commercialisation, afin que les capacités scientifiques et industrielles se traduisent par une création technologique plus forte, l’innovation des entreprises et des exportations à plus forte valeur ajoutée.
L’Égypte (83e) gagne trois places, ses résultats en matière d’innovation (75e) continuant de dépasser ses intrants (95e). Son marché intérieur est vaste (18e), il dispose d’une base scientifique solide par rapport aux autres économies à revenu intermédiaire – avec des indicateurs clés de R‑D classés dans le haut du tableau (40e place pour la qualité de l’équipe de recherche; 44e en ce qui concerne l’indice H des publications citables; 48e pour la qualité des universités; et 54e pour les chercheurs), il compte parmi les communautés les plus animées de l’esprit d’entreprise en Afrique et son économie s’est de plus en plus diversifiée (27e) au cours des dernières années. Les dépenses de R‑D ont légèrement dépassé 1% de son PIB en 2024 – ce qui le place en deuxième position dans la région, derrière les Émirats arabes unis. Néanmoins, l’écosystème reste fortement concentré au Caire – classé 86e au niveau mondial parmi les pôles d’innovation. De plus, la R-D du secteur privé reste limitée, tout comme l’accès au capital-risque (88e) et au crédit pour le secteur privé (101e). Toutefois, les indicateurs relatifs aux investissements récents sont également encourageants, les entrées nettes d’investissements directs étrangers ayant progressé pour atteindre la 22e place et l’activité de capital-risque en phase avancée se classant à la 41e place.
L’Algérie (111e) gagne quatre places, grâce à des intrants d’innovation plus importants (99e). L’éducation (3e) constitue un atout notable : dépenses en matière d’éducation (2e), financement public par élève du secondaire (2e) et nombre de diplômés en sciences et en ingénierie (17e). La formation brute de capital (5e), le nombre de chercheurs (44e) et les politiques en faveur de l’entrepreneuriat (43e) constituent des atouts supplémentaires. Renforcer encore ces atouts par l’intermédiaire de la R‑D des entreprises et des résultats en matière de savoirs et de technologies (120e) permettrait d’obtenir un profil d’innovation plus équilibré.
Asie du Sud-Est, Asie de l’Est et Océanie
L’Asie du Sud-Est, l’Asie de l’Est et l’Océanie restent l’une des régions les plus dynamiques au monde en matière d’innovation, tout en présentant une diversité interne considérable au regard des résultats d’innovation. La République de Corée arrive en tête de la région, occupant la 4e place au niveau mondial, suivie de Singapour (5e), de la Chine (10e), du Japon (12e) et de Hong Kong (Chine) (14e).
La région se caractérise par des investissements en R‑D parmi les plus élevés au monde, six de ses économies figurant parmi les 25 premières au regard des dépenses de R‑D en pourcentage du PIB, avec en tête la République de Corée (5,1% du PIB en 2024), le Japon (3,6%) et la Chine (2,7%). Les investissements et les capacités des entreprises en matière de R‑D sont élevés dans la plupart des économies de la région, les entreprises de la Chine (2e), de la République de Corée (4e), du Japon (7e), de l’Australie (15e) et de Singapour (21e) figurant parmi les plus gros investisseurs privés en R‑D au monde. La participation du secteur privé au financement de la R‑D est également considérable, dépassant 50% des dépenses totales de R‑D dans des économies telles que la Thaïlande (67% percent des dépenses de R‑D financées par le secteur privé en 2023, classée 5e au niveau mondial), le Viet Nam (58%, 13e) et la Malaisie (55%, 19e).
Les économies de rang intermédiaire de la région – la Malaisie (34e), le Viet Nam (43e), la Thaïlande (44e), les Philippines (52e) et l’Indonésie (55e) – sont fortement intégrées dans les chaînes de valeur régionales et mondiales, avec des atouts communs dans le commerce des produits de haute technologie, la fabrication de produits de haute technologie (la Malaisie se classe 17e au niveau mondial), les services TIC (les Philippines occupent la 18e place en matière d’exportations de services TIC) et le dynamisme croissant des start-up. L’Indonésie occupe la 26e place en matière de capital-risque en phase avancée, tandis que le Viet Nam se classe 34e au regard de la valorisation des licornes, ce qui équivaut à 1,2% de son PIB. Les produits créatifs constituent un atout de plus en plus important : le Viet Nam occupe la 5e place mondiale en matière de création d’applications mobiles, tandis que la Malaisie (16e), la Thaïlande (27e), le Viet Nam (28e) et les Philippines (30e) figurent tous parmi les 30 premières économies eu égard à la valeur des marques.
La Mongolie et le Cambodge figurent cette année parmi les plus fortes progressions de la région
La Mongolie se hisse à la 72e place, principalement grâce au renforcement de ses résultats en matière d’innovation (57e). Les progrès sont particulièrement visibles dans les produits créatifs (41e), soutenus par des performances exceptionnelles en matière de marques et de dessins et modèles industriels – deux domaines pour lesquels elle est classée 3e au niveau mondial – et contribuant à la croissance des actifs incorporels (8e).
Le Cambodge occupe la 93e place. Son principal atout reste la sophistication du marché (31e), tandis que la sophistication des entreprises enregistre une hausse notable – (117e), témoignant d’améliorations dans les publications conjointes entre les organismes de recherche publics et les entreprises (78e) et le développement de pôles d’activité (69e).
Asie centrale et du Sud
L’Inde arrive en tête en Asie centrale et du Sud à la 38e place, suivie du Kazakhstan (73e), du Bhoutan (74e, nouveau venu) et de l’Ouzbékistan (77e). Le Kazakhstan enregistre la plus forte progression de la région avec huit places gagnées, tandis que le Kirghizistan et le Pakistan progressent tous deux de quatre places pour se classer respectivement 92e et 95e.
La région dispose d’un ensemble diversifié d’atouts en matière d’innovation. L’Inde occupe la première place en matière d’exportations de services TIC (première) et se classe en tête pour les opérations de capital-risque en phase avancée (4e) (encadré 2), tandis que le Pakistan combine ses atouts dans les exportations de services TIC (15e) et la création d’applications mobiles (10e). Les atouts en matière de capital humain se manifestent par le nombre de diplômés en sciences et en ingénierie en Ouzbékistan (2e) et en République islamique d’Iran (9e), ainsi que par la mobilité intérieure du secteur tertiaire (4e). L’accès au capital est une autre caractéristique régionale : la République islamique d’Iran se classe 2e en matière de formation brute de capital, tandis que le Népal (3e), le Bangladesh (12e) et le Kirghizistan (15e) affichent de solides performances dans le domaine de la microfinance. Les modèles d’utilité du Tadjikistan (première place) et sa consommation d’énergie à faible émission de carbone (12e), ainsi que l’efficacité énergétique du Sri Lanka (10e place selon l’indicateur PIB/unité d’énergie consommée), constituent d’autres exemples de domaines de spécialisation. Dans l’ensemble de la région, le défi consiste à relier plus étroitement ces atouts grâce à des investissements dans la recherche, les infrastructures et les liens en matière d’innovation.
Le Kirghizistan grimpe à la 92e place, soutenu par des résultats plus solides en matière de savoirs et de technologie (79e). Son profil allie une forte croissance de la productivité du travail (2e), des exportations de services culturels et créatifs (17e), des dépenses d’éducation (8e), de la microfinance (15e) et de la mobilité intérieure du secteur tertiaire (16e).
Amérique latine et Caraïbes
L’Amérique latine et les Caraïbes continuent d’être menées par le Chili (51e), suivi du Brésil (53e), du Mexique (65e), de l’Uruguay (66e) et du Costa Rica (70e). Le Brésil reste la seule économie de la région dont les performances dépassent les attentes compte tenu de son niveau de développement, conservant ce statut pour la sixième année consécutive. Les progrès les plus importants sont enregistrés par la République bolivarienne du Venezuela, qui remonte à la 127e place, l’Équateur 106e, la Trinité-et-Tobago 107e, et le Nicaragua 124e.
L’Amérique latine et les Caraïbes disposent d’atouts importants en matière d’innovation : le Brésil possède la base scientifique et de R‑D la plus solide de la région, le Mexique bénéficie de capacités de production et d’exportation, tandis que des économies plus petites telles que l’Uruguay et le Costa Rica s’appuient sur les services, les institutions et la connectivité numérique. Cependant, ces atouts restent concentrés dans un nombre limité d’économies et ne se sont pas traduits par un moteur régional puissant. Le Brésil reste le seul pays de la région à afficher des performances exceptionnelles en matière d’innovation et la seule économie dont les dépenses de R‑D dépassent 1% du PIB.
Le principal défi ne réside pas seulement dans la conversion des intrants en extrants; il tient également à la disponibilité limitée de certains de ces intrants d’innovation eux-mêmes. Un grand nombre d’économies affichent de meilleurs résultats en matière d’intrants d’innovation qu’en matière de résultats : le Chili se classe 41e pour les intrants, mais 70e pour les résultats, l’Uruguay 56e et 77e, le Costa Rica 62e et 76e et la Trinité-et-Tobago 96e et 121e. Cet écart témoigne de la faiblesse des liens entre la création de connaissances, les entreprises, le financement, la propriété intellectuelle et les marchés internationaux. La région compte quelques universités de haut niveau, notamment en Argentine, au Brésil, au Chili, en Colombie et au Mexique, mais la collaboration entre les universités et les entreprises reste limitée dans un grand nombre d’économies. La production scientifique, la R‑D des entreprises, le financement à grande échelle et la coordination institutionnelle sont également inégaux. Le capital-risque et l’activité des start-up sont également concentrés : l’Argentine, le Brésil, le Chili, la Colombie et le Mexique dominent le capital-risque de phase avancée, tandis que le Brésil et la Colombie se distinguent plus nettement en matière de valorisation des licornes et d’indicateurs liés aux start-up. Il en résulte une région dotée d’un réel potentiel d’innovation, mais où la recherche, l’entrepreneuriat et l’accès au marché ne sont pas encore suffisamment liés pour transformer les idées en technologies, en exportations, en marques et en gains de productivité.
L’Uruguay (66e) gagne deux places, grâce à la combinaison d’institutions solides (29e), d’une stabilité politique favorable aux affaires (7e), d’une utilisation d’énergies à faible teneur en carbone (10e) et d’exportations de services TIC (16e). Les longs métrages nationaux (9e) et les exportations de services culturels et créatifs (23e) renforcent son écosystème axé sur les services.
L’Argentine (75e) gagne deux places, ses résultats (66e) dépassant ses intrants (83e). Le nombre d’étudiants dans l’enseignement supérieur (8e), l’espérance de vie scolaire (9e), les marques (25e), la taille du marché intérieur (28e) et la qualité des universités (38e) constituent une base diversifiée.
L’Équateur (106e) gagne sept places, grâce aux services publics en ligne (25e), à la microfinance (29e), aux marques (38e), au taux de scolarisation dans l’enseignement supérieur (48e) et aux dépenses en logiciels (50e).
Afrique subsaharienne
Maurice arrive en tête en Afrique subsaharienne à la 50e place, suivie de l’Afrique du Sud (63e), du Botswana (82e) et du Sénégal (90e). Le Rwanda enregistre la plus forte progression de la région, se hissant à la 96e place, suivi de Madagascar à la 113e place, puis du Botswana et du Kenya (97e).
L’innovation en Afrique subsaharienne gagne en visibilité en 2026, plusieurs économies affichant des progrès significatifs
L’innovation en Afrique subsaharienne reste inégale, mais gagne en visibilité en 2026, avec des leaders plus clairement identifiés, des pays très performants, des atouts spécialisés et une meilleure couverture des données. Derrière des moyennes régionales encore faibles, plusieurs atouts récurrents soutiennent les progrès futurs en matière d’innovation. L’investissement dans l’éducation constitue un atout notable en Namibie (première place), au Botswana (3e), en Mauritanie (4e), au Lesotho (10e), au Mozambique (19e) et au Burkina Faso (30e), tandis que la formation de capital soutient les écosystèmes en République-Unie de Tanzanie (7e), en Angola (13e), en Zambie (17e) et au Tchad (30e). L’accès à la microfinance est une autre caractéristique commune, notamment au Togo (5e), au Lesotho (9e), au Sénégal (10e), au Bénin (22e) et en Côte d’Ivoire (32e). De plus, la jeunesse de la population offre un potentiel à long terme au Niger (premier), au Mali (2e), en République démocratique du Congo (4e), au Burundi (5e), en Ouganda (7e), en Éthiopie (19e) et au Ghana (26e).
Des compétences plus spécialisées émergent également. Le Malawi affiche de bons résultats en matière d’importations de services TIC (premier), Cabo Verde en matière de croissance de la productivité du travail (11e), le Nigéria en matière de valorisation des licornes (19e) et le Cameroun en matière de politiques et de culture entrepreneuriales (19e). Une couche, certes mince, mais bien réelle, de start-up et de capital-risque est également visible autour de certains pôles, des économies telles que le Kenya, Maurice, le Nigéria et le Rwanda attirant des capitaux privés, bien que le financement des phases de démarrage reste limité. L’incorporation pour la première fois de la République démocratique du Congo (137e) et du Tchad (139e) dans l’Indice mondial de l’innovation témoigne d’une amélioration de la collecte de données sur l’innovation et élargit l’éventail des éléments permettant d’évaluer la région. Dans l’ensemble, les performances de l’Afrique subsaharienne en matière d’innovation ne sont pas homogènes : elles combinent des lacunes en matière de compétences, d’infrastructures et de résultats, avec des pôles identifiables d’investissement dans l’éducation, l’entrepreneuriat, la finance, l’activité numérique et l’amélioration des systèmes de données.
Le Botswana se distingue par une progression tirée par les résultats. La progression au classement des marques 18e témoigne d’une utilisation croissante des actifs incorporels, tandis que les dépenses d’éducation (3e), la formation brute de capital (9e), la microfinance (16e) et la capitalisation boursière (24e) constituent une base solide. L’amélioration des flux d’investissements directs étrangers (49e) et la croissance de la productivité du travail (47e) contribuent à renforcer encore son profil.
Au Rwanda, un meilleur score dans le domaine des institutions (26e) et des systèmes financiers et de recherche de plus en plus interconnectés caractérisent ses progrès. La stabilité des politiques occupe la 2e place, tandis que les fonds de capital-risque reçus (31e), la microfinance (24e) et la collaboration en matière de R‑D entre les universités et les entreprises (44e) appuient les progrès en matière de productivité du travail (10e), de modèles d’utilité (26e) et de publications scientifiques (47e).
L’ascension du Kenya témoigne d’un écosystème entrepreneurial et technologique en pleine expansion. Le pays se classe 8e en matière de modèles d’utilité, tout comme pour les fonds de capital-risque reçus (30e), les opérations de capital-risque en phase avancée (34e), les exportations de services TIC (30e) l’utilisation d’énergie à faible émission de carbone (11e). Les progrès enregistrés en matière d’importations de produits de haute technologie (29e), de dessins et modèles industriels (59e) et de création d’applications mobiles (61e) témoignent d’un élargissement de l’activité d’innovation.
Malgré des intrants relativement modestes (130e), Madagascar affiche de bons résultats en matière de dessins et modèles industriels (15e), de marques (22e) et d’exportations de services TIC (29e), avec des progrès supplémentaires dans les exportations de services culturels et créatifs (68e) et les brevets PCT par origine de l’inventeur (81e) – et les brevets PCT par origine de l’inventeur.
Conclusion
L’Indice mondial de l’innovation 2026 met en évidence quatre grandes conclusions concernant l’état actuel de l’innovation mondiale.
Premièrement, l’innovation mondiale reste très stable à la pointe, sans pour autant être figée. La Suisse, la Suède et les États-Unis d’Amérique continuent de dominer le classement, tandis que l’Europe reste la région qui concentre le plus grand nombre de leaders de l’innovation. L’Asie s’est désormais solidement ancrée dans le haut du classement, la Chine occupant la 10e place en tant que seule économie à revenu intermédiaire parmi les leaders de l’innovation. Derrière cette continuité, des mouvements persistent : les Pays-Bas progressent, le Canada, l’Australie et la Nouvelle-Zélande regagnent du terrain, et les Émirats arabes unis font leur entrée parmi les 25 premières économies. Le sommet de l’indice reste donc structurellement stable, tout en étant encore très concurrentiel.
Deuxièmement, le rattrapage des pays à revenu intermédiaire en matière d’innovation est bien réel, mais un “plafond de verre” de l’innovation se fait de plus en plus évident. Les pays ayant connu la progression la plus rapide à long terme depuis 2013 – la Chine, l’Inde, l’Indonésie, le Maroc, les Philippines, la Türkiye et le Viet Nam – ont progressé en développant des entreprises compétitives, des secteurs d’exportation, des services numériques, le financement des start-up, la production de produits de haute technologie et en recourant davantage à la propriété intellectuelle. Ces atouts leur ont permis d’entrer dans la moitié supérieure de l’indice, mais tous n’ont pas continué à progresser au même rythme. Pour beaucoup, la prochaine étape est plus difficile : aller au-delà des 40 ou 50 premières économies nécessite des capacités de recherche plus approfondies, des universités plus solides, davantage de R‑D dans les entreprises, des dépôts de demandes de brevet, des liens entre la science et les entreprises, ainsi qu’une création de connaissances au niveau national. La Chine constitue l’exception qui illustre ce défi, combinant ses atouts commerciaux et productifs avec ses capacités de recherche et les investissements nécessaires pour atteindre les 10 premières économies. La question qui se pose pour la prochaine vague de pays en progression – notamment l’Arabie saoudite, le Qatar, Maurice, le Brésil, la Jordanie et Bahreïn – est de savoir s’ils pourront éviter de stagner à un niveau similaire en transformant leurs progrès récents en matière d’investissement, d’infrastructures numériques, de services et de production scientifique en une performance d’innovation plus large et plus durable.
Troisièmement, la dynamique d’innovation se propage selon différentes voies régionales et sectorielles. En Asie occidentale, les économies du Golfe poursuivent leur ascension grâce à des investissements majeurs dans les infrastructures numériques, la finance, les talents et la diversification pilotée par l’État, les Émirats arabes unis étant les plus avancés dans la conversion de ces intrants en résultats. En Afrique, le Maroc est le fer de lance de l’essor nord-africain, tandis que Maurice, le Rwanda et Madagascar affichent une dynamique en Afrique subsaharienne, parallèlement à un écosystème de capital-risque et de start-up en croissance, mais encore peu développé autour de pôles sélectionnés. L’Amérique latine et les Caraïbes disposent d’atouts importants au Brésil, au Chili, au Mexique, en Uruguay et au Costa Rica, mais leur moteur d’innovation reste trop concentré et trop faible pour générer des gains régionaux durables.
Quatrièmement, les performances en matière d’innovation ne sont pas déterminées par le seul revenu. Les pays affichant des résultats supérieurs aux attentes en 2026 montrent que les économies peuvent générer plus d’innovation que ce que laisse présager leur niveau de développement lorsqu’elles s’appuient sur des atouts ciblés. L’Inde et le Viet Nam restent les pays les plus performants en matière d’innovation depuis le plus longtemps, tandis que la Jordanie, le Malawi, le Rwanda, l’Afrique du Sud, la Thaïlande et l’Ukraine confirment qu’afficher des résultats supérieurs aux attentes peut perdurer toutes régions et tous niveaux de revenu confondus. Le Mozambique, le Pakistan et la République de Moldova réintègrent ce groupe, tandis que le Bhoutan fait son entrée dans l’Indice mondial de l’innovation en tant que pays affichant des résultats supérieurs aux attentes dès sa première année. L’enseignement général à en tirer est que le succès en matière d’innovation ne dépend pas seulement des ressources, mais aussi de l’efficacité avec laquelle les économies relient la recherche, les entreprises, le financement, les compétences, les institutions et les marchés au sein d’écosystèmes d’innovation fonctionnels.
L’implication plus large est que la politique d’innovation devrait se concentrer de plus en plus sur la cohérence du système. Des piliers solides ou de bonnes performances sur des indicateurs individuels sont précieux, mais les progrès durables dépendent de l’efficacité avec laquelle les institutions, les compétences, les infrastructures, le financement, les entreprises et les capacités dans le domaine de la création se renforcent mutuellement. Pour les décideurs politiques, la priorité n’est donc pas simplement d’augmenter les moyens mis en œuvre ou de viser un meilleur classement, mais de renforcer les mécanismes par lesquels l’innovation génère des connaissances, de la productivité, de la compétitivité et une valeur économique plus large.