
Les leaders mondiaux de l’innovation en 2026



Principaux points à retenir
1. En 2025, les investissements dans l’innovation sont de nouveau globalement positifs après le ralentissement de 2023, mais la croissance reste pour l’essentiel inférieure à la tendance
↑ Bilan global positif en 2025 : dans les quatre volets de l’Indice mondial de l’innovation, les résultats de l’outil de suivi de l’innovation mondiale sont globalement plus positifs que dans les éditions récentes; seuls trois indicateurs ont évolué dans une direction moins favorable : le nombre d’opérations de capital-risque, les coûts des énergies renouvelables et les températures mondiales, tandis que tous les autres indicateurs ont évolué dans une direction favorable; quatre d’entre eux ont connu une croissance supérieure à la tendance sur dix ans : les publications scientifiques, la valeur des opérations de capital-risque, l’accès à la radiothérapie contre le cancer et la productivité du travail. Ailleurs, la croissance est restée inférieure à la moyenne décennale.

↑ Les publications scientifiques ont atteint un nouveau record mondial : la production mondiale de recherche a dépassé les 2,4 millions d’articles l’année dernière, enregistrant une croissance de 6,9% supérieure à sa tendance à long terme.
↗ Croissance mondiale solide de la recherche-développement, la Chine devance légèrement les États-Unis d’Amérique : les dépenses mondiales de recherche-développement ont augmenté de 4,7% en termes réels en 2024, année où les dépenses totales de recherche-développement de la Chine ont légèrement dépassé celles des États-Unis d’Amérique. Les autres pays devraient connaître une croissance d’environ 2%, la capacité de recherche-développement s’étendant à des économies à revenu intermédiaire telles que l’Égypte, l’Indonésie, la Malaisie et le Viet Nam.
L’intensité mondiale de la recherche-développement se maintient à près de 2% du PIB, contre 1,2% il y a trois décennies, bien que sa progression ait atteint un plateau.
La recherche-développement mondiale devrait ralentir pour s’établir à 3,3% en 2025 et à 3,6% en 2026, un taux supérieur à la croissance du PIB.

↗ La recherche-développement des entreprises atteint un niveau record : les dépenses de recherche-développement des principaux investisseurs mondiaux ont atteint le niveau record de 1 500 milliards de dollars É.-U. l’année dernière, soit une hausse de 5,8% en termes réels par rapport à 2024. Cette progression est de plus en plus tirée par les entreprises à forte intensité en logiciels et en intelligence artificielle (IA), bien que la recherche-développement dans les secteurs de l’aérospatiale et de la défense ait également connu une forte hausse.
↘ La valeur des opérations de capital-risque repart à la hausse, mais l’activité ralentit : la valeur des opérations de capital-risque a augmenté d’environ 28% pour atteindre 510 milliards de dollars É.-U. l’année dernière, soit la plus forte hausse annuelle depuis 2021. La part de l’IA dans la valeur globale des opérations a grimpé pour atteindre 77% au cours de la même période. Toutefois, le nombre d’opérations a baissé de 1,4%, en recul pour la quatrième année consécutive. Le capital-risque continue néanmoins de se développer au-delà des pôles habituels : les start-up africaines ont levé environ 3,2 milliards de dollars É.-U. l’année dernière, soit une hausse d’environ 40% par rapport à 2024.


↗ Les dépôts de demandes internationales de brevet continuent de progresser, mais à un rythme inférieur à la tendance : les demandes de brevet déposées en vertu du Traité de coopération en matière de brevets (PCT) ont augmenté de 0,7%, enregistrant ainsi une croissance modérée pour la deuxième année consécutive.
2. Progrès technologiques : des avancées se poursuivent à un rythme plus lent
La technologie a progressé sur presque tous les fronts en 2025, bien qu’à un rythme plus lent qu’au cours de la dernière décennie.
L’efficacité des supercalculateurs et le nombre de transistors sur les puces de pointe ont tous deux augmenté, bien qu’à un rythme inférieur à leurs taux à long terme.
Le prix moyen des batteries dans le monde a atteint un niveau historiquement bas de 108 dollars É.-U. par kWh, la Chine affichant le prix le plus bas, avec 84 dollars É.-U., tandis que les coûts de l’énergie solaire et éolienne ont augmenté pour la première fois depuis 2014.
Les coûts du séquençage du génome ont baissé d’environ 12%, conformément à la tendance observée au cours de la décennie, et les autorisations de mise sur le marché de médicaments ont de nouveau augmenté, notamment dans les domaines de l’oncologie et de l’immunologie, mais restent inférieures à la moyenne à long terme.
3. Adoption des technologies : une diffusion plus large, mais un accès inégal
L’adoption des technologies a progressé dans tous les indicateurs en 2025, mais en deçà de leur tendance à long terme pour chacun, signe que la diffusion ralentit.
Le parc mondial de véhicules électriques a atteint 75 millions d’unités, les voitures électriques représentant environ un quart des ventes de voitures neuves, et le réseau ferroviaire à grande vitesse s’étendait sur 67 723 km, sous l’impulsion de la Chine, avec une dynamique croissante dans les régions Asie-Pacifique et Moyen-Orient.
Les réseaux 5G desservent désormais 55% de la population mondiale, bien que l’accès soit inégal, et le déploiement de robots a augmenté d’environ 9% pour atteindre 4,7 millions en 2024, grâce notamment aux économies à revenu intermédiaire telles que l’Inde, le Mexique et le Viet Nam.
L’accès à la radiothérapie contre le cancer a continué de s’améliorer, mais la couverture reste limitée dans les économies à faible revenu.
4. Impact socio-économique : les progrès sociaux se poursuivent, les pressions climatiques persistent
L’innovation a généré des gains de bien-être en 2025, alors même que les pressions climatiques persistent.
La productivité du travail a augmenté de 2,7%, dépassant désormais sa tendance sur dix ans; une question clé est de savoir si les investissements liés à l’IA entraîneront des gains de productivité plus larges ou s’ils resteront cantonnés à une poignée d’entreprises.
La part de la population mondiale vivant avec moins de 3 dollars É.-U. par jour est tombée à environ 10%, et l’espérance de vie a atteint 73,5 ans tandis que la reprise post-pandémique se consolide.
Les températures mondiales ont atteint le deuxième niveau le plus élevé jamais enregistré, le premier semestre 2026 ayant été encore plus chaud.
5. Malgré une année mouvementée, le classement en matière d’innovation reste stable : la Suisse, la Suède et les États-Unis d’Amérique conservent leur place en tête
La Suisse (1re, pour la 16e année consécutive), la Suède (2e) et les États-Unis d’Amérique (3e) restent les trois économies les plus innovantes au monde, suivies de près par la République de Corée (4e) et Singapour (5e). Aucune nouvelle économie ne fait son entrée parmi les 15 premières.
L’Europe représente à nouveau la plus grande part des économies les plus innovantes, occupant 14 des 25 premières places. Le Royaume des Pays-Bas se hisse à la 7e place et l’Autriche à la 18e.
L’Asie occupe cinq places : la Chine (10e) reste la seule économie à revenu intermédiaire parmi les premières, le Japon conserve sa 12e place et Hong Kong (Chine) grimpe à la 14e.
Cette continuité cache toutefois des évolutions : les Émirats arabes unis font leur entrée parmi les 25 premiers, tandis que le Canada (16e), l’Australie (20e) et la Nouvelle-Zélande (24e) regagnent du terrain. Leur reprise suit un mouvement général : des systèmes d’innovation matures qui renforcent leur base universitaire, leurs liens entre universités et entreprises, ainsi que leurs investissements dans la recherche.
6. Quelques autres économies franchissent des étapes clés, notamment le Portugal, la Lettonie, le Koweït et le Costa Rica; le Bhoutan fait son entrée dans l’Indice mondial de l’innovation
Le Portugal (30e) rejoint les 30 premiers.
La Lituanie remonte à la 32e place et la Lettonie fait son entrée parmi les 40 premiers (40e).
Le Koweït (62e) et le Costa Rica (70e) font leur entrée parmi les 70 premiers, tandis que le Bhoutan intègre l’Indice mondial de l’innovation pour la première fois, à la 74e place. Son intégration fait suite à une collaboration de plusieurs années avec l’OMPI visant à améliorer la disponibilité des indicateurs d’innovation.
7. Les économies à revenu intermédiaire continuent de progresser, mais un “plafond de verre” en matière d’innovation se dessine de plus en plus clairement
La Chine (10e), l’Inde (38e), le Viet Nam (43e), la Türkiye (45e), les Philippines (52e), le Maroc (54e) et l’Indonésie (55e) sont les économies à revenu intermédiaire qui ont le plus progressé depuis 2013. Le Maroc atteint son meilleur classement jamais enregistré; le Viet Nam retrouve son niveau d’avant la pandémie.
Les extrants en matière d’innovation de ces économies émergentes dépassent désormais souvent les intrants : la Chine se classe 5e pour les extrants contre 22e pour les intrants, l’Inde 25e contre 49e et le Viet Nam 35e contre 54e.
Une comparaison avec les médianes des pays à revenu élevé et à revenu intermédiaire met en évidence une convergence sélective plutôt qu’uniforme. La convergence a été la plus facile dans les domaines de la production et des exportations, du financement des start-up et de la propriété intellectuelle, et la plus difficile en ce qui concerne la base de connaissances et la recherche-développement, où les capacités de recherche se développent lentement. Les pays en progression à long terme n’ont pas encore atteint les performances des pays à revenu élevé sur l’ensemble du système d’innovation. La Chine, qui fait figure d’exception, atteint les niveaux des pays à revenu élevé pour 21 des 25 indicateurs évalués.
Les cheminements diffèrent : l’Inde progresse grâce aux services numériques et au capital-risque, se plaçant au premier rang mondial pour les exportations de services TIC; le Viet Nam et les Philippines grâce à l’industrie manufacturière de haute technologie et au commerce de produits de haute technologie, tout en restant à la traîne en matière d’innovation nationale; la Türkiye grâce à la conception industrielle et à la stratégie de marque; et l’Indonésie grâce à son vaste marché intérieur et au financement des start-up, malgré une base de recherche-développement encore modeste, représentant environ 0,3% du PIB.
La prochaine étape de rattrapage dépendra de la capacité des pays concernés de compléter ces atouts par des systèmes de recherche plus approfondis, une création de connaissances plus large et des liens plus solides au sein de l’écosystème d’innovation.
8. Depuis 2019, une nouvelle vague de pays en progression s’est accélérée, portée par l’investissement, la transformation numérique et les services
L’Arabie saoudite (42e), le Qatar (47e), Maurice (50e), le Brésil (53e), la Jordanie (60e) et Bahreïn (64e) ont enregistré certaines des progressions les plus marquantes depuis 2019 parmi les 70 premiers.
Les économies du Golfe progressent grâce à des investissements dans les infrastructures numériques, la finance et les talents, dans le cadre d’une diversification menée par l’État : l’Arabie saoudite domine le classement mondial en matière d’utilisation des TIC, et Riyad fait son entrée parmi les 100 premiers pôles d’innovation; le Qatar se classe 1er en matière de mobilité tertiaire entrante; Bahreïn occupe la 1re place pour l’accès aux TIC, avec l’un des meilleurs environnements d’affaires au monde; et la Jordanie s’engage sur la voie de l’économie de la connaissance, se classant 1re pour le nombre d’articles scientifiques.
Maurice illustre la manière dont une petite économie peut se diversifier grâce aux services, se classant 6e tant dans les exportations de services culturels et créatifs que dans le nombre d’investisseurs en capital-risque.
Le Brésil allie la base scientifique et de recherche-développement la plus solide d’Amérique latine à une forte activité de dépôt de marques et à des investissements en capital-risque à un stade avancé, porté par São Paulo qui figure parmi les 100 premiers pôles d’innovation.
Le défi pour ce deuxième groupe est similaire : éviter de stagner en transformant les gains récents en une performance plus large et durable en matière d’innovation.

9. Qui transforme les intrants en extrants?
La Chine constitue le cas particulier le plus marquant, avec un rapport extrants/intrants élevé, même comparé à celui des économies à revenu élevé.
Plusieurs économies à revenu intermédiaire font davantage avec moins : le Maroc se classe 76e pour les intrants, mais 46e pour les extrants; la République islamique d’Iran, le Mexique, la Tunisie, la Türkiye et le Viet Nam affichent des tendances similaires, tandis que Madagascar, le Nigéria, le Pakistan et le Zimbabwe produisent également plus que ne le laisseraient supposer leurs intrants.
Le Qatar, l’Arabie saoudite et les Émirats arabes unis affichent la tendance inverse : ils disposent de solides fondements institutionnels, infrastructurels et d’investissement, la conversion en résultats constituant désormais l’étape nécessaire.
10. La Suisse, la Chine, l’Inde et le Rwanda sont en tête de leurs groupes de revenu respectifs; une dynamique en Afrique
La Malaisie (34e), le Viet Nam (43e), la Thaïlande (44e) et la Türkiye (45e) renforcent la présence croissante des économies à revenu intermédiaire dans la moitié supérieure du classement.
En Europe, douze économies progressent, dont l’Italie (27e) et l’Espagne (28e); le défi central de la région, qui trouve un écho dans les débats sur la compétitivité, consiste à transformer ses atouts en matière de recherche et d’industrie en entreprises à croissance rapide, en financement des entreprises en expansion et en croissance de la productivité.
Le Chili (51e) arrive en tête pour l’Amérique latine et les Caraïbes, devant le Brésil (53e), le Mexique (65e), l’Uruguay (66e) et le Costa Rica (70e). Les actifs restent concentrés dans quelques économies, et la recherche, l’entrepreneuriat et l’accès aux marchés ne sont pas encore suffisamment liés pour former un moteur régional.
L’Inde arrive en tête pour l’Asie centrale et du Sud, devant le Kazakhstan (73e) et le Bhoutan (74e). La région conforte son avance sur l’Amérique latine et les Caraïbes grâce à ses extrants en matière d’innovation.
Le Maroc est à la tête de l’essor nord-africain, alliant la modernisation industrielle à l’exploitation des actifs incorporels par les entreprises, allant des dessins et modèles industriels aux marques en passant par l’industrie manufacturière de haute technologie. La Tunisie s’appuie sur son capital humain et ses atouts scientifiques, se classant 1re en nombre de diplômés en sciences et en ingénierie; l’Égypte combine un vaste marché intérieur, une base scientifique solide et des dépenses de recherche-développement supérieures à 1% de son PIB; l’Algérie investit dans l’éducation à un niveau parmi les plus élevés au monde.
L’Afrique subsaharienne affiche certaines des dynamiques les plus encourageantes de l’année : Maurice rejoint les 50 premiers; l’Afrique du Sud enregistre neuf années consécutives de performances supérieures aux attentes; le Rwanda affiche la plus forte progression parmi les pays à faible revenu, porté par des institutions solides (26e); et le Botswana et le Kenya progressent grâce à l’utilisation croissante des marques, des modèles d’utilité et des dessins et modèles industriels, parallèlement à un essor du capital-risque autour de certains pôles.
11. Nouvel indicateur consacré à l’IED de création dans la recherche-développement et les technologies de pointe : les investissements sont fortement concentrés, mais des pôles d’attraction parmi les pays à revenu intermédiaire émergent
L’Indice mondial de l’innovation 2026 propose un nouvel indicateur consacré à l’IED de création dans la recherche-développement et les technologies de pointe, fondé sur les projets d’investissement annoncés. Les entreprises ont annoncé près de 6 000 projets de ce type en 2025, soit environ un sur trois parmi l’ensemble des projets de création à l’échelle mondiale.
Les investissements sont concentrés : les dix premières destinations ont attiré 58% des projets, les États-Unis d’Amérique, l’Inde et les Émirats arabes unis arrivant en tête.
Seize économies constituent des pôles d’investissement mondiaux, se situant au-dessus de la moyenne mondiale tant en ce qui concerne les flux entrants que sortants; la Chine et l’Inde sont les économies à revenu intermédiaire parmi celles-ci. Quatorze pôles d’attraction d’investissements, dont dix à revenu intermédiaire, attirent bien plus qu’ils n’investissent à l’étranger, le Mexique arrivant en tête.
12. Vingt-et-une économies innovent au-delà de leur niveau de développement, l’Inde et le Viet Nam en tête pour la 16e année consécutive
L’Indice mondial de l’innovation 2026 recense 21 économies dont les résultats en matière d’innovation sont supérieurs aux attentes, soit quatre de plus qu’en 2025. L’Inde et le Viet Nam restent les plus anciennes de ce classement, avec 16 années consécutives; la République de Moldova fait son retour avec 15 apparitions; le Rwanda et l’Ukraine en comptent 14 chacun.
Le Bhoutan, le Mozambique et le Pakistan affichent également des performances supérieures aux attentes.
Dix de ces 21 économies sont à revenu intermédiaire de la tranche inférieure; l’Afrique subsaharienne en compte le plus grand nombre (sept), et le Brésil reste le seul pays à afficher des performances supérieures aux attentes en Amérique latine et dans les Caraïbes, pour la sixième année consécutive.
Trente-neuf économies affichent des performances inférieures aux attentes, la plupart en Amérique latine et dans les Caraïbes.
Les déséquilibres entre les piliers représentent souvent des atouts plutôt que des faiblesses : le Rwanda se classe 26e dans le pilier “Institutions”, l’Algérie 39e dans celui du “Capital humain et de la recherche” et le Cambodge 31e dans celui de la “Sophistication des marchés”, tous bien au-dessus de leur classement global; le défi consiste à mettre en place des mécanismes permettant de transformer ces atouts en performances plus larges.
L’enseignement à en tirer est que le succès de l’innovation ne dépend pas seulement des ressources, mais aussi de la capacité des économies de relier efficacement la recherche, les entreprises, la finance, les compétences, les institutions et les marchés au sein d’un écosystème fonctionnel.
Les résultats permettent de tirer quatre conclusions : la frontière de l’innovation est persistante mais pas figée; le rattrapage des pays à revenu intermédiaire est réel, mais se heurte à un plafond de verre que seule la Chine a réussi à briser jusqu’à présent; la dynamique d’innovation se propage selon des trajectoires régionales distinctes; et le revenu à lui seul ne détermine pas les performances en matière d’innovation.
L’implication en matière de politique réside dans la cohérence du système : la priorité n’est pas d’augmenter les intrants ou de viser un meilleur classement, mais de renforcer les liens grâce auxquels les institutions, les compétences, les infrastructures, les financements, les entreprises et les capacités créatives se renforcent mutuellement.
13. Les principaux pôles d’innovation mondiaux s’étendent sur six des sept continents, le pôle Shenzhen–Hong Kong–Guangzhou occupant la première place mondiale pour la deuxième année consécutive
Le pôle Shenzhen–Hong Kong–Guangzhou (Chine et Hong Kong, Chine) reste en tête du classement de l’Indice mondial de l’innovation des 100 plus grands pôles d’innovation, suivi de Tokyo–Yokohama (Japon) et San José–San Francisco (États-Unis d’Amérique), Beijing (Chine) et Séoul (République de Corée). Les cinq premiers pôles conservent tous leur place par rapport à l’an dernier, signe de la stabilité qui règne au sommet du classement.
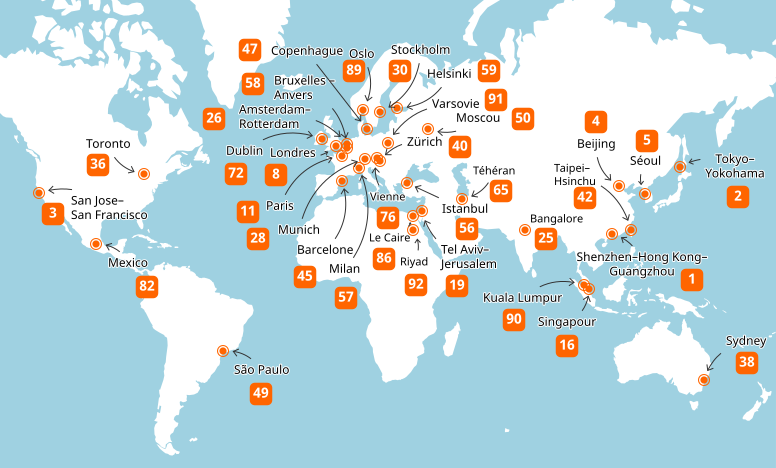
La Chine et les États-Unis d’Amérique sont en tête du classement des pôles d’innovation pour la quatrième année consécutive, la Chine en comptant désormais 25 et les États-Unis d’Amérique 20.
L’Allemagne suit avec sept pôles (menés par Munich, 28e), puis l’Inde (menée par Bangalore, 25e) et le Royaume-Uni (mené par Londres, 8e) avec quatre chacun.
Au-delà des pôles chinois et indiens, São Paulo (49e, Brésil); Le Caire (86e, Égypte); Téhéran (65e, République islamique d’Iran); Kuala Lumpur (90e, Malaisie); Mexico (82e, Mexique); et Istanbul (56e, Türkiye) sont les pôles à revenu intermédiaire figurant parmi les 100 premiers
Riyad (92e, Arabie saoudite) fait son entrée parmi les 100 premiers, tandis que Ningde (Chine) enregistre la plus forte progression du classement, gagnant 24 places (passant de la 99e à la 75e).
14. San José–San Francisco et Cambridge sont les pôles à plus forte densité d’innovation, suivis de près par plusieurs pôles de moindre envergure
San José–San Francisco (États-Unis d’Amérique) et Cambridge (Royaume-Uni) conservent les deux premières places pour ce qui est de l’intensité d’innovation par rapport à la population. Ningde (Chine) se hisse à la 3e place, porté par Contemporary Amperex Technology Co. (CATL).
Boston–Cambridge (États-Unis d’Amérique) et Oxford (Royaume-Uni) complètent les cinq premières places.
Daejeon (République de Corée) fait son entrée parmi les 10 premiers du classement pour l’intensité.
Eindhoven (8e, Royaume des Pays-Bas) et Helsinki (9e, Finlande) sont en tête au sein de l’Union européenne (UE) du point de vue de l’intensité, cinq pôles de l’UE figurant parmi les 15 premiers de ce classement.
Une nouvelle comparaison entre l’échelle et l’intensité montre que seuls San José–San Francisco et Boston–Cambridge figurent parmi les 10 premiers mondiaux pour ces deux critères. Göteborg (Suède) présente l’écart le plus important : 100e au classement mondial, mais 18e pour ce qui est de l’intensité; Delhi (Inde) présente l’écart inverse le plus important : 27e au classement mondial, mais 96e pour ce qui est de l’intensité.

Le thème de l’édition de cette année de l’Indice mondial de l’innovation porte sur l’avenir de l’entrepreneuriat fondé sur la science
15. Une vague de science fondamentale : plus de 30 000 start-up depuis 2000, représentant aujourd’hui une valeur de 7 600 milliards de dollars É.-U.
Les entreprises de science fondamentale couvrent les sciences de la vie, les semi-conducteurs, la robotique, l’espace, l’énergie et les matériaux avancés, transformant la recherche de pointe en nouvelles entreprises et industries.
D’après le nouvel outil de suivi des start-up de science fondamentale conçu par Dealroom et l’OMPI – la première cartographie mondiale des start-up et des entreprises dérivées de la science fondamentale – plus de 30 000 start-up de science fondamentale ont été créées depuis 2000, soit 9,5 fois plus qu’en 2010, ce qui représente un taux de croissance annuel composé d’environ 16%. En 2025, leur part dans l’ensemble des start-up financées par du capital-risque a atteint son plus haut niveau depuis 15 ans, à 16%.
Ce secteur est concentré au sommet, mais s’élargit à la base. Les États-Unis d’Amérique occupent la première place, avec 12 752 entreprises, suivis de la Chine (3 466) et du Royaume-Uni (2 133); pourtant, la Chine a connu une croissance de 138% entre 2020 et 2025, contre 30% pour les États-Unis d’Amérique, tandis que l’Estonie a enregistré la croissance la plus rapide et que la Türkiye, l’Inde et la Malaisie sont en tête du groupe des pays à revenu intermédiaire (par ordre de croissance).
Ensemble, ces entreprises représentent une valeur de 7 600 milliards de dollars É.-U., en hausse de 23% par rapport à 2024. La science fondamentale a attiré 122 milliards de dollars É.-U. de capital-risque en 2025; si l’on exclut les méga-opérations de plus de 250 millions de dollars É.-U., cela représente 36,5% du financement par capital-risque dans le monde, soit près du double de la part enregistrée en 2015, la répartition s’orientant davantage vers les semi-conducteurs et la robotique que vers les sciences de la vie.
Les universités constituent la principale source d’entrepreneuriat dans le domaine de la science fondamentale : plus de 40% des entreprises des secteurs de l’énergie et des sciences de la vie créées depuis 2010 sont issues de la recherche universitaire, et des établissements américains tels que Harvard, le MIT et Stanford sont à l’origine de 15 des 20 plus grandes entreprises issues de l’essaimage.

16. Les brevets constituent le pilier des entreprises de science fondamentale, et leur utilisation s’étend à mesure que celles-ci gagnent en maturité
Compte tenu du délai qui s’écoule entre l’invention et les premières ventes, les brevets sont souvent le seul actif vérifiable dont dispose une entreprise lorsqu’elle cherche à obtenir des financements, à nouer des partenariats ou à concéder des licences : 50% des start-up de science fondamentale sont titulaires de brevets, contre 15,4% des autres start-up; cet écart s’est creusé au cours de la dernière décennie. Les dispositifs médicaux et la santé numérique sont les secteurs qui recourent le plus aux brevets.
L’utilisation des brevets augmente avec la maturité de l’entreprise, passant d’environ 43% des entreprises en phase d’amorçage à 69% en phase avancée; la République de Corée, la Finlande et le Japon enregistrent les taux nationaux les plus élevés. Le leadership en matière de brevets s’étend à toutes les régions : parmi les 20 principaux titulaires de brevets d’Asie de l’Est, on compte 19 entités chinoises, menées par ChangXin Memory, avec 8 311 familles de brevets.
Un leadership en matière de brevets émerge également parmi les économies à revenu intermédiaire : la société malaisienne Lemonex (49 familles de brevets) et l’entreprise indienne Qure AI (37) sont en tête, devant la société salvadorienne Axonne (13), la société brésilienne HiLab et la société sud-africaine LIQID Medical (10 chacune), tandis que la société égyptienne Mogassam et la société kenyane Octavia Carbon occupent les premières places des classements nationaux.

17. La science fondamentale s’implante au-delà des principaux pôles, mais les entreprises s’enlisent à des étapes de transition prévisibles
La science fondamentale s’implante au-delà des principaux pôles, depuis les vaccins du Serum Institute of India et de Biovac en Afrique du Sud jusqu’à l’usine d’ARNm de BioNTech au Rwanda.
Pourtant, l’intensité de la recherche-développement reste inférieure à 0,5% du PIB dans de nombreuses économies à faible revenu et à revenu intermédiaire, et les financements sont limités : en Amérique latine, 72% des start-up de science fondamentale s’enlisent au stade de l’amorçage et 19% seulement atteignent la série A.
Même avec des financements sans précédent, les entreprises s’enlisent à des étapes de transition prévisibles : de la recherche à une validation de concept susceptible de faire l’objet d’un investissement, du projet pilote au déploiement commercial, et d’une technologie fonctionnelle à une entreprise rentable. Les difficultés de financement en séries B et C, les frictions réglementaires, la pénurie de talents et l’incertitude de la demande se combinent; c’est désormais l’industrialisation, plutôt que l’invention, qui constitue la contrainte déterminante.
18. Priorités politiques : financer l’ensemble des maillons permettant de passer de la recherche au marché et stimuler la demande
Les politiques peuvent augmenter les chances de réussite en finançant l’ensemble des maillons permettant de passer de la recherche au marché et en stimulant la demande. Entre les subventions pour la recherche et les capitaux privés, les écosystèmes ont besoin de financements pour la validation de concept, d’installations pilotes et de démonstration, ainsi que de capitaux patients pour les phases ultérieures, déployés à travers des instruments mixtes tels que les fonds de contrepartie, les garanties et les tranches de première perte.
Du côté de la demande, les marchés publics fondés sur des exigences fonctionnelles, des engagements d’achat et des programmes de clients phares transforment les avancées technologiques en projets finançables. Les institutions qui entourent la science revêtent une importance tout aussi grande : un transfert de technologie professionnalisé; des laboratoires partagés, des bancs d’essai et des parcours de certification; des “bacs à sable” réglementaires étendus au-delà de la technologie financière; et une architecture de propriété intellectuelle reposant sur des procédures de dépôt abordables, des communautés de brevets et des financements adossés à des titres de propriété intellectuelle.
Les talents en matière de transfert de technologie complètent la chaîne, notamment grâce à des dispositions relatives au congé pour création de start-up, comme la loi tunisienne sur les start-up, en vertu de laquelle les salariés peuvent prendre jusqu’à deux ans de congé pour créer une entreprise avec une garantie de réintégration.
Les politiques devraient partir d’un diagnostic des points de blocage des entreprises et mesurer les résultats en aval, tels que les investissements de suivi, plutôt que le nombre de programmes.
En conclusion, l’édition 2026 de l’Indice mondial de l’innovation montre que la vague de la science fondamentale est réelle et mondiale, mais que ses retombées ne sont pas garanties : transformer les projets pilotes en filières pérennes exige des financements à toutes les étapes, des infrastructures partagées, des cadres de propriété intellectuelle viables et des talents en matière de transfert de technologie.