
Líderes mundiales en innovación en 2026


Lo más destacado
1. En 2025, las inversiones en innovación vuelven a ser en gran medida positivas tras la caída de 2023, aunque el crecimiento se sitúa, en su mayor parte, por debajo de la tendencia
↑ Panorama general positivo en 2025: En las cuatro partes del rastreador de la innovación mundial del Índice, los resultados son, en general, más positivos que en ediciones recientes; solo tres indicadores evolucionaron en una dirección menos favorable: el número de operaciones de capital riesgo, los costos de las energías renovables y las temperaturas globales, mientras que el resto de indicadores evolucionaron en una dirección favorable; cuatro de ellos crecieron por encima de la tendencia de los últimos diez años: las publicaciones científicas, el valor de las operaciones de capital riesgo, la disponibilidad de radioterapia contra el cáncer y la productividad laboral. En el resto, el crecimiento se mantuvo por debajo de la media de la década.

↑ Las publicaciones científicas han batido un nuevo récord mundial: La producción mundial de investigación superó los 2,4 millones de artículos el año pasado, lo que supone un crecimiento del 6,9 % por encima de su tendencia a largo plazo.
↗ El crecimiento mundial de I+D se mantiene sólido; China supera ligeramente a Estados Unidos: El gasto mundial en I+D creció un 4,7 % en términos reales en 2024, año en el que el gasto total de China en I+D superó ligeramente al de los Estados Unidos. Se prevé que el resto del mundo crezca en torno al 2 %, y que la capacidad en I+D se extienda a economías de ingresos medios como Egipto, Indonesia, Malasia y Viet Nam.
La intensidad global en I+D se mantiene en torno al 2 % del PIB, lo que supone un aumento con respecto al 1,2 % de hace tres décadas, aunque su crecimiento se ha estancado.
Se prevé que el gasto mundial en I+D se modere hasta situarse en el 3,3 % en 2025 y en el 3,6 % en 2026, por encima del crecimiento del PIB.

↗ La I+D empresarial alcanza un récord: El gasto en I+D de las empresas que más invierten a nivel mundial alcanzó el año pasado la cifra récord de 1,5 billones de dólares, lo que supone un crecimiento del 5,8 % en términos reales con respecto a 2024. Esta expansión está impulsada cada vez más por empresas que hacen un uso intensivo del software y la inteligencia artificial (IA), aunque también se ha registrado un fuerte aumento de la I+D en los sectores aeroespacial y de defensa.
↘ Se recupera el valor de las inversiones de capital riesgo, pero se reduce la actividad: El valor de las operaciones de capital riesgo aumentó en torno al 28 % hasta alcanzar los 510 000 millones de dólares el año pasado, lo que supone el mayor incremento anual desde 2021. El porcentaje correspondiente a la IA en el valor total de las operaciones a nivel mundial aumentó hasta el 77 % durante el mismo periodo. Sin embargo, el número de operaciones se redujo un 1,4 %, lo que supone el cuarto descenso anual consecutivo. Aun así, el capital riesgo se está desarrollando más allá de los centros conocidos: las empresas emergentes africanas recaudaron unos 3 200 millones de dólares EE. UU. el año pasado, lo que supone un aumento de alrededor del 40 % con respecto a 2024.


↗ Siguen aumentando las solicitudes internacionales de patentes, aunque por debajo de la tendencia: Las solicitudes de patente presentadas en virtud del Tratado de Cooperación en materia de Patentes (PCT) aumentaron un 0,7 %, lo que supone un segundo año consecutivo de crecimiento moderado.
2. Progreso tecnológico: avances continuos a un ritmo más lento
En 2025, la tecnología avanzó en casi todos los ámbitos, aunque a un ritmo más lento que en la última década.
Aumentó la eficiencia de la supercomputación y el número de transistores en los chips de última generación, aunque por debajo de sus índices a largo plazo.
El precio medio mundial de las baterías cayó hasta un mínimo histórico de 108 dólares por kWh, y el más bajo se registró en China (84 dólares), mientras que los costos de la energía solar y eólica aumentaron por primera vez desde 2014.
Los costos de secuenciación del genoma se redujeron en torno al 12 %, en línea con la tendencia de la última década, y volvieron a aumentar las autorizaciones de medicamentos, impulsadas por la oncología y la inmunología, aunque por debajo de la media a largo plazo.
3. Adopción de la tecnología: mayor difusión, pero acceso desigual
La adopción de la tecnología se amplió en todos los indicadores en 2025, pero cada uno de ellos creció por debajo de su tendencia a largo plazo, lo que indica que la difusión se está ralentizando.
El parque mundial de vehículos eléctricos alcanzó los 75 millones; los coches eléctricos representaron aproximadamente una cuarta parte de las ventas de coches nuevos, y la red ferroviaria de alta velocidad alcanzó los 67 723 km, liderada por China, con un impulso creciente en las regiones de Asia y el Pacífico y Oriente Medio.
Las redes 5G llegan ya al 55 % de la población mundial, aunque el acceso es desigual, y el número de robots en funcionamiento aumentó en torno a un 9 %, hasta alcanzar los 4,7 millones en 2024, gracias al impulso de economías de ingresos medios como la India, México y Viet Nam.
Siguió mejorando la disponibilidad de radioterapia oncológica, pero la cobertura sigue siendo limitada en los países de ingresos bajos.
4. Impacto socioeconómico: continúan los avances sociales, pero persisten las dificultades climáticas
La innovación generó mejoras en el bienestar en 2025, a pesar de que persisten las dificultades climáticas.
La productividad laboral aumentó un 2,7 %, situándose por encima de su tendencia de los últimos diez años; una cuestión clave es si la inversión relacionada con la IA provocará un aumento generalizado de la productividad o se limitará a unas pocas empresas.
La proporción de la población mundial que vive con menos de 3 dólares al día se redujo hasta situarse en torno al 10 %, y la esperanza de vida alcanzó los 73,5 años a medida que se afianza la recuperación tras la pandemia.
Las temperaturas globales fueron las segundas más altas registradas a lo largo de la historia, y el primer semestre de 2026 resultó aún más cálido.
5. En un año de turbulencias, la frontera de la innovación se mantiene firme: Suiza, Suecia y Estados Unidos vuelven a liderar la clasificación
Suiza (primer puesto por decimosexto año consecutivo), Suecia (2.º) y Estados Unidos (3.º) siguen siendo las tres principales economías innovadoras del mundo, seguidas de cerca por la República de Corea (4.º) y Singapur (5.º). Ninguna nueva economía aparece entre las 15 primeras.
Europa vuelve a concentrar la mayor parte de las principales economías innovadoras, con 14 de las 25 primeras. El Reino de los Países Bajos sube al 7.º puesto y Austria, al 18.º.
Asia ocupa cinco puestos: China (10.º puesto) sigue siendo la única economía de ingresos medios entre los países líderes, Japón se mantiene en el puesto 12.º y Hong Kong (China) asciende al 14.º.
Bajo la apariencia de continuidad hay cambios notables: los Emiratos Árabes Unidos se sitúan entre los 25 primeros, mientras que el Canadá (16.º), Australia (20.º) y Nueva Zelandia (24.º) recuperan terreno. Sus procesos de recuperación siguen un patrón común: unos sistemas de innovación maduros refuerzan su base académica, los vínculos entre la universidad y el sector privado y la inversión en investigación.
6. Otras economías, como Portugal, Letonia, Kuwait y Costa Rica, alcanzan hitos clave; Bhután se incorpora al Índice
Portugal (30.º) se sitúa entre las 30 primeras.
Lituania sube al 32.º puesto y Letonia figura entre las 40 primeras (40.º).
Kuwait (62.º) y Costa Rica (70.º) se sitúan entre las 70 primeras, y Bhután entra en el Índice, en el 74.º puesto. Su incorporación es fruto de una colaboración de varios años con la OMPI para mejorar la disponibilidad de los indicadores de innovación.
7. Las economías de ingresos medios siguen creciendo, pero el techo de cristal de la innovación se hace cada vez más evidente
China (10.º), la India (38.º), Viet Nam (43.º), Türkiye (45.º), Filipinas (52.º), Marruecos (54.º) e Indonesia (55.º) son los países que más han avanzado entre las economías de ingresos medios desde 2013. Marruecos alcanza la mejor posición de la historia; Viet Nam vuelve al nivel que tenía antes de la pandemia.
Los resultados de la innovación de estas economías emergentes superan con frecuencia a los recursos invertidos: China ocupa el quinto puesto en cuanto a resultados de innovación, frente al 22.º en recursos; la India, el 25.º frente al 49.º; y Viet Nam, el 35.º frente al 54.º.
Una comparación con el promedio de los países de ingresos altos y medios apunta a una convergencia selectiva, más que uniforme. La convergencia ha sido más fácil en los ámbitos de la producción y las exportaciones, la financiación de empresas emergentes y la propiedad intelectual, y más difícil en lo que respecta a la base de conocimientos y la I+D, donde la capacidad de investigación se desarrolla lentamente. Los países que llevan mucho tiempo ascendiendo en el Índice aún no han alcanzado el rendimiento de los países de ingresos altos en todo el sistema de innovación. China, que constituye la excepción, alcanza niveles de ingresos altos en 21 de los 25 indicadores analizados.
Las vías son distintas: La India avanza gracias a los servicios digitales y al capital riesgo, liderando el mundo en exportaciones de servicios de TIC; Vietnam y Filipinas, gracias a la fabricación de alta tecnología y al comercio, aunque siguen rezagados en materia de innovación nacional; Türkiye, gracias al diseño industrial y a las marcas, e Indonesia, gracias a su amplio mercado interno y a la financiación de empresas emergentes, con una base de I+D aún escasa, de alrededor del 0,3 % del PIB.
La siguiente fase del proceso de convergencia dependerá de si esos factores positivos pueden complementarse con sistemas de investigación más exhaustivos, una creación de conocimientos más amplia y vínculos más sólidos en todo el ecosistema de innovación.
8. Desde 2019, una nueva ola de economías en auge ha cobrado impulso, gracias a la inversión, la transformación digital y los servicios
La Arabia Saudita (42.º), Qatar (47.º), Mauricio (50.º), Brasil (53.º), Jordania (60.º) y Bahrein (64.º) registraron algunos de los mayores avances desde 2019 entre los 70 primeros países.
Las economías del Golfo crecen gracias a la inversión en infraestructuras digitales, finanzas y talento, como parte de una estrategia de diversificación impulsada por el Estado: La Arabia Saudita es líder mundial en el uso de las TIC, y Riad figura entre los 100 principales polos de innovación; Qatar ocupa el primer puesto en movilidad en la educación terciaria del país de acogida; Bahrein, el primero en acceso a las TIC, y cuenta con uno de los mejores entornos empresariales del mundo; y Jordania apuesta por una vía basada en los conocimientos, situándose en primer lugar en artículos científicos.
Mauricio es un ejemplo de cómo una economía pequeña puede diversificarse a través de los servicios, ya que ocupa el sexto puesto en exportaciones de servicios culturales y creativos y en número de inversores de capital riesgo.
El Brasil combina la base científica y de I+D más sólida de América Latina con una intensa actividad en materia de marcas y capital riesgo en fases avanzadas, respaldada por São Paulo, que figura entre los 100 principales polos de innovación.
El reto para este segundo grupo es similar: evitar estancarse, convirtiendo los avances recientes en un rendimiento en materia de innovación más amplio y sostenido.

9. ¿Quién transforma los recursos en resultados?
China es el país que más destaca por su elevada relación entre resultados y recursos, incluso en comparación con las economías de ingresos altos.
Varias economías de ingresos medios consiguen más con menos: Marruecos ocupa el puesto 76 en cuanto a recursos, pero el 46 en cuanto a resultados, y la República Islámica del Irán, México, Túnez, Türkiye y Viet Nam muestran patrones similares, mientras que Madagascar, Nigeria, Pakistán y Zimbabwe también producen más de lo que cabría esperar a partir de sus recursos.
Qatar, la Arabia Saudita y los Emiratos Árabes Unidos muestran la situación contraria: cuentan con unas sólidas bases institucionales, de infraestructuras y de inversión, y ahora deben dar el paso necesario para traducirlas en resultados.
10. Suiza, China, la India y Rwanda lideran sus respectivos grupos de ingresos; África cobra impulso
Malasia (34.ª), Viet Nam (43.ª), Tailandia (44.ª) y Turquía (45.ª) refuerzan la creciente presencia de las economías de ingresos medios en la mitad superior de la clasificación.
En Europa, doce economías mejoran su posición, entre ellas Italia (27.º) y España (28.º); el principal desafío de la región, tal y como se refleja en los debates sobre competitividad, consiste en transformar sus fortalezas en investigación e industria en empresas de rápido crecimiento, ampliar la financiación y potenciar el crecimiento de la productividad.
Chile (51.º) encabeza la clasificación de América Latina y el Caribe, por delante del Brasil (53.º), México (65.º), el Uruguay (66.º) y Costa Rica (70.º). Los activos siguen concentrados en unas pocas economías, y la investigación, el espíritu emprendedor y el acceso a los mercados aún no están lo suficientemente interrelacionados como para constituir un catalizador regional.
La India encabeza la clasificación de Asia central y meridional, por delante de Kazajstán (73.º) y Bhután (74.º). La región consolida su liderazgo frente a América Latina y el Caribe gracias a sus resultados de innovación.
Marruecos lidera el auge del norte de África, combinando la modernización industrial con el aprovechamiento de activos intangibles, desde los diseños industriales hasta las marcas y la fabricación de alta tecnología. Túnez aprovecha su capital humano y su potencial científico, ocupando la primera posición en número de licenciados en ciencias e ingeniería; Egipto combina un amplio mercado interno, una base científica sólida y una inversión en I+D superior al 1 % del PIB; Argelia invierte un porcentaje más alto en educación que cualquier otro país del mundo.
El África subsahariana presenta una de las dinámicas más alentadoras del año: Mauricio se sitúa entre los 50 primeros; Sudáfrica suma nueve años consecutivos de resultados por encima de la media; Rwanda registra el mayor avance entre los países de ingresos bajos, respaldada por unas instituciones sólidas (puesto 26); y Botswana y Kenya suben en la clasificación gracias al uso creciente de marcas, modelos de utilidad y diseños industriales, junto con una creciente presencia de capital riesgo en torno a determinados centros de actividad.
11. Nuevo indicador de nuevos proyectos de IED de I+D y alta tecnología: la inversión está muy concentrada, pero surgen polos de atracción para países con ingresos medios
El Índice de 2026 introduce un indicador de nuevos proyectos de IED de I+D y alta tecnología, basado en los proyectos de inversión anunciados. Las empresas anunciaron cerca de 6 000 proyectos de este tipo en 2025, lo que supone aproximadamente uno de cada tres proyectos a nivel mundial.
La inversión está concentrada: los diez principales destinos atrajeron el 58 % de los proyectos, encabezados por los Estados Unidos de América, la India y los Emiratos Árabes Unidos.
Dieciséis economías son centros mundiales de inversión, por encima de la media mundial tanto en entradas como en salidas de inversión; entre ellas, China y la India son las economías de ingresos medios. Catorce países que atraen inversiones, diez de ellos con ingresos medios, captan mucho más de lo que invierten en el extranjero, y México es el que más destaca.
12. Veintiún economías innovan por encima de su nivel de desarrollo, encabezadas por la India y Viet Nam por decimosexto año consecutivo
El Índice 2026 reconoce a 21 países que destacan en innovación, cuatro más que en 2025. La India y Viet Nam siguen siendo los países con más años de participación, con 16 años consecutivos; la República de Moldova vuelve a participar por decimoquinta vez; Rwanda y Ucrania suman 14 cada uno.
Bhután, Mozambique y Pakistán también obtienen resultados superiores a la media.
Diez de las 21 son economías de ingresos medios; el África subsahariana alberga el mayor número (siete), y el Brasil sigue siendo el único país que supera las expectativas en América Latina y el Caribe, por sexto año consecutivo.
Treinta y nueve economías registran resultados inferiores a lo esperado, la mayoría de ellas en América Latina y el Caribe.
Los desequilibrios en los fundamentos suelen indicar activos por explotar, en lugar de debilidades: Rwanda ocupa el puesto 26 en instituciones, Argelia el 39 en capital humano e investigación y Camboya el 31 en sofisticación de los mercados, todos ellos muy por encima de su clasificación general; la tarea consiste en crear mecanismos que permitan transformar esas fortalezas en un rendimiento más generalizado.
La lección general es que el éxito de la innovación no depende solo de los recursos, sino también de la eficacia con la que las economías logren integrar la investigación, las empresas, la financiación, las competencias, las instituciones y los mercados en un sistema que funcione correctamente.
Los resultados apuntan a cuatro conclusiones: la frontera de la innovación es persistente, pero no estática; la recuperación de los países de ingresos medios es real, pero se enfrenta a un techo de cristal que, hasta ahora, solo China ha logrado romper; el impulso innovador se está extendiendo a través de vías regionales distintas; y los ingresos por sí solos no determinan el rendimiento en materia de innovación.
La implicación en materia de políticas es la coherencia del sistema: la prioridad no es aumentar los recursos ni aspirar a una clasificación más alta, sino reforzar las vías a través de las cuales las instituciones, las competencias, las infraestructuras, la financiación, las empresas y las capacidades creativas se potencian mutuamente.
13. Los principales polos de innovación del mundo se extienden por seis de los siete continentes, y por segundo año consecutivo Shenzhen-Hong Kong-Guangzhou es el líder mundial
Shenzhen–Hong Kong–Guangzhou (China y Hong Kong, China) vuelve a encabezar la clasificación de los 100 principales polos de innovación del Índice, seguido de Tokio–Yokohama (Japón) y San José–San Francisco (Estados Unidos), Beijing (China) y Seúl (República de Corea). Las cinco principales categorías mantuvieron las posiciones que ocupaban el año pasado, lo que pone de manifiesto la estabilidad en los primeros puestos de la clasificación.
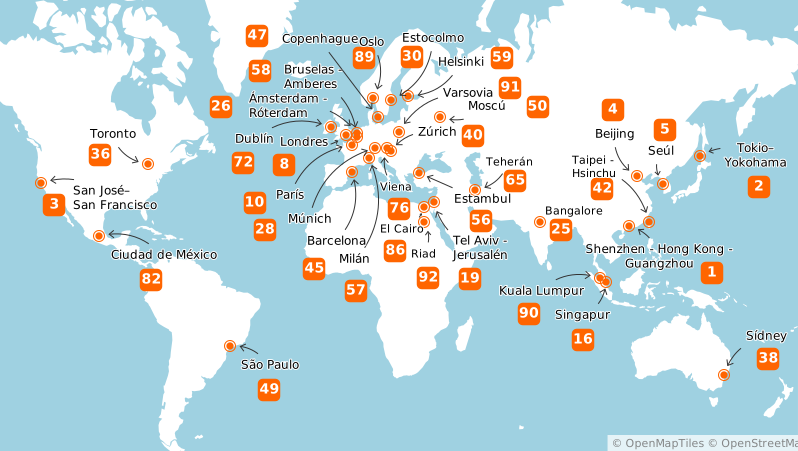
Mapa: © OpenMapTiles, © OpenStreetMap contributors https://www.openstreetmap.org/copyright
Fuente: Base de datos del Índice Mundial de Innovación, OMPI, 2026.
China y los Estados Unidos de América encabezan la clasificación por número de polos de innovación por cuarto año consecutivo, y actualmente China cuenta con 25 y los Estados Unidos con 20.
Les siguen Alemania, con siete polos (encabezados por Múnich, 28.º), y a continuación la India (encabezados por Bangalore, 24.º) y el Reino Unido (encabezados por Londres, 8.º), con cuatro cada uno.
Además de los polos de China y la India, São Paulo (49.º, Brasil); El Cairo (86.º, Egipto); Teherán (65.º, República Islámica del Irán); Kuala Lumpur (90.º, Malasia); Ciudad de México (82.º, México); y Estambul (56.º, Türkiye) son los polos de ingresos medios que figuran entre los 100 primeros.
Riad (92.º, Arabia Saudita) ingresa en los 100 primeros, mientras que Ningde (China) registra el mayor avance en la clasificación, subiendo 24 puestos (del 99.º al 75.º).
14. San José, San Francisco y Cambridge son los polos con mayor intensidad de innovación, seguidos de cerca por varios centros más pequeños
San José-San Francisco (Estados Unidos) y Cambridge (Reino Unido) siguen siendo los dos polos principales con mayor intensidad de innovación en relación con la población. Ningde (China) asciende al tercer puesto, impulsada por Contemporary Amperex Technology Co. (CATL).
Boston-Cambridge (Estados Unidos) y Oxford (Reino Unido) completan los cinco primeros puestos.
Daejeon (República de Corea) entra en los 10 primeros puestos en cuanto a intensidad.
Eindhoven (8.º, Reino de los Países Bajos) y Helsinki (9.º, Finlandia) lideran la Unión Europea (UE) en cuanto a intensidad, y cinco polos de la UE figuran entre los 15 primeros en la clasificación.
Una nueva comparación de volumen e intensidad revela que únicamente San José-San Francisco y Boston-Cambridge figuran entre los diez primeros en ambos aspectos a escala mundial. Gotemburgo (Suecia) presenta la mayor diferencia: ocupa el puesto 100 a escala mundial, pero el 18 en cuanto a intensidad; Delhi (India) presenta la mayor diferencia en sentido contrario: ocupa el puesto 27 a escala mundial, pero el 96 en cuanto a intensidad.

Este año, dedicamos el tema especial del Índice Mundial de Innovación a examinar el futuro del emprendimiento potenciado por la ciencia
15. La ola de la ciencia profunda: más de 30 000 empresas emergentes desde el año 2000, con un valor actual de 7,6 billones de dólares EE. UU.
Las iniciativas de ciencia profunda abarcan las biociencias, los semiconductores, la robótica, el espacio, la energía y los materiales avanzados, y convierten la investigación de vanguardia en nuevas empresas e industrias.
Según el Rastreador OMPI de empresas emergentes de ciencia profunda, el primer mapa mundial de empresas emergentes dedicadas a la ciencia profunda, desde el año 2000 se han creado más de 30 000 empresas emergentes de ciencia profunda, lo que supone 9,5 veces la cifra de 2010 y representa una tasa de crecimiento compuesto anual de alrededor del 16 %. Su porcentaje respecto al total de empresas emergentes financiadas por capital riesgo alcanzó en 2025 su máximo en 15 años, situándose en el 16 %.
El campo se concentra en el extremo superior, pero se ensancha en la base. Los Estados Unidos ocupan el primer puesto, con 12 752 empresas, seguidos de China (3 466) y el Reino Unido (2 133); sin embargo, China creció un 138 % entre 2020 y 2025, frente al 30 % de los Estados Unidos, mientras que Estonia fue el país que creció más rápido de todos, y Türkiye, la India y Malasia lideran el grupo de países de ingresos medios (por orden de crecimiento).
En conjunto, estas empresas tienen un valor de 7,6 billones de dólares, lo que supone un aumento del 23 % con respecto a 2024. El sector de la ciencia profunda atrajo 122 000 millones de dólares en capital riesgo en 2025; si se excluyen las megatransacciones de más de 250 millones de dólares, esto supone el 36,5 % de la financiación mundial de capital riesgo, casi el doble con respecto al porcentaje de 2015, y la composición se ha desplazado de las biociencias hacia los semiconductores y la robótica.
Las universidades son la principal fuente de emprendimiento de ciencia profunda: más del 40 % de las empresas de los sectores de la energía y las biociencias creadas desde 2010 son empresas derivadas de la investigación académica, e instituciones de los Estados Unidos como Harvard, el MIT y Stanford están detrás de 15 de las 20 principales empresas derivadas.

16. Las patentes sirven de base para proyectos de ciencia profunda, y su uso se amplía a medida que estos maduran
Dado que suelen transcurrir varios años entre la invención y las primeras ventas, las patentes suelen ser el único activo verificable con el que cuenta una empresa a la hora de obtener financiación, establecer alianzas y negociar licencias: el 50 % de las empresas emergentes dedicadas a la ciencia profunda cuentan con patentes, frente al 15,4 % de las demás empresas emergentes; la diferencia se ha ampliado a lo largo del último decenio. Los dispositivos médicos y la salud digital son los sectores con mayor número de patentes.
El uso de patentes aumenta con la madurez de las empresas, pasando de alrededor del 43 % de las empresas en fase inicial al 69 % en fase avanzada; la República de Corea, Finlandia y el Japón registran los porcentajes más altos. El liderazgo en materia de patentes se extiende por todas las regiones: Entre los 20 titulares de Asia Oriental se encuentran 19 entidades chinas, encabezadas por ChangXin Memory, con 8 311 familias de patentes.
El liderazgo en materia de patentes también está surgiendo entre las economías de ingresos medios: Lemonex, de Malasia (49 familias de patentes), y Qure IA, de la India (37), encabezan la lista, por delante de Axonne, de El Salvador (13), HiLab, del Brasil, y LIQID Medical, de Sudáfrica (10 cada una), mientras que Mogassam, de Egipto, y Octavia Carbon, de Kenya, lideran las clasificaciones nacionales.

17. La ciencia profunda se afianza más allá de los principales centros de investigación, pero los proyectos se estancan en transiciones previsibles
La ciencia profunda se está afianzando más allá de los principales centros de investigación, desde las vacunas del Serum Institute de la India y Biovac en Sudáfrica hasta la planta de ARNm de BioNTech en Rwanda.
Sin embargo, la intensidad en I+D se sitúa por debajo del 0,5 % del PIB en muchas economías de ingresos bajos y medios, y la financiación es escasa: en América Latina, el 72 % de las empresas emergentes con un alto componente científico se estancan en la fase inicial y solo el 19 % llega a la ronda de financiación de serie A.
Incluso con una financiación sin precedentes, los proyectos se estancan en etapas de transición previsibles: del paso de la investigación a una prueba de concepto viable para la inversión, del proyecto piloto al despliegue comercial y de una tecnología operativa a una empresa rentable. Los escollos de la financiación de las series B y C, las dificultades normativas, la escasez de talento y la incertidumbre de la demanda se suman entre sí; en la actualidad, el factor limitante es la industrialización y no la invención.
18. Prioridades políticas: financiar toda la cadena de innovación y estimular la demanda
Las políticas pueden aumentar las oportunidades si se financia toda la cadena de innovación y se estimula la demanda. Entre las subvenciones de investigación y el capital privado, los sistemas necesitan financiación para pruebas de concepto, instalaciones de prueba y demostración, así como capital paciente para fases posteriores, que se canalice mediante instrumentos combinados como fondos de contrapartida, garantías y tramos de primera pérdida.
Por el lado de la demanda, la adquisición pública basada en requisitos funcionales, los compromisos de compra y los programas de clientes de referencia convierten los avances en proyectos financiables. Igualmente importantes son las instituciones que rodean a la ciencia: la transferencia de tecnología profesionalizada; los laboratorios compartidos, los bancos de pruebas y las vías de certificación; los entornos de pruebas normativos que van más allá de la tecnología financiera; y una arquitectura de propiedad intelectual (PI) que permita un registro asequible, consorcios de patentes y financiación respaldada por la propiedad intelectual.
El talento para ejecutar el proceso completa la cadena de innovación, y cabe citar las disposiciones sobre permisos para la creación de empresas emergentes, como la Ley de Empresas Emergentes de Túnez, en virtud de la cual los empleados pueden tomarse hasta dos años de permiso para crear una empresa, con el derecho garantizado a reincorporarse.
Las políticas deberían partir de un análisis de los motivos por los que se estancan las iniciativas y evaluar los resultados posteriores, como las inversiones de seguimiento, en lugar de centrarse en el número de programas.
En conclusión, el tema especial del Índice de 2026 pone de manifiesto que la ola de la ciencia profunda es real y de alcance mundial, pero que sus beneficios no están garantizados: para convertir los proyectos en procesos operativos se necesita financiación en todas las fases, infraestructuras compartidas, marcos viables de PI y talento que haga realidad los proyectos.