
Este capítulo presenta las principales conclusiones del Índice Mundial de Innovación (Índice) de 2026, destacando las economías con mejor rendimiento en distintos grupos de ingresos y regiones del mundo. En él se señalan los líderes de la innovación y los países que obtienen resultados superiores a los esperados en innovación al superar las expectativas creadas por su nivel de desarrollo.
Las clasificaciones del Índice de 2026 reflejan principalmente datos de 2024 a 2026 (que representan más del 80 % del total de datos). El Apéndice I ofrece una guía completa sobre cómo interpretar correctamente esos resultados, explicando las consideraciones metodológicas que afectan a las comparaciones directas entre las clasificaciones anuales.
¿Quién lidera la innovación mundial en 2026?
Suiza, Suecia y los Estados Unidos siguen siendo las tres principales economías innovadoras del mundo. A pesar de las turbulencias económicas y geopolíticas a nivel mundial, las 25 empresas líderes en la vanguardia de la innovación se mantienen firmes, aunque no estáticas.
Suiza —que ocupa el primer lugar en la clasificación por decimosexto año consecutivo—, Suecia y los Estados Unidos siguen siendo las tres principales economías innovadoras del mundo. En un período de gran agitación geopolítica y económica, lo que más llama la atención de los primeros puestos de la clasificación es su estabilidad. Las economías líderes son, en líneas generales, las mismas que en 2025. Ninguna nueva economía ingresa en el grupo de las 15 primeras, y Europa vuelve a concentrar la mayor parte del grupo de cabeza: cuenta con 14 economías entre las 25 líderes en innovación, y el Reino de los Países Bajos asciende al 7.º puesto, mientras que Austria pasa al 18.º. La principal tendencia en la vanguardia de la innovación de este año es la continuidad, más que la aparición de nuevos participantes.
Asia también está firmemente posicionada en los primeros puestos de la clasificación y cuenta con cinco economías entre las 25 primeras. La República de Corea y Singapur se afianzan en el 4.º y el 5.º puesto, respectivamente; China se mantiene en el 10.º —es la única economía de ingresos medios entre los líderes en innovación—, el Japón ocupa el 12.º puesto y Hong Kong (China) asciende al 14.º (gráfico 1). La presencia asiática es ya una constante en las clasificaciones, y no se trata de una novedad exclusiva de este año.
El modelo de la República de Corea se basa en una investigación y un desarrollo tecnológico empresarial excepcionales: ocupa el primer puesto en I+D realizada por las empresas, en número de investigadores contratados por las empresas y en patentes PCT por origen del inventor, y el segundo puesto en gasto total en I+D. El ascenso de Seúl al cuarto puesto entre los principales polos de innovación del mundo confirma esta impresión. Singapur sigue ofreciendo el entorno general más favorable para los recursos que impulsan la innovación (1.º). El hecho de que China se mantenga entre las diez primeras sigue siendo el cambio estructural más visible a largo plazo.
La presencia continuada del Japón en el 12.º puesto refleja que su capacidad de innovación industrial y empresarial es una de las más sólidas del mundo. El Japón ocupa el primer puesto en complejidad de la producción y la exportación, el tercero en familias de patentes y el tercero en I+D realizada por las empresas. El área de Tokio-Yokohama sigue siendo el segundo polo de innovación más importante del mundo, lo que refleja el peso mundial de la actividad japonesa en materia de patentes, investigación y capital riesgo.

Estonia (17.º) sigue siendo uno de los países del índice que ha registrado un rendimiento al alza más constante a largo plazo. Su modelo sigue basándose en la adopción de la tecnología digital y en actividades intangibles escalables: ocupa el 2.º lugar en la clasificación del uso de las TIC, el 3.º en la importación de servicios de TIC, el 6.º en la exportación de servicios de TIC y el 1.º en valoración de empresas unicornio.
Aparte de la continuidad, sigue habiendo movimiento: Australia, el Canadá y Nueva Zelandia recuperan terreno
Aparte de la continuidad en los primeros puestos del Índice, el Canadá (16.º), Australia (20.º) y Nueva Zelandia (24.º) vuelven a ascender en la clasificación, situándose más cerca de las posiciones que ocupaban antes de la pandemia. Se observa un patrón similar en la recuperación: en los tres casos se trata de sistemas de innovación maduros que están recuperando terreno gracias al fortalecimiento de su sistema académico, la mejora de los vínculos entre universidades y empresas y la reactivación de la inversión en investigación. En el Canadá, la recuperación se ve respaldada por una inversión en I+D que rondará el 1,8 % del PIB en 2025 y por el aumento de la inversión de las multinacionales que invierten en I+D (N.º 18).
Australia vuelve a situarse entre los 20 primeros, y avanza en los recursos de innovación hasta el 13.º puesto y en los resultados hasta el 24.º. Este avance se ve respaldado por la presencia de universidades de primer nivel (4.º), una colaboración más sólida entre la universidad y el sector privado en materia de I+D (6.º) y una notable mejora en el desarrollo de polos (5.º), además de una mayor integración en los flujos internacionales de conocimiento a través de las multinacionales que invierten en I+D (15.º) y de los pagos (12.º) y los ingresos (16.º) por propiedad intelectual. También ha mejorado la complejidad de la producción y la exportación (72.º), aunque a un nivel inferior.
El ascenso de Nueva Zelandia hasta el 24.º puesto se debe a un fortalecimiento generalizado de los recursos de innovación (17.º), mientras que las instituciones ocupan el tercer lugar y la eficacia gubernamental, el 5.º. Consolidan esta mejora los avances en educación superior (21.º), titulados en ciencias e ingeniería (51.º), sostenibilidad ecológica (30.º) e inversores multinacionales que invierten en I+D (30.º).
Con el paso del tiempo, el Índice ha pasado de ser un ejercicio de evaluación comparativa a una herramienta práctica para las políticas de innovación. En la encuesta de la OMPI correspondiente al periodo 2025-2026, el 78 % de los Estados miembros que respondieron (93 de 120) indicaron que utilizaban el Índice, principalmente para mejorar los sistemas y las políticas de innovación (63 %), reforzar los datos sobre innovación (53 %) o como referencia a la hora de formular planes y políticas económicas (41 %).
La aceptación es generalizada entre los Estados miembros de la OMPI. El uso declarado es mayor entre los Estados miembros de Asia y el Pacífico (85 %), seguidos de los países en transición y los países desarrollados (80 %), América Latina y el Caribe y África (ambos con un 74 %) y los países árabes (69 %).
Para respaldar esta iniciativa, el equipo del Índice de la OMPI organiza hasta 80 eventos nacionales y regionales cada año y ayuda a los gobiernos a crear equipos técnicos interministeriales.
El Índice insta a formular políticas basadas en datos empíricos mediante un enfoque de dos etapas:
Evaluación: reunir a encargados de la adopción de políticas, estadísticos y actores de la innovación para analizar el rendimiento nacional en materia de innovación.
Respuesta: reconocer fortalezas y debilidades e idear medidas de política coordinadas con los actores públicos y privados.
Prácticas clave de implementación
Hay cuatro prácticas clave que resultan esenciales para la aplicación de las políticas de innovación:
Integración de políticas: incorporar la innovación y la propiedad intelectual (PI) en los marcos estratégicos nacionales de desarrollo económico y crear equipos técnicos interministeriales que adopten un enfoque de gobierno integral y rindan cuentas ante los máximos responsables.
Implicación de las partes interesadas: realizar consultas exhaustivas con empresas emergentes, universidades, grandes empresas, partes interesadas en materia de PI y polos de innovación, y armonizar la política nacional de PI con la estrategia general de innovación.
Resultados mensurables: establecer objetivos claros y cuantificables para poder hacer un seguimiento de los avances y ajustar las políticas.
Objetivos realistas: aspirar a una mejora constante del sistema en lugar de a cambios rápidos en la clasificación, y dar tiempo a que se hagan patentes los efectos de las políticas.
El explorador de datos y ecosistemas de innovación del Índice de 2026 permite a los usuarios generar resúmenes y perfiles económicos y realizar comparaciones entre países; hacer un seguimiento de las series cronológicas relacionadas con cada indicador; y explorar microdatos sobre activos intangibles, las mejores universidades y las marcas líderes. En las últimas ediciones se han añadido resúmenes por categorías y regiones, como los correspondientes a la Asociación de Naciones del Asia Sudoriental (ASEAN) o a los países menos adelantados (PMA); además, pueden descargarse los conjuntos de datos subyacentes, incluidos los datos del rastreador de la innovación.
La OMPI también colabora con las economías interesadas en adherirse al Índice. Previa petición, el equipo del Índice elabora un tablero de supervisión que muestra a un posible miembro en qué casos sus datos están incompletos o son obsoletos, así como cuántos indicadores, y cuáles, tendría que facilitar para cumplir los requisitos. Tras establecer cuidadosamente las prioridades en relación con dichas carencias, la OMPI pone en contacto al país en cuestión con los proveedores de datos pertinentes. Este planteamiento funciona mejor cuando el país en cuestión participa activamente durante todo el proceso. Bhután se incorpora al Índice en 2026, tras haber seguido un proceso específico de este tipo.
Ampliar el uso a escala subnacional
El Índice también contribuye a mejorar la medición de la innovación y las políticas en el ámbito subnacional, ya sea a escala regional, provincial o municipal. La clasificación de polos de innovación del Índice sirve para determinar las zonas geográficas de todo el mundo que presentan la mayor densidad de inventores, autores científicos y operaciones de capital riesgo. La guía práctica de la OMPI Evaluación de la innovación a escala subnacional ayuda a los Estados miembros a elaborar sus propios parámetros o índices subnacionales. En él se detalla qué indicadores del Índice son aplicables a escala subnacional, se analizan los índices existentes en el Brasil, China, Colombia, la Unión Europea, la India y Viet Nam, y se señalan nuevas fuentes de macrodatos adecuadas para medir la innovación a escala local.
Innovar en la medición de la innovación
Con el fin de mejorar la medición de la innovación, la OMPI cuenta con el Laboratorio de datos sobre innovación iLens del Índice, puesto en marcha en 2024. En sus talleres de 2025 y 2026 se analizaron los parámetros del capital riesgo y el capital privado, las empresas emergentes y las empresas de alto crecimiento, la ciencia profunda, como la secuenciación del genoma, los límites de los datos relacionados con la IA y la medición de la industrialización y la inversión. A partir de nuevas fuentes de datos y métodos, entre los que figuran el raspado web y el análisis geoespacial, las constataciones del Laboratorio se incorporan a futuras ediciones del Índice y amplían el conjunto de herramientas disponibles para la medición de la innovación.
Varias economías alcanzan nuevos hitos en la clasificación en 2026
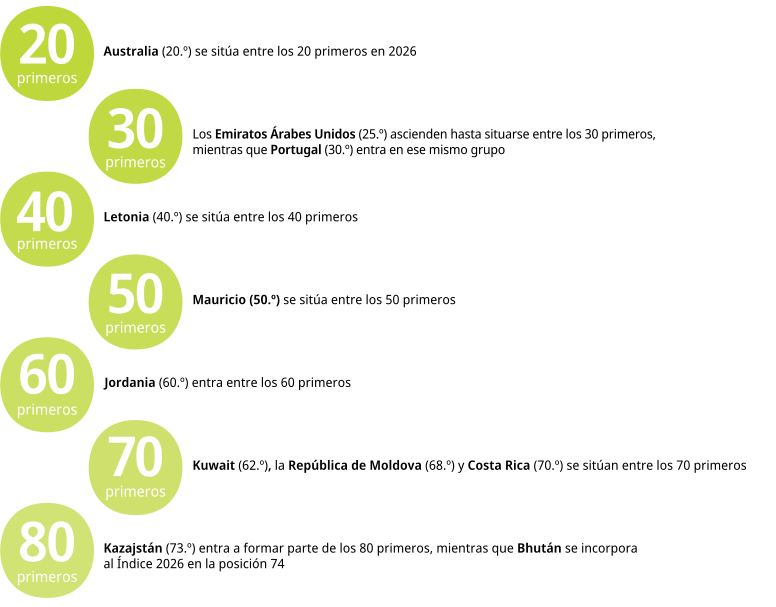
Varias economías traspasan umbrales importantes en la clasificación de 2026 (gráfico 2). En la parte alta de la clasificación, Portugal (30.º) se sitúa entre las 30 primeras posiciones, gracias a un sistema que combina la diversificación de la industria nacional (1.º), la producción científica —con los artículos científicos y técnicos en la clasificación en el puesto 11.º—, los investigadores (12.º), la I+D financiada por las empresas (16.º) y la financiación para empresas emergentes y en fase de expansión (19.º). Dos economías bálticas han subido puestos. Lituania sigue subiendo posiciones dentro de los 40 primeros, hasta el puesto 32, mientras que Letonia entra en el puesto 40.
 Nota: Las comparaciones interanuales de las clasificaciones del Índice deben tener en cuenta los cambios que se han producido en el modelo del Índice a lo largo del tiempo, así como la disponibilidad de datos.
Más abajo en la clasificación, Kuwait se sitúa en el 62.º puesto, entrando así entre los 70 primeros. Su avance se basa en unas condiciones propicias, sobre todo el acceso a las TIC (4.º) y el uso de las TIC (3.º), junto con el fortalecimiento de los indicadores de financiación e inversión. La República de Moldova asciende al 68.º puesto, combinando unos recursos de innovación más limitados (94.º) con unos resultados comparativamente sólidos y potenciados por la tecnología digital (51.º).
Costa Rica (70.º) también entra entre los 70 primeros. Su posición refleja un sistema internacionalizado y orientado a los servicios, respaldado por nuevos proyectos de IED de I+D y alta tecnología (1.º), lo que pone de manifiesto su atractivo como destino para inversiones intensivas en innovación, las exportaciones de servicios de TIC (14.º) y el crecimiento de la productividad (17.º).
Entre los 80 primeros, Kazajstán asciende al 73.º puesto, lo que supone el mayor avance en Asia central y meridional. Le sigue de cerca Bhután, que se estrena en el Índice Mundial de Innovación ocupando el 74.º puesto.
Suiza, China, la India y Rwanda lideran sus respectivos grupos de ingresos; Tailandia avanza con fuerza entre las economías de ingresos medios altos, mientras que Kazajstán, Bhután y la Arabia Saudita se sitúan a la cabeza de sus respectivas regiones
Además de analizar la evolución de los líderes en innovación, el Índice de 2026 recoge cambios notables en los distintos grupos de ingresos y regiones del mundo. Suiza, China, la India y Rwanda encabezan sus respectivos grupos de ingresos (cuadro 1).
China sigue siendo la economía de ingresos medios mejor clasificada, en el 10.º puesto, y la única de este tipo entre las 30 primeras. Malasia (34.ª) y la India (38.ª) se mantienen entre las 40 primeras, mientras que Viet Nam (43.º), Tailandia (44.º), Türkiye (45.º), Filipinas (52.º), Marruecos (54.º) e Indonesia (55.º) refuerzan la creciente presencia de las economías de ingresos medios en la mitad superior de la clasificación.

Entre las economías de ingresos bajos, Rwanda registra el mayor avance, ascendiendo al 96.º puesto, seguida de Madagascar, que sube al 113.º.
El Norte de África y Asia Occidental también registran un importante avance, y la Arabia Saudita (42.º) alcanza el cuarto puesto en la región. Entre otros, Túnez sube al 71.º puesto, Egipto al 83.º, Azerbaiyán al 85.º, Líbano al 86.º y Argelia al 111.º. En Asia Sudoriental, Asia Oriental y Oceanía, Viet Nam asciende al 43.º puesto, Tailandia al 44.º, Mongolia sube al 72.º y Camboya al 93.º. Asia central y meridional refuerza su posición gracias al crecimiento registrado en varias economías. La India sigue siendo el líder regional, en el 38.º puesto; Kazajstán (73.º) asciende hasta el 2.º puesto, seguido de Bhután (74.º). Kirguistán y Pakistán suben cuatro puestos cada uno, situándose en los puestos 92 y 95, respectivamente. Nepal asciende al 104.º puesto y Bangladesh, al 105.º.
América Latina y el Caribe están encabezados por Chile (51.º), el Brasil (53.º), México (65.º), el Uruguay (66.º) y Costa Rica (70.º). El Ecuador (106º) y Trinidad y Tabago (107º) suben siete puestos cada uno, mientras que Honduras (116º), Guatemala (120º), Nicaragua (124º) y la República Bolivariana de Venezuela (127º) también mejoran su posición. El África subsahariana registra algunos de los mayores avances individuales. Mauricio encabeza la región en el puesto 50, seguido de Sudáfrica (63.º), Botswana (82.º) y Senegal (90.º). Kenya sube cinco puestos hasta el 97.º
¿Quién cobra impulso? ¿Quiénes son los que más avanzan en innovación en 2026?
Un grupo de economías de ingresos medios ha ascendido hasta la mitad superior del Índice, situándose entre las 40 primeras, pero el camino que tienen por delante se vuelve más difícil
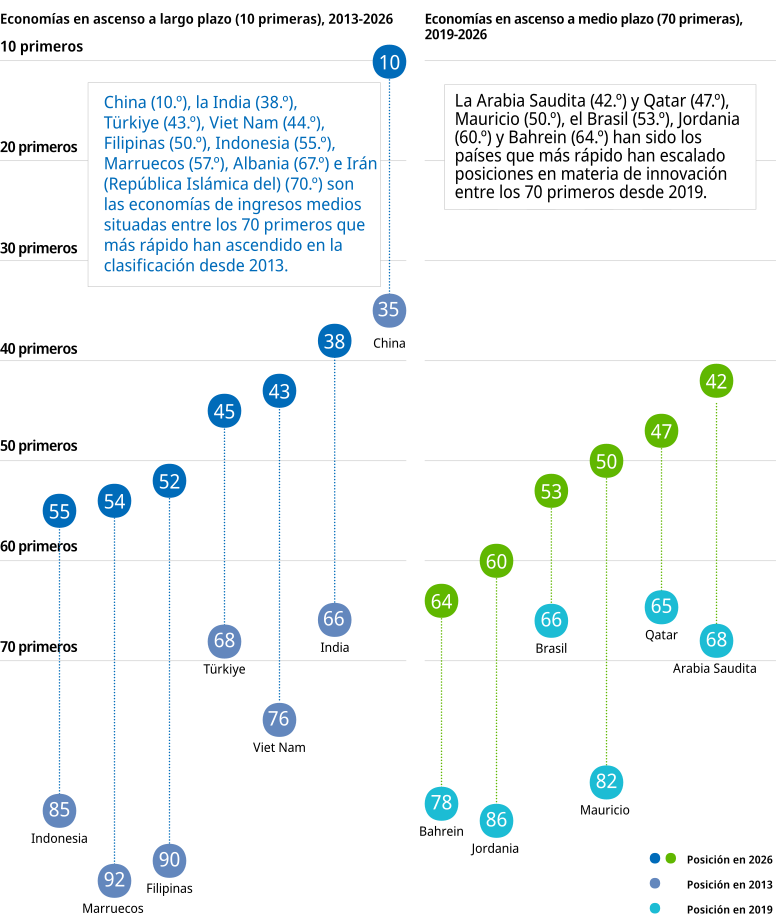
China (10.º), la India (38.º), Viet Nam (43.º), Turquía (45.º), Filipinas (52.º), Marruecos (54.º) e Indonesia (55.º) son las economías de ingresos medios incluidas entre las 70 primeras del Índice que han registrado los mayores avances a largo plazo desde 2013 (gráfico 3). El avance ha seguido diferentes caminos, pero tiene una característica en común: esos países han creado empresas, sectores y redes de producción capaces de convertir sus puntos fuertes en resultados de innovación. En varios casos, los resultados de la innovación superan ahora el nivel que cabría esperar a partir de los recursos dedicados a la misma. China ocupa el 5.º lugar en cuanto a resultados, frente al 22.º en cuanto a recursos, la India el 25.º y el 49.º, Viet Nam el 35.º y el 54.º, Filipinas el 49.º y el 69.º, y Marruecos el 46.º y el 76.º. Por lo tanto, su auge no solo ha dependido de la expansión de los recursos de innovación, sino también de la conexión de las capacidades nacionales con los mercados, por medio de las cadenas mundiales de valor, el comercio de alta tecnología, los servicios digitales, el diseño, las marcas, la propiedad intelectual y la actividad de las empresas emergentes. Sin embargo, aunque esto ayuda a explicar su avance, también pone de manifiesto el siguiente obstáculo: para superar posiciones por encima de las 40 o 50 primeras, se requiere una mayor capacidad de investigación, una I+D empresarial más sólida, vínculos más estrechos entre la ciencia y la industria y una mayor creación de conocimientos a nivel nacional.
 Nota: los cambios en la metodología y las variaciones en la disponibilidad de datos pueden afectar las comparaciones interanuales de las clasificaciones del Índice. El modelo del Índice se perfecciona periódicamente, lo que debe tenerse en cuenta al interpretar las tendencias longitudinales de rendimiento.
Un análisis comparativo con las medianas de los países de ingresos altos y medios pone de manifiesto dónde es más acusada esta recuperación (recuadro 2). Los siete países con ingresos medios son los que más se han acercado a las economías de ingresos altos en los indicadores relacionados con la producción y las exportaciones y, en menor medida, en los relacionados con el apoyo a las empresas emergentes y el acceso a la financiación. La convergencia es menor en los ámbitos del sistema de innovación que se desarrollan más lentamente: I+D, la infraestructura de investigación y académica, la producción científica y su repercusión, así como su conectividad con el sector privado. Este es el límite máximo en la práctica para la mayoría de los países de ingresos medios en ascenso. China constituye la excepción. El país alcanza niveles elevados en la mayoría de los ámbitos, incluidos los niveles de gasto en I+D, la I+D empresarial, la fabricación de alta tecnología y el uso de la propiedad intelectual, lo que ayuda a explicar por qué es el único que se ha situado entre los diez primeros.
Para la mayoría del resto de países de ingresos medios que aspiran a ascender en la clasificación, para ascender por encima de los puestos 40 o 50 es necesario algo más que un buen rendimiento en las redes mundiales de producción, las exportaciones y el uso de la propiedad intelectual. Marruecos y Viet Nam siguen figurando entre los casos más dinámicos de los últimos tiempos: Viet Nam ha vuelto a los niveles previos a la pandemia y Marruecos ha alcanzado su mejor clasificación hasta la fecha, el 54.º puesto. La India y Filipinas han dado un gran salto adelante y ahora se sitúan en torno a los 40 o 50 primeros puestos. Indonesia se ha mantenido en torno al puesto 55 durante los últimos tres años, mientras que Türkiye ha bajado en los últimos dos años. Lo que sigue frenando a la mayoría de estas economías es la profundidad y el alcance del sistema de innovación: la capacidad de investigación, la calidad de las universidades, la producción científica, la I+D empresarial, la concesión de patentes y los vínculos entre la ciencia y el sector privado aún no son lo suficientemente sólidos en todos los ámbitos.
Los siete países de ingresos medios que, a largo plazo, han mejorado más su posición en materia de innovación, tal y como se muestra en el gráfico 3, China (10.º), India (38.º), Viet Nam (43.º), Türkiye (45.º), Filipinas (52.º), Marruecos (54.º) e Indonesia (55.º), se han acercado al nivel de rendimiento en innovación de los países de ingresos altos, aunque de forma desigual.
Para analizar en qué ámbitos se está produciendo la convergencia, este recuadro compara sus resultados en 25 indicadores agrupados en cinco áreas: base de conocimientos, I+D, ecosistema de empresas emergentes y financiación, producción y exportaciones, y propiedad intelectual. Cada indicador se clasifica de nivel Superior, Medio o Inferior, dependiendo de si la economía alcanza la mediana de los países de ingresos altos, se sitúa entre las medianas de los países de ingresos medios y altos o se sitúa por debajo de la mediana de los países de ingresos medios (cuadro 2.1).

La comparación apunta a una convergencia selectiva, más que uniforme. Excepto China, los países que llevan mucho tiempo ascendiendo en el Índice aún no han alcanzado el rendimiento de los países de ingresos altos en todo el sistema de innovación. En cambio, cada una de ellos ha desarrollado una combinación específica de capacidades que ha contribuido a su ascenso en la clasificación. La siguiente fase del proceso de convergencia dependerá de si esos factores positivos pueden complementarse con sistemas de investigación más exhaustivos, una creación de conocimientos más amplia y vínculos más sólidos en todo el ecosistema de innovación.
Cabe destacar tres aspectos. En primer lugar, la convergencia ha sido más fácil en lo que respecta a la financiación de las empresas emergentes, la producción y las exportaciones, así como a la propiedad intelectual, y más difícil en lo que se refiere a la base de conocimientos y la I+D, ámbitos en los que la capacidad de investigación avanzada se desarrolla lentamente y en los que la mayoría de los países en ascenso se mantienen en la franja media. Este es el límite máximo real para la convergencia de los países de ingresos medios. En segundo lugar, China es la excepción que confirma la regla. Ha logrado abrirse camino gracias al desarrollo de esa base de investigación, alcanzando niveles de ingresos elevados en 21 de los 25 indicadores, mientras que los demás no lo han conseguido. En tercer lugar, la posición de los demás países en ascenso no es uniforme. La India ocupa el segundo lugar en cuanto a amplitud de perfil, pero sigue presentando carencias en lo que respecta a investigadores y artículos científicos; Viet Nam y Filipinas lideran la producción y el comercio, pero se quedan atrás en materia de invención nacional; y varios países han avanzado más rápidamente en producción, exportaciones y medidas de PI que en las bases de investigación necesarias para sostener ese progreso. Que estas economías sigan creciendo o se estanquen dependerá de si son capaces de complementar las fortalezas de sus mercados con los sistemas de investigación, de desarrollo más lento, que China ha creado para situarse en lo más alto de las clasificaciones.
A diferencia de China, de la que se trata ampliamente en el recuadro 2, la trayectoria de la India está más marcada por los servicios digitales, el capital riesgo y el espíritu emprendedor. El país cuenta con uno de los perfiles más amplios de entre los siete países de ingresos medios en fase de ascenso (recuadro 2). Es líder a escala mundial en exportaciones de servicios de TIC (1.º), ocupa el 4.º puesto en operaciones de capital riesgo en fases avanzadas y obtiene buenos resultados en cuanto a la intensidad de activos intangibles (13.º). Estas capacidades han permitido a la India situarse en el 15.º puesto en cuanto a resultados en conocimientos y tecnología, aunque los avances futuros dependerán de que la investigación, la adopción de tecnología y la innovación a nivel empresarial se extiendan más allá de sus sectores punteros, como el digital y el de empresas emergentes.
Viet Nam y Filipinas han progresado gracias a su integración en las redes internacionales de fabricación y servicios. Ambos alcanzan niveles similares a los de ingresos altos en la fabricación y en las exportaciones de alta tecnología, así como en indicadores relacionados con la valoración de las empresas unicornio y las marcas de renombre mundial. Viet Nam ocupa el primer puesto tanto en exportaciones de alta tecnología como en exportaciones de productos creativos, y el tercero en importaciones de alta tecnología, mientras que Filipinas ocupa el 4.º puesto en exportaciones de alta tecnología, el 6.º en importaciones de alta tecnología y el 23.º en fabricación de alta tecnología. El siguiente paso es avanzar hacia funciones de mayor valor dentro de esas redes, ampliando la investigación nacional, la actividad de patentamiento y la creación de conocimientos. Ambos países se sitúan por debajo de la mediana de los países de ingresos medios en cuanto a artículos científicos y solicitudes de patentes PCT, lo que sugiere que su capacidad de producción a nivel internacional sigue superando la capacidad nacional de generación de conocimiento y de invenciones
Türkiye sigue una vía más industrial y basada en activos intangibles. Türkiye destaca especialmente en I+D y propiedad intelectual. La diversificación de la industria nacional (5.º), los diseños industriales (6.º), las marcas registradas (7.º) y la producción creativa (28.º) ponen de manifiesto una gran capacidad en los ámbitos de la fabricación, el diseño y la creación de marcas. El talento en materia de investigación (8.º) y la matriculación en educación terciaria (9.º) constituyen una base adicional para avanzar hacia una producción más intensiva en tecnología y hacia el crecimiento de la productividad. Sin embargo, sus puntos fuertes podrían verse favorecidos por mejoras sostenidas en el conjunto del entorno habilitante, incluida la educación (77.º), la educación superior (58.º), el marco normativo (102.º) y el entorno empresarial (103.º).
Indonesia ha avanzado gracias a su amplio mercado interno (7.º), la expansión de la economía digital y un entorno de financiación de empresas emergentes cada vez más activo —la financiación para empresas emergentes y en fase de expansión ocupa el 12.º puesto y el capital riesgo para empresas en fase avanzada, el 26.º—, ambos comparables a los niveles de las economías de altos ingresos. Sin embargo, su base de I+D sigue siendo relativamente débil. El gasto en I+D de Indonesia, expresado como porcentaje del PIB, se situó únicamente en el 0,3 % del PIB en 2020, según la última referencia disponible; la I+D realizada por las empresas representó únicamente el 0,02 % del PIB; y los investigadores que trabajaban en el sector privado solo representaban el 4,4 % del total de investigadores. La siguiente fase de su desarrollo dependerá del fortalecimiento de la capacidad de investigación y de los vínculos entre universidades, empresas emergentes y empresas consolidadas.
Desde 2019, y más allá de las economías innovadoras que llevan tiempo en ascenso, un grupo más reciente ha ido ganando impulso, a menudo gracias a la inversión, la transformación digital y los servicios.
Desde 2019, la Arabia Saudita (42.º), Qatar (47.º), Mauricio (50.º), el Brasil (53.º), Jordania (60.º) y Bahrein (64.º) han registrado algunos de los avances más sostenidos entre las economías clasificadas actualmente entre las 70 primeras del Índice.
Gran parte del impulso de las economías del Golfo de Asia Occidental se ha basado en los recursos de innovación. El auge de la Arabia Saudita se ve respaldado por una rápida adopción de las tecnologías digitales, lo que se refleja en su liderazgo mundial en el uso de las TIC (1.º) y en sus servicios gubernamentales en línea (4.º). Su geografía de la innovación también está adquiriendo mayor visibilidad: Riad entra en la lista de los 100 principales polos de innovación del mundo, ocupando el 92.º puesto en 2026, gracias a una creciente concentración de actividad en los ámbitos de la ciencia, la tecnología y el capital riesgo. La fortaleza de Qatar se basa sobre todo en su talento y en su sólida infraestructura (16.º, liderando la movilidad en la educación terciaria del país de acogida (1.º)). Jordania se sitúa entre los 60 primeros países siguiendo una vía más basada en los conocimientos, destacando por su producción científica, pues ocupa el primer puesto en artículos científicos y técnicos, y muestra un rendimiento excepcional en relación con la envergadura global de su sistema. El avance de Bahrein refleja, de igual modo, un entorno propicio basado en la conectividad digital: ocupa el primer puesto en acceso a las TIC, el 10.º en uso de las TIC y destaca además en servicios gubernamentales en línea (23.º) e inversión en software informático (23.º). Además, su infraestructura general (2.ª) y su entorno empresarial (6.º) son de los mejores del mundo.
Más allá de las economías del Golfo de Asia Occidental, el ascenso de Mauricio al 50.º puesto refleja el éxito relativo de una economía pequeña que ha aprovechado los servicios, la conectividad digital y la inversión para diversificar sus vías de innovación. Mauricio ha creado una plataforma de servicios competitiva basada en las TIC, los servicios financieros y profesionales, las exportaciones creativas y la actividad empresarial impulsada por las tecnologías digitales. Esto explica por qué Mauricio obtiene buenos resultados en las exportaciones de servicios culturales y creativos (6.º), el uso de las TIC (25.º), los inversores de capital riesgo (6.º), la capitalización bursátil (25.º) y nuevos proyectos de IED de I+D y alta tecnología (23.º). El siguiente paso sería avanzar en la cadena de valor, pasando de los servicios externalizados y de apoyo administrativo a productos digitales de mayor valor, servicios de datos, tecnología financiera, software e industrias creativas para los mercados africanos y mundiales.
Este año, el Brasil se mantiene gracias a varios factores: su amplio mercado interno (el 8.º del mundo), así como sus puntos fuertes en ciencia, emprendimiento y activos intangibles, que lo sitúan por delante de otras economías latinoamericanas. Su intensa actividad en materia de marcas (8.º), los pagos por propiedad intelectual (13.º), el capital riesgo en fases avanzadas (16.º), las multinacionales que invierten en I+D (23.º) y los modelos de utilidad (24.º) sustentan un sistema que destaca por su actividad científica y empresarial. La presencia continuada de São Paulo entre los principales polos de innovación a escala mundial (ocupa el 49.º puesto en 2026) refuerza el papel del Brasil como principal centro de investigación, tecnología y empresas emergentes de América Latina. El desafío del Brasil sigue siendo convertir estas fortalezas en aumentos más generalizados de la productividad (el crecimiento de la productividad laboral sigue siendo bajo, ocupa el 94.º puesto), reforzar la I+D llevada a cabo por el sector privado (36.º), mejorar su entorno empresarial (129.º) y la disponibilidad de capital humano que respalde la innovación (por ejemplo, licenciados en ciencias e ingeniería, que ocupan el 101.º puesto), especialmente fuera de São Paulo y otros grandes centros.
¿Qué economías consiguen más con menos? Economías que destacan en innovación y las que transforman los recursos en resultados de manera eficiente
La India y Viet Nam son los países que llevan más tiempo registrando resultados superiores a la media. Mozambique, Pakistán y la República de Moldova vuelven a formar parte del grupo en 2026, y Bhután ha superado las expectativas en su primer año.
El desempeño en innovación superior al esperado demuestra que la innovación no sigue una línea recta de los ingresos a los resultados. El Índice de 2026 distingue 21 economías cuyo rendimiento supera las expectativas según su nivel de desarrollo económico, cuatro más que en 2025 (gráfico 4). La India y Viet Nam siguen siendo los países que más tiempo llevan superando las expectativas en innovación, ya que han mantenido esta condición durante 16 años consecutivos. Les sigue la República de Moldova, con 15 participaciones, que volverá al grupo en 2026, mientras que Rwanda y Ucrania han superado las expectativas en 14 ediciones cada una. Tailandia lo ha hecho 12 veces, seguida de Malawi, con 11 veces, y de Jordania, Madagascar y Mozambique, con 10 cada uno. Mozambique y Pakistán también vuelven al grupo este año, mientras que Bhután se incorpora por primera vez. Este año, 10 de los 21 países con mejores resultados han mejorado su posición en la clasificación: concretamente, Jordania, Madagascar, Marruecos, Pakistán, la República de Moldova, Rwanda, Tailandia, Túnez, Uzbekistán y Viet Nam.
Los resultados por encima de lo esperado se concentran en las economías de ingresos medios: Diez de las 21 economías son de ingresos medios bajos, seis son de ingresos medios altos y cinco son de ingresos bajos. El África subsahariana es la que cuenta con el mayor número de economías, con siete, seguida de Asia central y meridional, y de Asia Sudoriental, Asia Oriental y Oceanía, con cuatro cada una. El Norte de África y Asia Occidental aportan tres, Europa dos, y el Brasil sigue siendo el único país con resultados superiores a la media en América Latina y el Caribe (cuadro 2).

Varias economías han registrado un rendimiento superior al esperado durante largos períodos. Sudáfrica (63.º) registra su noveno año consecutivo de rendimiento superior a la media, mientras que el Senegal (90.º) lo hace por novena vez en total. Filipinas (52.ª) y Marruecos (54.º) han superado las expectativas en ocho ocasiones cada uno, mientras que el Brasil (53.º) amplía a seis años su período ininterrumpido de resultados por encima de lo esperado. Indonesia (55.ª) y Uzbekistán (77.ª) llevan ya cinco años consecutivos superando las expectativas.
Bhután se estrena en el Índice con un perfil de innovación que combina un entorno institucional (36.º) y marco regulador (52.º) relativamente sólidos con la modernización digital y la sostenibilidad ecológica (3.º). La formación bruta de capital (1.º) y el consumo de energía con bajas emisiones de carbono (2.º) son elevados, y presenta unos resultados relativamente buenos en cuanto a inversión en software (21.º) y las importaciones de alta tecnología (23.º). La transformación digital y la diversificación económica constituyen una prioridad política, aunque el uso de las TIC (92.º puesto) sigue planteando retos. Por lo tanto, el desafío de Bhután en materia de innovación consiste en aprovechar sus sólidas instituciones, su energía limpia y sus ambiciones digitales para crear un ecosistema pequeño pero diferenciado en torno a la inversión sostenible, el sector creativo y los servicios digitales.

Uzbekistán sube dos puestos y mantiene su condición de país de rendimiento superior al esperado por quinto año consecutivo. Su ecosistema combina un entorno empresarial propicio (8.º) con un capital humano en crecimiento y fortaleza en materia de propiedad intelectual (por ejemplo, el 14.º lugar en modelos de utilidad). Uzbekistán ocupa el tercer lugar en políticas y cultura emprendedora, el 4.º en financiación para empresas emergentes y en fase de expansión, el 7.º en crecimiento de la productividad laboral y el 12.º en formación bruta de capital.
Pakistán asciende al puesto 95 y recupera por cuarta vez su condición de país de rendimiento superior al esperado. Sus puntos fuertes se concentran en la economía digital: creación de aplicaciones móviles (10.º), exportaciones de servicios de TIC (15.º), importaciones de alta tecnología (19.º) e inversión en software (33.º). Su producción científica relativamente sólida (49.º) y la calidad de sus universidades (47.º) respaldan el desarrollo de la economía digital.
Mozambique (129.º) regresa por décima vez al grupo de países con mejores resultados de lo esperado. Su perfil aúna puntos fuertes en materia de inversión, demografía, educación y actividad creativa. Ocupa el 4.º lugar en cuanto a las entradas netas de inversión extranjera directa, el 6.º en perfil demográfico de la juventud, el 19.º en gasto en educación y uso de energía con bajas emisiones de carbono y el 27.º en microfinanciación. En 2026, también se han ampliado sus productos de innovación, gracias al aumento de los diseños industriales (42.º) y a las exportaciones de productos creativos (69.º).
En el extremo opuesto, 39 economías registran unos resultados inferiores a lo esperado para su nivel de desarrollo económico en 2026, una más que en 2025.
América Latina y el Caribe constituyen la mayor parte, con 14 economías, seguidos del África subsahariana, con nueve, y del Norte de África y Asia Occidental, con siete. Este grupo también incluye seis economías europeas, dos de Asia Sudoriental, Asia Oriental y Oceanía, y una de Asia central y meridional. Varias economías de ingresos altos del Norte de África septentrional y Asia Occidental siguen perteneciendo a esta categoría, entre ellas la Arabia Saudita (42.ª), Qatar (47.ª), Kuwait (62.ª), Bahrein (64.ª) y Omán (69.ª), lo que pone de manifiesto una brecha entre las sólidas condiciones propicias y los resultados de innovación que se generan actualmente. En otras economías, unos resultados por debajo de las expectativas suelen reflejar un desarrollo desigual entre los distintos pilares del sistema de innovación. Cabe señalar que, dado que esta clasificación está relacionada con el nivel de ingresos, no debe interpretarse como una indicación de que no existan importantes puntos fuertes en materia de innovación.
China genera resultados de innovación comparables a los de las economías de ingresos altos, mientras que otros países, como Marruecos, Pakistán, Madagascar y Zimbabwe, obtienen resultados superiores a lo esperado a partir de unos recursos de innovación más limitados
El rendimiento superior compara los resultados de innovación con el nivel de ingresos. En esta sección se plantea una pregunta diferente: ¿con qué eficacia se convierten los recursos destinados a la innovación en resultados?
El gráfico 5 clasifica las economías en cuatro cuadrantes en función de si sus puntajes en recursos y resultados se sitúan por encima o por debajo de la mediana mundial, mostrando así su posición absoluta dentro del panorama de la innovación. A continuación, una línea calcula el nivel de resultados que suele asociarse a un puntaje determinado. Las economías situadas por encima de la línea generan más resultados de los esperados a partir de sus recursos, mientras que las situadas por debajo tienen margen para aprovechar mejor las condiciones propicias y convertirlas en resultados de innovación.
Suiza (1.º) combina las dos dimensiones del rendimiento: ocupa el 2.º puesto en recursos de innovación y el 1.º en resultados de innovación, generando una puntuación en resultados de unos 11 puntos por encima del nivel previsto en función de sus recursos de innovación. Suecia (2.º), los Estados Unidos (3.º), la República de Corea (4.º) y el Reino Unido (6.º) también se sitúan en el cuadrante de recursos elevados/resultados notables. El Reino Unido es especialmente eficiente, ya que ocupa el 10.º lugar en cuanto a recursos, pero el 4.º lugar en resultados. Alemania (11.) e Italia (27.º) también generan unos resultados relativamente sólidos, ocupando el 8.º y el 16.º puesto, respectivamente, a pesar de tener una clasificación inferior en recursos (14.º y 36.º).
China es el caso más atípico, ya que registra la mayor distancia en resultados notables con respecto a la línea de referencia. Su puntuación en resultados supera a la de varias economías con niveles de recursos más elevados, entre ellas Singapur (5.º), Alemania (11.º) y Australia (20.º). Singapur (5.º) sigue siendo líder en innovación, y ocupa el primer lugar en recursos y el 9.º en resultados, lo que demuestra que la abundancia de recursos no se traduce automáticamente en puntuaciones proporcionalmente más altas en todas las dimensiones.
Varias economías de ingresos medios combinan unos recursos inferiores a la mediana o moderados con unos resultados muy por encima de las expectativas. La India (38.º) ocupa el 49.º lugar en cuanto a recursos, pero el 25.º en cuanto a resultados; Marruecos (54.º) ocupa el 76.º y el 46.º lugar, respectivamente; y la República Islámica del Irán (81.º) ocupa el 104.º lugar en recursos, pero el 58.º en resultados. Viet Nam (43.º), Türkiye (45.º), Túnez (71.º) y México (65.º) muestran una tendencia similar. Entre las economías con fuentes de recursos más limitadas, Pakistán (95.º), Madagascar (113.º), Nigeria (118.º) y Zimbabwe (132.º) también se sitúan por encima de la línea de regresión, lo que indica un rendimiento comparativamente sólido en función de los recursos disponibles.

El cuadrante de recursos elevados/resultados escasos ofrece una visión diferente en materia de políticas. Los Emiratos Árabes Unidos (25.º) ocupan el 12.º lugar en cuanto a recursos, pero el 42.º en cuanto a resultados, mientras que la Arabia Saudita (42.º) ocupa el 30.º y el 62.º lugar, y Qatar (47.º) ocupa el 33.º y el 67.º lugar. Estas economías han sentado unas bases sólidas en materia de instituciones, infraestructuras e inversiones; la siguiente etapa consiste en convertir estos activos en resultados que puedan ampliarse.
¿Qué economías presentan desequilibrios en los sistemas de innovación?
Los líderes en innovación cuentan con ecosistemas de innovación equilibrados, mientras que las economías emergentes, como Rwanda, Argelia, Camboya y Pakistán, pueden aprovechar sus puntos fuertes más destacados para mejorar su desempeño general en materia de innovación
La mayoría de las economías que figuran entre las 25 primeras del Índice presentan un sistema de innovación relativamente equilibrado, con buenas clasificaciones en varios pilares relacionados con los recursos y los resultados. Suiza, Suecia, los Estados Unidos, la República de Corea y Singapur son ejemplos de ecosistemas equilibrados. China (10.º) destaca entre los países líderes por tener una clasificación relativamente baja en el apartado de instituciones (48.º).
Más abajo en la clasificación del Índice, las mayores diferencias entre los distintos pilares ponen de manifiesto cómo evolucionan los sistemas de innovación. Rwanda (96.º) ocupa el 26.º lugar en instituciones, Azerbaiyán (85.º), el 36.º, y Botswana (82.º), el 41.º. Del mismo modo, el capital humano e investigación constituyen un punto fuerte en Argelia (39.º frente al 111.º en la clasificación general), Túnez (45.º frente al 71.º), Perú (53.º frente al 80.º), la República Islámica del Irán (56.º frente al 81.º) y Kirguistán (64.º frente al 92.º) (cuadro 3).

Una clasificación más alta en sofisticación de los mercados indica que existen condiciones favorables para la financiación, la inversión o el comercio. Bosnia y Herzegovina ocupa el 23.º puesto en este pilar, a pesar de situarse en el 84.º lugar en la clasificación general; Camboya, el 31.º frente al 93.º; y Nicaragua, el 36.º frente al 124.º. El nivel de sofisticación empresarial se reconoce a través de las capacidades de las empresas que están relativamente bien desarrolladas, la disponibilidad de trabajadores cualificados y los vínculos con la innovación. Camerún ocupa el 39.º puesto frente al 121.º en la clasificación general; Malawi, el 50.º frente al 126.º; Costa Rica, el 40.º frente al 70.º; y Botswana, el 59.º frente al 82.º.
Por el contrario, la República Islámica del Irán (81.º) ocupa el puesto 54.º en resultados en materia de conocimientos y tecnología y el 64.º en resultados creativos, frente a posiciones considerablemente inferiores en las categorías de infraestructuras (91.º) e instituciones (136.º).
Esos desequilibrios no son necesariamente puntos débiles. En cambio, ponen de manifiesto los activos en los que pueden apoyarse las economías: los sistemas basados en los recursos necesitan canales más sólidos que conecten las instituciones y la inversión con la comercialización, mientras que los sistemas basados en los resultados pueden seguir desarrollándose mediante el fortalecimiento de las infraestructuras, la investigación y los fundamentos de financiación para mantener los puntos fuertes existentes.
Los indicadores tradicionales de la inversión extranjera directa (IED) —saldo y flujos— registran la cantidad de capital que se ha invertido. El Índice lleva mucho tiempo realizando un seguimiento de estos datos mediante el indicador de entradas netas de IED (5.3.4), basado en los datos de la balanza de pagos del Fondo Monetario Internacional (FMI). Estos datos son indispensables, pero tienen un carácter más bien retrospectivo: suelen publicarse con un retraso de un año o más, están muy agregados y no reflejan la intensidad en innovación ni la naturaleza general de la inversión: la adquisición de una fábrica existente o la participación en el capital social se contabilizan de la misma forma que la adquisición de un nuevo centro de datos de IA.
Para complementar estos datos con un indicador más orientado al futuro y centrado en la innovación, el Índice 2026, en colaboración con FT Locations, introduce un nuevo indicador, nuevos proyectos de IED de I+D y alta tecnología (5.3.5), basado en los proyectos de nueva creación anunciados según la base de datos fDi Markets de FT Locations. La IED en proyectos de nueva creación se define como una inversión transfronteriza destinada a un nuevo proyecto físico, o a la ampliación de uno ya existente, que genera empleos e inversión de capital. Según nuestra definición de I+D y alta tecnología, los anuncios se incluyen en el indicador cuando fDi Markets clasifica su actividad empresarial como I+D o como diseño, desarrollo y pruebas, o cuando se enmarcan en sectores de alta tecnología como los semiconductores, la biotecnología y los productos farmacéuticos, así como el software y los servicios de TI.
En 2025, las empresas anunciaron cerca de 6 000 proyectos de I+D y de alta tecnología en todo el mundo: 1 201 proyectos de I+D y 4 769 de alta tecnología. Esto supone, aproximadamente, uno de cada tres de los cerca de 16 500 proyectos de nueva creación de todo tipo registrados a escala mundial en 2025.
El primer mensaje que se desprende es que las decisiones empresariales sobre dónde ubicar las inversiones en I+D y en alta tecnología se centran en un número reducido de economías. Las diez principales economías de destino atrajeron el 58 % de dichos proyectos (recuadro 3.1), con los Estados Unidos, la India y los Emiratos Árabes Unidos a la cabeza. La concentración es aún mayor en el lado de las inversiones en el exterior: las diez principales economías de origen generaron el 70 % de todos los anuncios, encabezadas por los Estados Unidos, origen de uno de cada cuatro proyectos a nivel mundial, seguidos de Alemania y el Reino Unido.
El gráfico 3.1 representa gráficamente esta geografía bidireccional, comparando los anuncios de proyectos entrantes de cada economía en 2025 con los salientes, de modo que el tamaño de las burbujas refleja la inversión de capital total anunciada. Dieciséis economías se sitúan por encima de la media mundial en ambos ejes, los centros de inversión a escala mundial del cuadrante superior derecho. Catorce de ellas son economías de altos ingresos. China y la India son las únicas excepciones. Siete de estos centros se encuentran en Europa; cinco, en Asia Oriental y Oceanía (Australia, China, Japón, la República de Corea y Singapur); los Estados Unidos y el Canadá representan a América del Norte; y los Emiratos Árabes Unidos completan el grupo.

El cuadrante inferior derecho alberga los 14 imanes de inversión, que son las economías que se sitúan por encima de la media mundial en cuanto a entradas de capital, pero no en cuanto a salidas. Diez de ellas son economías de ingresos medios, y este grupo es el más disperso geográficamente: cinco economías de Asia Sudoriental (Indonesia, Malasia, Filipinas, Tailandia y Vietnam), tres de América Latina (el Brasil, Colombia y México), tres del Norte de África y Asia Occidental (Qatar, Arabia Saudita y Türkiye) y, en Europa, Polonia y Portugal; además, Sudáfrica, la única economía del África subsahariana que se sitúa por encima de la media mundial en ambos ejes. En estos polos de atracción, la inversión es, en esencia, un flujo unidireccional: Indonesia recibió 59 proyectos en 2025 frente a un único anuncio de inversión en el extranjero, y Filipinas, 43 frente a tres. México es el principal polo de atracción, con 188 proyectos en 2025 frente a solo seis anuncios de inversiones en el extranjero. La Arabia Saudita (149 frente a 19) y Polonia (119 frente a 19) son los países que ocupan los siguientes puestos en recepción en este cuadrante. El Brasil (111 frente a 36) y Türkiye (88 frente a 32) anuncian aproximadamente un proyecto en el extranjero por cada tres que reciben, lo que los convierte en los países más cercanos, de entre los que atraen más proyectos, a alcanzar la condición de centros de inversión.
Los cuadrantes restantes completan el panorama: ocho economías son líderes en inversión exterior, ya que invierten en el extranjero mucho más de lo que reciben; todas ellas son de altos ingresos, entre ellas Suiza, Suecia, Dinamarca, Israel y Hong Kong (China). El resto de economías —los inversores incipientes— aún no alcanzan la media mundial en ninguno de los dos ejes.
¿Qué nos revelan los patrones regionales sobre la geografía de la innovación?
Asia central y meridional consolida su ventaja sobre América Latina y el Caribe gracias a unos resultados de innovación más sólidos, mientras que las diferencias regionales reflejan cada vez más la eficacia con la que los recursos de innovación se convierten en resultados.
América del Norte sigue siendo la región líder en innovación a nivel mundial en 2026, con la puntuación media más alta en el Índice y una clara ventaja en los recursos y en los resultados de la innovación (gráfico 6). Le sigue Europa, gracias a sus amplias fortalezas en materia de instituciones, capital humano e investigación, infraestructuras y producción creativa, mientras que Asia Sudoriental, Asia Oriental y Oceanía ocupa el tercer puesto. Esta última sigue destacando por la sofisticación de sus instituciones, sus infraestructuras y su mercado.
El Norte de África y Asia Occidental ocupan el 4.º puesto. Su rendimiento es relativamente sólido en instituciones e infraestructuras, aunque la brecha entre los recursos y los resultados sigue siendo amplia.

Asia central y meridional refuerza su posición por delante de América Latina y el Caribe. Las puntuaciones medias en los recursos de ambas regiones son casi idénticas, si bien la primera se sitúa ligeramente por delante, pero Asia central y meridional presenta una ventaja más clara en los resultados. América Latina y el Caribe cuenta con una ventaja relativa en cuanto a la sofisticación empresarial, lo que hace pensar que su principal desafío no es la inexistencia de capacidades en el sector privado, sino la necesidad de vincularlas de forma más eficaz con la investigación, la comercialización y la producción tecnológica.
El África subsahariana obtiene peores resultados que otras regiones, pero su perfil de innovación es más variado de lo que sugiere la media general. La región obtiene unos resultados relativamente mejores en instituciones, con una puntuación media cercana a la de Asia central y meridional y América Latina y el Caribe, y su nivel de sofisticación empresarial supera al de Asia central y meridional. Las mayores deficiencias de la región siguen estando en los ámbitos del capital humano e investigación, las infraestructuras y los dos pilares de resultados.
Las secciones siguientes muestran los acontecimientos más significativos en el ámbito económico que se están produciendo en las siete regiones del mundo.
América del Norte
América del Norte sigue siendo la región más innovadora del mundo, liderada por los Estados Unidos, que se mantienen en el tercer puesto de la clasificación mundial, mientras que el Canadá sube un puesto hasta el 16.º.
Los Estados Unidos lideran la sofisticación de los mercados (1.º) y ocupan el 2.º lugar en sofisticación empresarial, gracias a que cuentan con las mayores inversores corporativos en I+D del mundo (1.º), una sólida actividad de I+D financiada y llevada a cabo por las empresas (ambas en 4.º lugar), la colaboración en I+D entre universidades y empresas (2.º), las operaciones de capital riesgo en fases avanzadas (1.º), la valoración de las empresas unicornio (1.º), la inversión en software (1.º) y la intensidad de activos intangibles (1.º). El Canadá posee muchas de estas fortalezas, con un rendimiento destacable en talento en investigación (9.º), actividad de capital riesgo en fases avanzadas (8.º) e inversión en software (6.º). Ambas economías se benefician de contar con instituciones sólidas (ambas se encuentran entre las 20 mejores del mundo), universidades de primer nivel —los Estados Unidos ocupan el primer puesto a escala mundial y el Canadá, el sexto—, así como de profundos vínculos internacionales y entre el sector privado y las universidades, ya que los dos países figuran entre los diez primeros en cuanto a colaboración entre universidad y empresa y participación internacional (en 6.º y 7.º lugar, respectivamente). El auge del Canadá forma parte de una tendencia más amplia de resurgimiento de los sistemas de innovación maduros en 2026.
A pesar de esta situación general de solidez, siguen existiendo áreas con potencial de crecimiento. El crecimiento de la productividad laboral ofrece margen de mejora tanto en los Estados Unidos (67.º) como en el Canadá (114.º), y la inversión en infraestructuras, en relación con los resultados generales en materia de innovación, representa otra vía de desarrollo (33.º y 36.º, respectivamente).
La actividad innovadora sigue concentrándose en los principales ecosistemas metropolitanos. América del Norte alberga 23 de los 100 principales polos científicos y tecnológicos del mundo, 20 de los cuales se encuentran en los Estados Unidos. San José-San Francisco ocupa la tercera posición en la clasificación mundial y la primera en intensidad de innovación. El Canadá cuenta con tres polos de innovación entre los 100 mejores: Toronto (36.º), Montreal (61.º) y Vancouver (67.º), y Montreal ha mejorado su posición en la clasificación de este año.
Europa
Europa sigue siendo la región con mayor concentración de economías líderes en innovación, encabezada por Suiza (1.º) y Suecia (2.º), el Reino Unido (6.º) y el Reino de los Países Bajos (7.º). Doce economías europeas mejoran su posición en 2026. Italia asciende al 27.º puesto, España al 28.º y Lituania al 32.º, entre otros. Bosnia y Herzegovina registra uno de los mayores avances de la región, al subir ocho puestos hasta situarse en el 84º, seguida de la República de Moldova, que sube seis puestos hasta el 68º.
En toda la región, las instituciones sólidas, los sistemas de investigación y las capacidades industriales suelen reforzarse mutuamente. Suiza ocupa el primer lugar en productos creativos, Suecia el primero en número de investigadores, Alemania el tercero en inversión corporativa mundial en I+D y Francia el cuarto en intensidad de activos intangibles. Los 30 polos de innovación europeos que figuran entre los 100 primeros concentran estas capacidades, y Cambridge, Oxford, Helsinki y Eindhoven destacan especialmente por su rendimiento en relación con su población.
El Reino de los Países Bajos, que ha ascendido al 7.º puesto, combina la creación de conocimientos con la conectividad empresarial internacional. El eje Ámsterdam-Róterdam sigue figurando entre los polos más grandes del mundo, ocupando el 26.º puesto, mientras que Eindhoven ocupa el 9.º lugar en la clasificación mundial en cuanto a intensidad de la innovación, lo que refleja un sistema muy orientado a las patentes y la tecnología.
En el 18.º puesto, Austria avanza gracias a un modelo equilibrado entre investigación e industria. En el 18.º puesto, Austria avanza gracias a un modelo equilibrado entre investigación e industria. Tanto el gasto bruto en I+D como la I+D realizada por las empresas ocupan el 7.º puesto, mientras que el número de investigadores (8.º), las publicaciones conjuntas entre la investigación pública y el sector privado (9.º), la colaboración entre universidades y empresas y la participación internacional (9.º), así como la complejidad de la producción y las exportaciones (10.º), sitúan a Austria entre los sistemas de innovación más sólidos de Europa. Italia asciende al 27.º puesto, con unos resultados (16.º) considerablemente mejores que los recursos (36.º). Su ecosistema se caracteriza por la diversificación de la industria nacional (2.º), la certificación de calidad (3.º), los diseños industriales (4.º), los inversores corporativos en I+D (12.º), la intensidad de activos intangibles (16.º) y la complejidad de la producción y las exportaciones (17.º). Los polos de innovación de Milán (56.º) y Roma (81.º) refuerzan este panorama industrial y creativo.
Los resultados de este año ponen de manifiesto los puntos fuertes de Europa, pero también su principal desafío en materia de innovación. Aunque Europa cuenta con una investigación de primer orden, instituciones sólidas, un sector privado avanzado y densos polos de innovación, para seguir mejorando será necesario transformar esas fortalezas de forma más sistemática en empresas de rápido crecimiento, financiación para la fase de expansión de las empresas, tecnologías comercializadas y aumento de la productividad. Este es también el mensaje central de los recientes debates sobre la competitividad europea: el informe Letta aboga por un mercado único más sólido, que incluya una “quinta libertad” para la investigación, la innovación, el conocimiento y la educación;
Norte de África y Asia Occidental
Israel sigue encabezando la clasificación del Norte de África y Asia Occidental en el 15.º puesto, seguido de los Emiratos Árabes Unidos (25.º), Chipre (29.º) y la Arabia Saudita (42.º).
La región abarca varios sistemas de innovación distintos. Israel basa su rendimiento en el gasto en I+D (1.º), que en 2024 representaba el 6,8 % de su PIB, la I+D realizada por las empresas (1.º), el capital riesgo recibido (1.º) y la colaboración entre la universidad y el sector privado (1.º). Los diseños industriales y las marcas de Türkiye (6.º y 7.º, respectivamente), los diseños industriales de Marruecos (5.º) y los artículos científicos de Jordania (1.º) ponen de manifiesto fortalezas específicas en activos intangibles, creatividad y conocimientos científicos. En toda la región, el siguiente paso consiste en plasmar estas condiciones propicias de manera más coherente en investigación, innovación a nivel empresarial y resultados competitivos a escala internacional.
Las economías del Golfo de Asia Occidental siguen escalando posiciones: los Emiratos Árabes Unidos entran dentro de las 25 primeras y la Arabia Saudita, Qatar y Kuwait también avanzan, a medida que la inversión en capacidad de innovación empieza a reflejarse en las clasificaciones
En Asia Occidental, las economías del Golfo siguen creciendo a medida que avanzan hacia una diversificación basada en los conocimientos, para dejar atrás la dependencia de los recursos naturales. Los Emiratos Árabes Unidos suben cinco puestos y se sitúan entre los 25 primeros, mientras que Kuwait registra uno de los mayores avances de la región, al subir 11 puestos hasta el 62.º; la Arabia Saudita y Qatar también mejoran su clasificación. Su avance se sustenta en la solidez de sus condiciones habilitantes, entre las que figuran el gobierno digital, la adopción de las TIC, las infraestructuras, la educación superior, la captación de talento y la financiación de las empresas emergentes. Los Emiratos Árabes Unidos son el país que más ha avanzado a la hora de plasmar estos fundamentos en una actividad de innovación más amplia, y han registrado avances en fabricación de alta tecnología (48.º), familias de patentes (41.º), entradas de IED (20.º) y nuevos proyectos de IED de I+D y alta tecnología (1.º) (recuadro 3). El auge de la Arabia Saudita está vinculado a la rápida adopción de las tecnologías digitales y a una geografía de la innovación más visible: Riad se ha situado entre los 100 principales polos de innovación del mundo, mientras que Qatar destaca por sus infraestructuras (16.º puesto) y por su capacidad para atraer talento internacional, al ocupar el primer puesto en movilidad en la educación terciaria del país de acogida, y Kuwait, por el acceso a las TIC (4.º) y su uso (3.º).
La cuestión clave ahora es la transformación de los recursos de innovación en resultados. Como muestra el gráfico 5, los Emiratos Árabes Unidos, la Arabia Saudita y Qatar siguen situándose en la parte del espectro de la innovación caracterizada por un alto nivel de recursos y unos resultados escasos: sus condiciones habilitantes son sólidas, pero los resultados de innovación aún no han alcanzado el mismo nivel. Para el grupo en general, la siguiente fase dependerá de que el desarrollo de capacidades y las infraestructuras se traduzcan en una mayor creación de conocimientos, producción tecnológica, propiedad intelectual y empresas competitivas a escala mundial.
Marruecos lidera el auge de la innovación en el Norte de África, mientras que Argelia, Egipto y Túnez también avanzan en este ámbito
Marruecos alcanza su mejor clasificación en el Índice, situándose en el 54.º puesto en 2026, liderando así el avance del Norte de África, donde también escalan posiciones Túnez (71.º), Egipto (83.º) y Argelia (111.º).
El alza de Marruecos refleja una combinación cada vez mayor de modernización industrial y uso empresarial de activos intangibles. Ocupa el 5.º lugar en la clasificación de diseños industriales, el 8.º en intensidad de activos intangibles y el 16.º en marcas, además de contar con una sólida posición en la fabricación de alta tecnología (28.º). Esto parece indicar que las empresas complementan cada vez más su capacidad de producción con el diseño, el desarrollo de la marca y la diferenciación de productos. Para mantener su progreso, Marruecos podría reforzar los vínculos entre la universidad y la empresa, ampliar la I+D empresarial y mejorar el acceso a la financiación para empresas emergentes y en fase de expansión, ya que los indicadores de inversión y capital riesgo se mantienen en niveles relativamente bajos.
El auge de Túnez se suma al avance general del Norte de África, mientras que su principal fortaleza radica en el capital humano e investigación (puesto 45), la producción científica y las capacidades orientadas a la exportación. Sigue siendo una economía relativamente diversificada que destaca por el número de licenciados en ciencias e ingeniería (1.º), la producción científica (12.º), las exportaciones de alta tecnología (38.º) y los nuevos proyectos de IED de I+D y alta tecnología (18.º). Estos activos proporcionan a Túnez la base necesaria para la modernización tecnológica y la participación en una producción más intensiva en conocimientos. La principal limitación es que esta base aún no va acompañada de un entorno empresarial sólido (124.º), una participación del sector privado en I+D o vínculos profundos con la innovación (112.º). Por lo tanto, el siguiente paso consiste en conectar de forma más eficaz el talento, la investigación y la base exportadora de Túnez con las empresas, la inversión y la comercialización, de modo que las capacidades científicas e industriales se traduzcan en una mayor creación de tecnología, innovación empresarial y exportaciones de mayor valor añadido.
Egipto (83.º) sube tres puestos, y los resultados en materia de innovación (75.º) siguen superando a los recursos invertidos (95.º). Su mercado interior es amplio (18.º), cuenta con una base científica considerable en comparación con otras economías de ingresos medios, con indicadores clave de I+D situados en los primeros puestos (talento en investigación en el 40.º lugar, índice H de documentos citables en el 44.º, calidad universitaria en el 48.º e investigadores en el 54.º), es una de las comunidades más emprendedoras de África y su economía se ha diversificado cada vez más (27.º) en los últimos años. La inversión en I+D superó ligeramente el 1 % de su PIB en 2024, situándose solo por detrás de los Emiratos Árabes Unidos en la región. No obstante, el ecosistema sigue estando muy concentrado en El Cairo, que ocupa el 86.º lugar en la clasificación mundial de polos de innovación. Además, la I+D del sector privado sigue siendo limitada, al igual que el acceso al capital riesgo (88.º) y al crédito para el sector privado (101.º). No obstante, los indicadores recientes en materia de inversión también son alentadores: las entradas netas de IED han ascendido al 22.º puesto y ocupa el 41.º lugar en la clasificación de la actividad de capital riesgo en fases avanzadas.
Argelia (111.º) sube cuatro puestos gracias a unos mejores recursos de innovación (99.ª). La educación (3.º) es un activo notable: inversión en educación (2.º), financiación pública por alumno de secundaria (2.º) y licenciados en ciencias e ingeniería (17.º). La formación bruta de capital (5.º puesto), los investigadores (44.º puesto) y las políticas de emprendimiento (43.º puesto) constituyen otros puntos fuertes. Si aprovecha aún más estos puntos fuertes mediante la I+D empresarial y los resultados de conocimientos y tecnología (120.º) lograría un perfil de innovación más equilibrado.
Asia Sudoriental, Asia Oriental y Oceanía
Asia Sudoriental, Asia Oriental y Oceanía sigue siendo una de las regiones más dinámicas del mundo en materia de innovación, al tiempo que presenta una considerable diversidad interna en cuanto a resultados en este ámbito. La República de Corea encabeza la clasificación de la región y ocupa el cuarto puesto a escala mundial, seguida de Singapur (5.º), China (10.º), el Japón (12.º) y Hong Kong (China) (14.º).
La región destaca por su inversión en I+D, líder a nivel mundial, y seis de sus economías figuran entre las 25 primeras en cuanto a gasto en I+D como porcentaje del PIB, encabezadas por la República de Corea (5,1 % del PIB en 2024), el Japón (3,6 %) y China (2,7 %). Las inversiones y la capacidad en I+D de las empresas son elevadas en la mayoría de las economías de la región, y las empresas de China (2.º) , la República de Corea (4.º), el Japón (7.º), Australia (15.º) y Singapur (21.º) se encuentran entre las que más invierten en I+D a nivel mundial. La participación del sector privado en la financiación de la I+D también es considerable, ya que supera el 50 % de la inversión total en I+D en economías como Tailandia (el 67 % de la inversión en I+D fue financiado por el sector privado en 2023, ocupando el 5.º puesto en la clasificación mundial), Viet Nam (el 58 %, 13.º) y Malasia (el 55 %, 19.º).
Las economías de nivel medio de la región —Malasia (34.ª), Viet Nam (43.ª), Tailandia (44.ª), Filipinas (52.ª) e Indonesia (55.ª)— están fuertemente integradas en las cadenas de valor regionales y mundiales y comparten puntos fuertes en el comercio de alta tecnología, la fabricación de alta tecnología (Malasia ocupa el 17.º puesto a escala mundial), los servicios informáticos (Filipinas ocupa el 18.º lugar en la clasificación de exportaciones de servicios de TIC) y una creciente actividad de empresas emergentes. Indonesia ocupa el 26.º puesto en capital riesgo en fases avanzadas, mientras que Viet Nam ocupa el 34.º puesto en valoración de unicornios, lo que equivale al 1,2 % de su PIB. La producción creativa constituye una fortaleza cada vez mayor: Viet Nam ocupa el 5.º lugar en la clasificación mundial en cuanto a creación de aplicaciones móviles, mientras que Malasia (16.º), Tailandia (27.º), Viet Nam (28.º) y Filipinas (30.º) figuran entre los 30 primeros en valor de marca.
Mongolia y Camboya figuran entre los países de la región que más han mejorado su posición en la clasificación este año.
Mongolia asciende al 72.º puesto, impulsada principalmente por el aumento de los resultados en materia de innovación (57.º). El progreso es especialmente evidente en el ámbito de la producción creativa (41.º), gracias a los resultados excepcionales en materia de marcas y diseños industriales —ambos en la 3.ª posición a escala mundial— y que contribuyen al crecimiento de los activos intangibles (8.º).
Camboya ocupa el 93.º lugar en la clasificación. Su principal punto fuerte sigue siendo la sofisticación de los mercados (31.º), mientras que la sofisticación empresarial registra un notable aumento —aunque se mantiene en niveles bajos (117.º)—, lo que refleja mejoras en las publicaciones conjuntas entre la investigación pública y el sector privado (78.º) y en el desarrollo de polos (69.º).
Asia central y meridional
La India encabeza la clasificación de Asia central y meridional en el 38.º puesto, seguida de Kazajstán (73.º), Bhután (74.º, nuevo participante) y Uzbekistán (77.º). Kazajstán registra el mayor avance de la región, subiendo ocho puestos, mientras que tanto Kirguistán como Pakistán suben cuatro puestos hasta situarse en el puesto 92 y 95, respectivamente.
La región cuenta con un conjunto variado de activos de innovación. La India ocupa el primer puesto en exportaciones de servicios de TIC y un lugar destacado en operaciones de capital riesgo en fases avanzadas (4.º) (recuadro 2), mientras que Pakistán destaca tanto en exportaciones de servicios de TIC (15.º) como en la creación de aplicaciones móviles (10.º). Las ventajas en capital humano se aprecian en el número de licenciados en ciencias e ingeniería de Uzbekistán (2.º) y la República Islámica del Irán (9.º), así como en la movilidad en la educación terciaria del país de acogida de Bhután (4.º). El acceso al capital es otra característica regional: la República Islámica del Irán ocupa el 2.º lugar en formación bruta de capital, mientras que Nepal (3.º), Bangladesh (12.º) y Kirguistán (15.º) obtienen buenos resultados en el ámbito de la microfinanciación. Los modelos de utilidad de Tayikistán (1.º) y el uso de energía con bajas emisiones de carbono (12.º), junto con la eficiencia energética de Sri Lanka (10.º en el indicador de PIB por unidad de consumo energético), son ejemplos de otras áreas de especialización. En toda la región, el desafío consiste en integrar mejor estos puntos fuertes mediante la inversión en investigación, infraestructuras y vínculos con la innovación.
Kyrgyzstan asciende al 92.º lugar, respaldado por unos resultados más sólidos en materia de conocimientos y tecnología (79.º). Su perfil combina un elevado crecimiento de la productividad laboral (2.º), las exportaciones de servicios culturales y creativos (17.º), el gasto en educación (8.º), la microfinanciación (15.º) y la movilidad en la educación terciaria del país de acogida (16.º).
América Latina y el Caribe
América Latina y el Caribe siguen estando encabezados por Chile (51.º), seguido del Brasil (53.º), México (65.º), el Uruguay (66.º) y Costa Rica (70.º). El Brasil sigue siendo la única economía de la región que supera las expectativas para su nivel de desarrollo, y mantiene esa posición por sexto año consecutivo. Los mayores avances los registran la República Bolivariana de Venezuela, que asciende al 127.º puesto; el Ecuador, al 106.º; Trinidad y Tabago, al 107.º; y Nicaragua, al 124.º.
América Latina y el Caribe cuentan con importantes activos de innovación: El Brasil cuenta con la base científica y de I+D más sólida de la región; México se beneficia de su capacidad de fabricación y exportación; y las economías más pequeñas, como el Uruguay y Costa Rica, se apoyan en los servicios, las instituciones y la conectividad digital. Sin embargo, estos puntos fuertes siguen concentrados en un número limitado de economías y no se han traducido en un sistema regional sólido. El Brasil sigue siendo el único país de la región que supera las expectativas en innovación y el único con un gasto en I+D superior al 1 % del PIB.
El principal desafío no es solo la conversión de los recursos invertidos en resultados; también lo es la disponibilidad limitada de algunos de esos mismos recursos destinados a la innovación. Muchas economías obtienen mejores resultados en cuanto a los recursos de innovación que en los resultados: Chile ocupa el 41.º lugar en cuanto a recursos, pero el 70.º en cuanto a resultados; Uruguay, el 56.º y el 77.º; Costa Rica, el 62.º y el 76.º; y Trinidad y Tabago, el 96.º y el 121.º. Esta brecha pone de manifiesto la escasa conexión entre la creación de conocimientos, las empresas, las finanzas, la propiedad intelectual y los mercados internacionales. La región cuenta con algunas universidades de gran prestigio, especialmente en la Argentina, el Brasil, Chile, Colombia y México, pero la colaboración entre la universidad y el sector privado sigue siendo limitada en muchas economías. La producción científica, la I+D empresarial, la financiación a gran escala y la coordinación institucional también presentan desigualdades. El capital riesgo y la actividad de las empresas emergentes presentan una concentración similar: la Argentina, el Brasil, Chile, Colombia y México lideran el capital riesgo en fases avanzadas, mientras que el Brasil y Colombia destacan más claramente en los indicadores relacionados con la valoración de las empresas unicornio y las empresas emergentes. El resultado es una región con un auténtico potencial de innovación, pero en la que la investigación, el espíritu emprendedor y el acceso a los mercados aún no están lo suficientemente conectados como para trasformar las ideas en tecnología, exportaciones, marcas y aumentos de la productividad.
El Uruguay (66.º) sube dos puestos, gracias a la combinación de instituciones sólidas (29.º), estabilidad de las políticas para hacer negocios (7.º), uso de energía con bajas emisiones de carbono (10.º) y exportaciones de servicios de TIC (16.º). Las producciones cinematográficas nacionales (9.º) y las exportaciones de servicios culturales y creativos (23.º) consolidan su sistema orientado a los servicios.
La Argentina (75.º) sube dos puestos, ya que sus resultados (66.º) superan sus recursos (83.º). La matriculación en educación terciaria (8.º), la esperanza de vida escolar (9.º), las marcas (25.º), el tamaño del mercado nacional (28.º) y la calidad de las universidades (38.º) constituyen una base diversificada.
El Ecuador (106.º) sube siete puestos, gracias a los servicios públicos en línea (25.º), la microfinanciación (29.º), las marcas (38.º), la matriculación en educación terciaria (48.º) y la inversión en software (50.º).
África subsahariana
Mauricio encabeza el África Subsahariana en el puesto 50, seguido de Sudáfrica (63.º), Botswana (82.º) y el Senegal (90.º). Rwanda registra el mayor avance de la región, situándose en el 96.º puesto, seguida de Madagascar, en el 113.º, y de Botswana y Kenya (97.º).
La innovación en el África subsahariana está cobrando mayor protagonismo en 2026, y varias economías registran avances importantes
La innovación en el África subsahariana sigue siendo desigual, pero está ganando visibilidad en 2026, con líderes más destacados, países que superan las expectativas, fortalezas especializadas y una mayor cobertura de datos. A pesar de que los promedios regionales siguen siendo bajos, varios activos constantes respaldan los avances futuros en materia de innovación. La inversión en educación es un punto fuerte destacable en Namibia (1.º), Botswana (3.º), Mauritania (4.º), Lesotho (10.º), Mozambique (19.º) y Burkina Faso (30.º), mientras que la formación de capital sustenta los ecosistemas de la República Unida de Tanzanía (7.º), Angola (13.º), Zambia (17.º) y Chad (30.º). El acceso a la microfinanciación es otra característica común, sobre todo en lo que respecta a Togo (5.º), Lesotho (9.º), el Senegal (10.º), Benin (22.º) y Côte d’Ivoire (32.º). Además, la juventud ofrece un potencial a largo plazo en Níger (1.º), Malí (2.º), la República Democrática del Congo (4.º), Burundi (5.º), Uganda (7.º), Etiopía (19.º) y Ghana (26.º).
También están surgiendo capacidades más especializadas. Malawi destaca en las importaciones de servicios de TIC (1.º), Cabo Verde en el crecimiento de la productividad laboral (11.º), Nigeria en la valoración de las empresas unicornio (19.º) y el Camerún en las políticas y la cultura emprendedora (19.º). En torno a determinados centros también se aprecia un sector de empresas emergentes y capital riesgo, aunque reducido, pero real, con economías como Kenya, Mauricio, Nigeria y Rwanda que atraen capital privado, si bien la financiación en fase inicial sigue siendo limitada. La incorporación por primera vez de la República Democrática del Congo (137.º) y de Chad (139.º) en el Índice Mundial de Innovación refleja la mejora en la recopilación de datos sobre innovación y amplía la base empírica con la que evaluar la región. En general, los resultados de innovación del África subsahariana no son homogéneos: se yuxtaponen carencias en materia de competencias, infraestructuras y resultados con núcleos identificables de inversión en educación, emprendimiento, financiación, actividad digital y mejora de los sistemas de datos.
Botswana destaca por su avance basado en la producción. El ascenso en marcas hasta el 18.º puesto apunta a un uso cada vez mayor de los activos intangibles, mientras que el gasto en educación (3.º), la formación bruta de capital (9.º), la microfinanciación (16.º) y la capitalización bursátil (24.º) constituyen unas bases sólidas. El aumento de la IED (49.º) y el crecimiento de la productividad laboral (47.º) contribuyen a reforzar aún más su perfil.
En Rwanda, los avances se caracterizan por una mejor puntuación en el ámbito de las instituciones (26.º) y por unos sistemas financieros y de investigación cada vez más interconectados. La estabilidad de las políticas ocupa el segundo lugar en la clasificación, mientras que el capital riesgo recibido (puesto 31), la microfinanciación (24.º) y la colaboración en I+D entre universidad y el sector privado (44.º) contribuyen al aumento de la productividad laboral (10.º), los modelos de utilidad (26.º) y las publicaciones científicas (47.º).
El ascenso de Kenya refleja un ecosistema empresarial y tecnológico en expansión. Los modelos de utilidad ocupan el 8.º lugar, junto con el capital riesgo recibido (30.º), las operaciones de capital riesgo en fases avanzadas (34.º), las exportaciones de servicios de TIC (30.º) y el uso de energía con bajas emisiones de carbono (11.º). El aumento de las importaciones de alta tecnología (29.º), los diseños industriales (59.º) y la creación de aplicaciones móviles (61.º) apunta a una expansión de la actividad innovadora.
A pesar de unos recursos relativamente modestos (130.º), Madagascar obtiene resultados notables en diseños industriales (15.º), marcas (22.º) y exportaciones de servicios de TIC (29.º), y registra nuevos avances en las exportaciones de servicios culturales y creativos (68.º) y en las patentes PCT por origen del inventor (81.º), aunque a niveles relativamente más bajos.
Conclusión
El Índice de 2026 arroja cuatro conclusiones generales sobre el estado actual de la innovación a escala mundial.
En primer lugar, la innovación mundial sigue estando muy concentrada entre los líderes, pero no se ha estancado. Suiza, Suecia y Estados Unidos de América siguen encabezando la clasificación, mientras que Europa sigue siendo la región con mayor concentración de líderes en innovación. Asia se ha integrado firmemente en los primeros puestos, y China ocupa el décimo lugar como la única economía de ingresos medios entre los líderes en innovación. A pesar de esta continuidad, sigue habiendo cambios: el Reino de los Países Bajos sube posiciones, el Canadá, Australia y Nueva Zelandia recuperan terreno, y los Emiratos Árabes Unidos se sitúan entre los 25 primeros. Por lo tanto, si bien la parte alta del Índice sigue manteniendo su estabilidad estructural, no deja de ser muy competitiva.
En segundo lugar, aunque los países de ingresos medios están recuperando terreno en materia de innovación, cada vez resulta más evidente la existencia de un “techo de cristal” en la innovación. Los países que han experimentado un crecimiento más rápido desde 2013 —China, la India, Indonesia, Marruecos, Filipinas, Türkiye y Viet Nam— han avanzado mediante la creación de empresas competitivas, sectores de exportación, servicios digitales, financiación de empresas emergentes, producción de alta tecnología y un mayor aprovechamiento de la propiedad intelectual. Gracias a estos elementos positivos, esas economías han logrado situarse en la mitad superior del Índice, aunque no todas han seguido avanzando al mismo ritmo. Para muchas, el siguiente paso es más difícil: traspasar la barrera de los 40 o 50 primeros puestos requiere una mayor capacidad de investigación, universidades más sólidas, una mayor I+D empresarial, actividad de patentamiento, vínculos entre la ciencia y el sector privado y la creación de conocimiento a nivel nacional. China es la excepción que define el reto, ya que combina sus fortalezas comerciales y productivas con la capacidad de investigación y la inversión necesarias para situarse entre las diez primeras. La cuestión que se le plantea a la próxima oleada de países en ascenso, entre los que figuran la Arabia Saudita, Qatar, Mauricio, el Brasil, Jordania y Bahrein, es saber si podrán evitar el estancamiento, aprovechando los recientes avances en inversiones, infraestructura digital, servicios y producción científica para lograr un rendimiento en innovación más amplio y duradero.
En tercer lugar, el impulso innovador se está extendiendo a través de diferentes vías regionales y sectoriales. En Asia Occidental, las economías del Golfo siguen creciendo gracias a importantes inversiones en infraestructura digital, finanzas, talento y diversificación impulsada por el Estado, y los Emiratos Árabes Unidos son los que más han avanzado a la hora de convertir estos recursos en resultados. En África, Marruecos lidera el auge del Norte de África, mientras que Mauricio, Rwanda y Madagascar muestran un gran dinamismo en el África subsahariana, junto con un sector de empresas emergentes y de capital riesgo en crecimiento, aunque aún escaso, en torno a determinados centros de actividad. América Latina y el Caribe cuentan con importantes activos en el Brasil, Chile, México, el Uruguay y Costa Rica, pero su sistema de innovación sigue estando demasiado concentrado y carece de la capacidad suficiente para generar avances regionales sostenidos.
En cuarto lugar, el desempeño en innovación no viene determinado únicamente por los ingresos. Los países que obtuvieron mejores resultados de lo previsto en 2026 demuestran que las economías pueden generar más innovación de la esperada en función de su nivel de desarrollo cuando se apoyan en sus puntos fuertes específicos. La India y Viet Nam siguen siendo los países que llevan más tiempo registrando resultados superiores a los previstos, mientras que Jordania, Malawi, Rwanda, Sudáfrica, Tailandia y Ucrania confirman que estos resultados superiores pueden mantenerse en todas las regiones y niveles de ingresos. Mozambique, Pakistán y la República de Moldova vuelven a formar parte del grupo, y Bhután se incorpora al Índice con unos resultados superiores a lo esperado en su primer año. La lección general es que el éxito de la innovación no depende solo de los recursos, sino también de la eficacia con la que las economías logren integrar la investigación, las empresas, la financiación, las competencias, las instituciones y los mercados en ecosistemas de innovación que funcionen correctamente.
La consecuencia general es que la política de innovación debería centrarse cada vez más en la coherencia del sistema. Es importante contar con pilares sólidos o con buenos resultados en indicadores concretos, pero el progreso sostenido depende de la eficacia con la que las instituciones, las competencias, las infraestructuras, la financiación, las empresas y las capacidades creativas se refuercen mutuamente. Por lo tanto, para las instancias encargadas de formular políticas, la prioridad no es simplemente aumentar los recursos o aspirar a una mejor clasificación, sino fortalecer las vías mediante las cuales la innovación genera conocimientos, productividad, competitividad y un mayor valor económico.